企業型DCは15年でいくらになった? 入れたお金451万円が、残高2,000万円に
確定拠出年金企業型DC(企業型確定拠出年金)の残高が、2,000万円になっていました。
2011年に始めて、15年です。
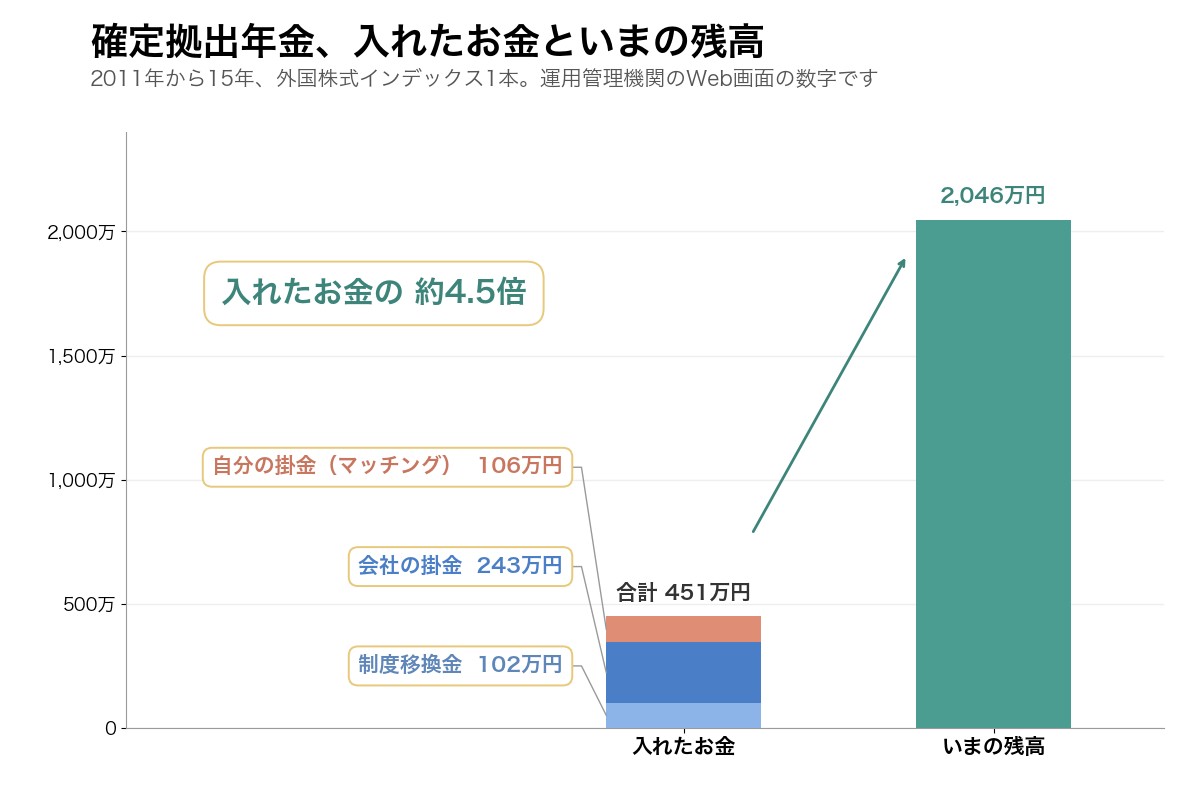
入れたお金は、全部で451万円。そのうち自分の給料から出したのは、106万円だけです。残りは会社が拠出したお金でした。
この前、残高を確認したときの感想は、こうです。
結構増えたな。よかったよかった。
DCについては、これまで商品の選び方や、退職したらどうするか、どう受け取るかを書いてきました。でも、いま15年運用した結果としてのことは書いていなかったので、この記事でその現在地を確認します。
放っといたら、いつの間にか2,000万や。
この記事の目次
- いまのDCの数字
- 入れたお金の中身は、ほとんど会社が拠出したお金でした
- やったのは、最初の手続きと掛金の変更だけ
- この1年で、どれだけ増えたか
- このまま60歳まで置いておくと
- 待てよ。もらうとき、面倒じゃなかったっけ
- まとめ
1. いまのDCの数字
運営管理機関のWeb画面に出ている数字です(2026年6月時点)。
| 項目 | 金額 |
|---|---|
| 資産評価額 | 20,464,765円 |
| 拠出金累計(入れたお金) | 4,510,014円 |
| うち自分の掛金 | 1,065,000円 |
| 評価損益 | +15,954,751円 |
| 運用利回り(年率) | 16.09% |
入れたお金の約4.5倍です。
運用利回りの16.09%は、加入してからいままでの年率です。運営管理機関の画面に、そう説明が書いてました。
ただ、この15年は外国株式にとって追い風の時期でした。次の15年も同じ数字が出るとは思っていません。
2. 入れたお金の中身は、ほとんど会社が拠出したお金でした
451万円の中身を分けると、こうなります。
| 中身 | 金額 | どんなお金か |
|---|---|---|
| 制度移換金 | 102万円 | 会社の昔の退職金制度から移ってきたお金 |
| 会社の掛金 | 243万円 | 会社が毎月出しているお金 |
| 自分の掛金(マッチング拠出) | 106万円 | 自分の給料から上乗せしたお金 |
| 合計 | 451万円 |
2,000万円のうち、自分の給料から出したのは106万円です。
入れたお金の4分の1もありません。
いまの掛金は、毎月こうなっています(2026年3月分)。
| 月の掛金 | |
|---|---|
| 会社の掛金 | 15,013円 |
| 自分の掛金 | 15,000円 |
| 合計 | 30,013円 |
マッチング拠出は、これまで会社の掛金を超えて出せない決まりでした。
だから始めたころは、自分の掛金もそれほど多くありませんでした。給料が上がって会社の掛金が増えるにつれて、出せる上限も少しずつ上がってきました。去年も、2025年10月分から14,000円→15,000円に上がっています。
※ 2026年4月の制度改正で、「会社の掛金以下」という制限はなくなりました。いまは会社の掛金と合わせた上限の範囲で出せます。ただ、実際にいくらまで出せるかは会社の規約によるので、私の会社ではまだ会社の掛金までしか出せません
3. やったのは、最初の手続きと掛金の変更だけ
15年で、自分でやったことはほとんどありません。
1回目:お金が移ってきたとき
会社でDCが始まって、昔の退職金制度のお金が移ってきました。
すぐに、商品一覧の中でいちばん手数料が安い、外国株式のインデックスファンドを買いました。
DCの商品一覧には、定期預金などの元本確保型や、日本債券のファンドも並んでいます。
迷わなかったのは、MSCIの指数を知っていたからです。
| 商品 | 三菱UFJ DC海外株式インデックスファンド |
| ベンチマーク | MSCI-KOKUSAI(配当込み・円ベース) |
| 信託報酬 | 0.231% |
| 割合 | 100%(全額この1本) |
MSCI-KOKUSAIは、日本を除く先進国の株式です。
一覧の中にこの名前を見つけたとき、指標を知っててよかった、と思いました。信託報酬はオルカンほど安くありませんが、当時、用意された中ではいちばん安いものでした。
2回目:マッチング拠出が始まったとき
会社でマッチング拠出が始まったときも、すぐに申し込みました。
出せる上限まで出して、同じインデックスを買う設定です。
それ以降は、上限が上がったら掛金を変えるだけ
会社の掛金が上がると、マッチング拠出で出せる上限も上がる仕組みでした。そのたびに、自分の掛金を上限に合わせて変えてきました。やっているのは、それくらいです。
残高を見るのは、年に1回くらいです。
年末か年始に、投資の方針書に総資産を書くとき。そのためだけに見ています。
60歳まで引き出せないので、興味もないし、何もできません。
でも、いらんことをしないという意味では、これが正しいインデックスの放置でした。
商品の選び方はiDeCo・確定拠出年金の商品選びに書いています。元本確保型を選んでいたら、445万円とほぼ変わらなかったという話です。
と、ここまで書いて気づいたこと
この記事を書くために、いまも用意された中でいちばん安いのか、確認してみました。
安くありませんでした。
同じMSCI-KOKUSAIに連動するファンドが、知らない間に商品一覧に追加されていました。
| 信託報酬 | |
|---|---|
| 三菱UFJ DC海外株式インデックスファンド(いま持っている) | 0.231% |
| 野村外国株式インデックスファンド・MSCI-KOKUSAI(追加されていた) | 0.09889% |
指数は同じで、信託報酬は半分以下です。残高2,000万円なら、差は年に約2.6万円になります。
完全に見落としていました。びっくりです。
いらんことをしない、まではよかったんです。でも、年に1回見ていたのは残高だけで、商品一覧は最初に選んだときに見たきりでした。
なので、早速乗り換えの算段をつけて、やっていこうと思います。
でも、焦らない焦らない。乗り換える前にチェックするべき項目を確認してから、やっていきます。実際の手順は、企業型DCのスイッチング、やってみたに書きました。
4. この1年で、どれだけ増えたか
年に1回届く「残高のお知らせ」には、前の年との比較が載っています。
| 時点 | 残高 | 入れたお金の累計 |
|---|---|---|
| 2025年3月末 | 1,405万円 | 410万円 |
| 2026年3月末 | 1,774万円 | 445万円 |
| 1年で増えた分 | +369万円 | +35万円 |
1年で入れたお金は35万円です。残高は369万円増えました。
差の約333万円は、値動きで増えた分です。
しかも2026年3月末は、下がっていた時期でした。2月末に72,312円だった基準価額が、3月末は67,891円。6%ほど下がったところでの数字です。
そこから戻って、6月には2,046万円になっています。
掛金より、値動きのほうがずっと大きい
残高が2,000万円あると、5%動くだけで100万円です。
毎月3万円の掛金を1年続けても、36万円。
DCに入れるお金より、DCの中の値動きのほうが、ずっと大きくなっています。
5. このまま60歳まで置いておくと
いまは40代後半です。残高2,000万円のまま、60歳まで置いておいた場合を計算しました。
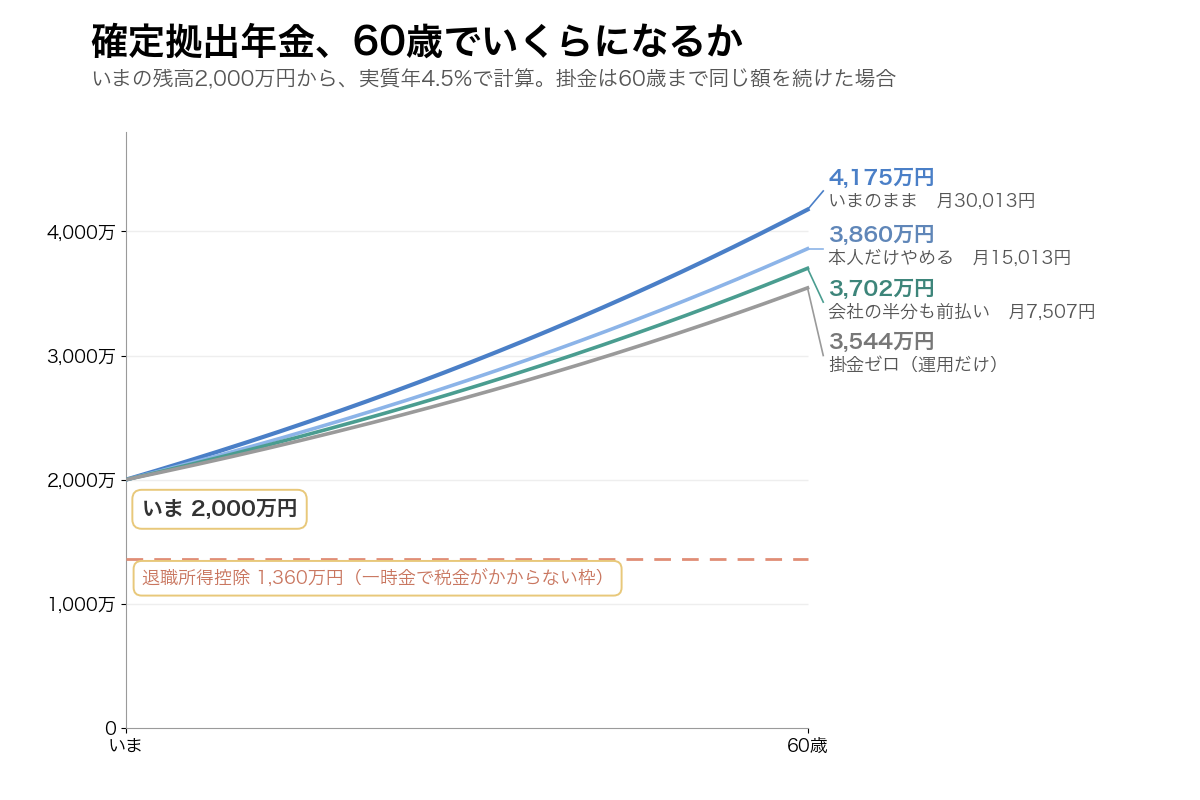
| 掛金 | 月の掛金 | 60歳 |
|---|---|---|
| いまのまま(会社+自分) | 30,013円 | 4,175万円 |
| 自分の掛金だけやめる | 15,013円 | 3,860万円 |
| 自分の掛金をやめて、会社の掛金の半分を前払い退職金で受け取る | 7,507円 | 3,702万円 |
| 掛金ゼロ(運用だけ) | 0円 | 3,544万円 |
※ 実質(インフレ分を引いた)年4.5%で、毎月複利で計算しています。掛金は60歳まで同じ額を続けた場合で、税金は考えていません。将来の運用成績を約束するものではありません
掛金をゼロにしても、3,544万円です。
いまのままとの差は、631万円。60歳までに入れる掛金は、いまのままでも468万円です。
一方で、いまの2,000万円が60歳までに増える分は、掛金ゼロでも1,544万円あります。
ここまで積み上がると、差をつけているのは掛金より時間です。
6. 待てよ。もらうとき、面倒じゃなかったっけ
結構増えたな、よかったよかった。
と思ったあとに、ふと思いました。
待てよ。これ、もらうとき、なんか面倒くさくなかったっけ。
面倒でした。
DCは、受け取るときに税金がかかります。一時金で受け取るなら退職所得控除が使えますが、2,000万超の確定拠出年金、どう受け取る?で計算した私の控除は、1,360万円です。
上のグラフの赤い点線です。
いまの2,000万円の時点で、もう超えています。
どこまで積むのが得なのかは、『DCは積めるだけ積め』は本当かで出口から計算しました。その結果、自分の掛金(マッチング拠出)は、今年でやめることにしています。
やめると、給料の手取りや社会保険料がどう変わるのか。それは別の記事で整理します。
退職したときにDCをどう移すかは、2,000万の企業型DC、退職したらどうする?に書いています。
7. まとめ
- 企業型DCは15年で、入れたお金451万円が残高2,000万円になりました
- そのうち自分で出したのは106万円。残りは会社が拠出したお金です
- やったのは、最初の手続きと、上限が上がったときの掛金の変更だけ
- 残高を見るのは年に1回。興味もないし、何もできません
- ただ、同じ指数で信託報酬が半分以下のファンドが追加されていたのを見落としていました。これから乗り換えます
- 60歳まで置いておくと、掛金ゼロでも3,500万円くらいの見込みです
- ただ、積み上がったぶん、受け取るときの税金が次の悩みになりました
放っておいただけで、ここまで来ました。
あとは、どうもらうかだけです。それが面倒なんですけど。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。