マッチング拠出をやめます。会社の掛金を半分だけ残したのは、退職所得控除の年数のためです
確定拠出年金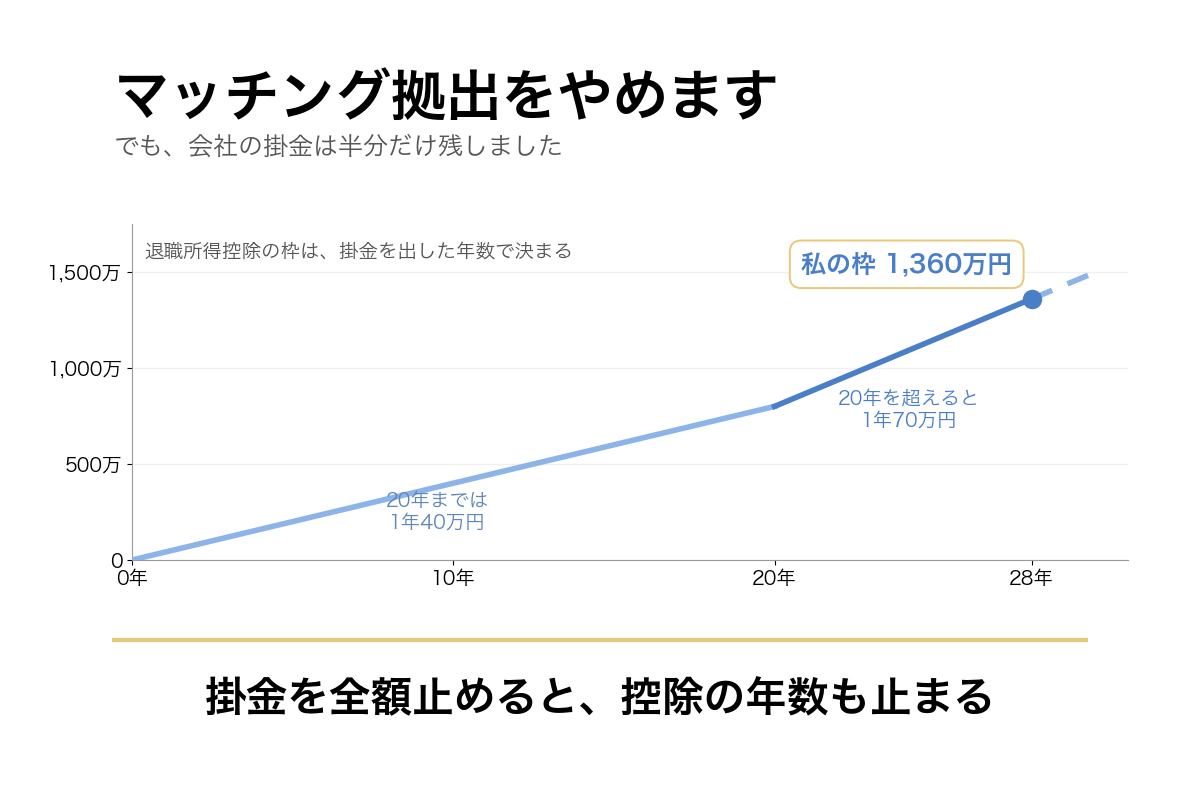
企業型DCのマッチング拠出(月15,000円)を今年でやめます。ただ、全部は止めません。掛金を全額止めると退職所得控除の年数も止まるので、会社の掛金は半分だけ残しました。全額を前払い退職金で受け取ってiDeCoに月5,000円、という案も考えましたが、めんどくさそうでやめた話です。
続きを読む →ただの会社員が20年間続けたインデックス投資の実績記録。eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)と米国ETF「VYM」を軸に、暴落も失敗も資産推移もすべて公開しています。
投資のモチベーションはほどほどです。
企業型DCのマッチング拠出(月15,000円)を今年でやめます。ただ、全部は止めません。掛金を全額止めると退職所得控除の年数も止まるので、会社の掛金は半分だけ残しました。全額を前払い退職金で受け取ってiDeCoに月5,000円、という案も考えましたが、めんどくさそうでやめた話です。
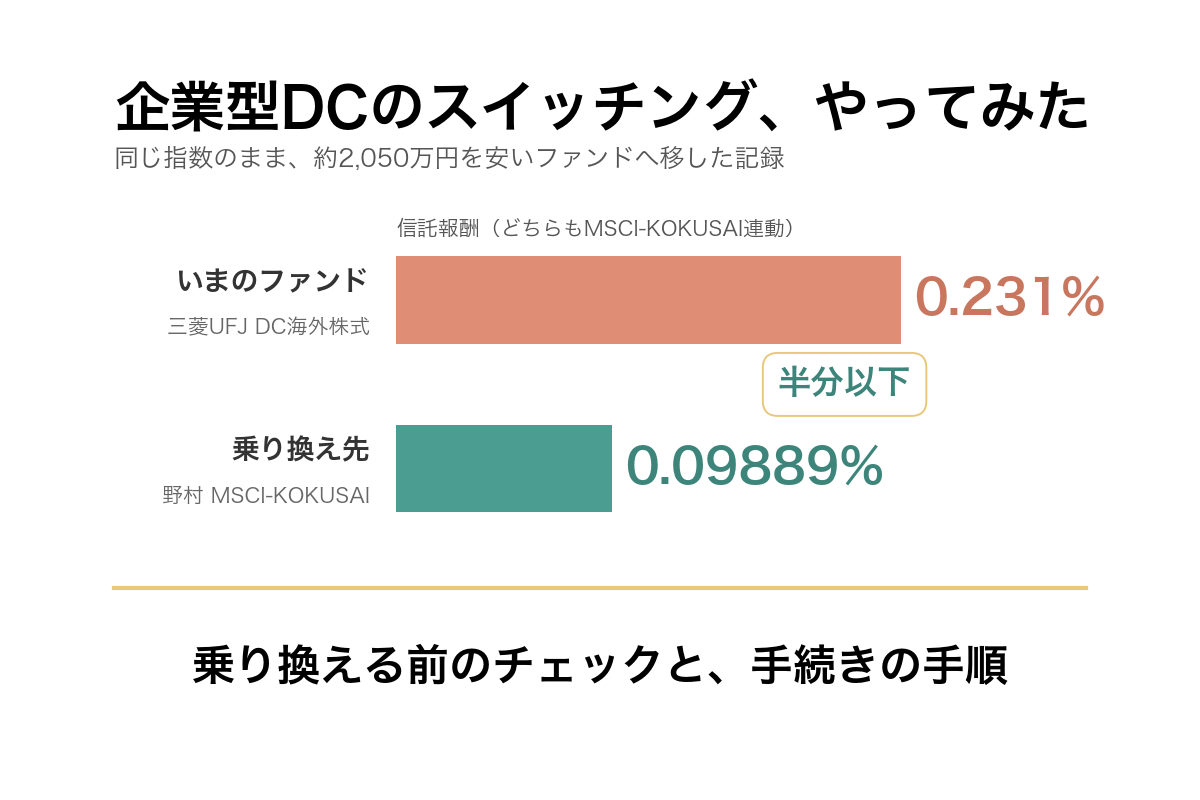
続きを読む →企業型DC(企業型確定拠出年金)のスイッチングを、実際にやった記録です。同じMSCI-KOKUSAI連動で信託報酬が半分以下のファンドを見落としていたので、乗り換えました。その前に確認した隠れコストと純資産、オルカンとの比較、毎月の掛金と残高で手続きが別になる点、売ってから買うまで12日かかったことまで書きます。
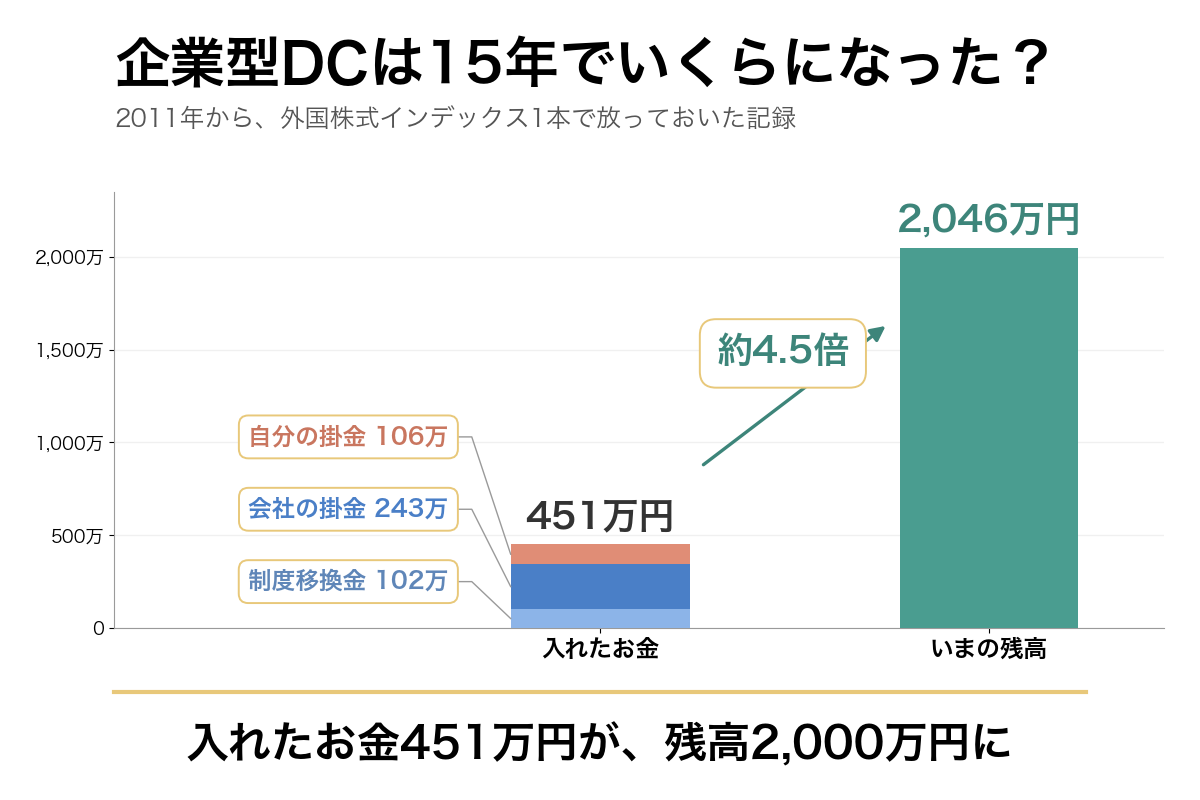
続きを読む →企業型DC(企業型確定拠出年金)は15年でいくらになるのか。2011年に始めて、外国株式インデックス1本で放っておいたら、入れたお金451万円が残高2,000万円になりました。自分で出したのは106万円だけです。お金の中身、この1年の増え方、60歳までの試算まで、DCの現在地をまとめます。
続きを読む →確定拠出年金(iDeCo・企業型DC)は積めるだけ積むのが正解?残高2,000万の会社員が、出口(受け取り)まで計算したら「もう追加では積まない」判断になった話。無税の上限・特定口座との比較・年金の社保コストまで、自分の前提での試算を公開します。
続きを読む →確定拠出年金(企業型DC・iDeCo)を移したあと、どう受け取るか。一時金(退職所得控除)と年金(公的年金等控除)の使い分け、控除を時間で散らす構想、自分の3,500万想定での税金試算まで。受け取り方ひとつで税金が何十万も変わる、その「型」を整理した自分用メモです。
続きを読む →退職すると企業型確定拠出年金(企業型DC)はどうなるのか。手続きを6か月放置すると現金化されて塩漬けになる「自動移換」の罠、移管先の選び方(楽天証券)、移すと投信が全部売られる話、少額でも積立を続ける理由まで。20年投資してきた会社員が、辞める前に整理した自分用メモです。
続きを読む →iDeCoや企業型確定拠出年金の商品選びで、結果はどれくらい変わるのか。自分は企業型確定拠出年金を15年、外国株インデックス1本で運用しました。拠出額445万円に対して、いまの評価額は1,970万円です。もし元本確保型を選んでいたら、445万円とほぼ変わりませんでした。同じ制度、同じ掛金で、商品を選んだだけの差です。
続きを読む →新NISAが登場してiDeCoの存在意義は大きく変わった。15年間の企業型確定拠出年金の運用データ(評価益+1,525万)を公開しながら、iDeCo・企業型DC・新NISAのどれを優先すべきかを話します。
続きを読む →