投資2,850万円が1億円に。会社員のポートフォリオを全部公開
実績・記録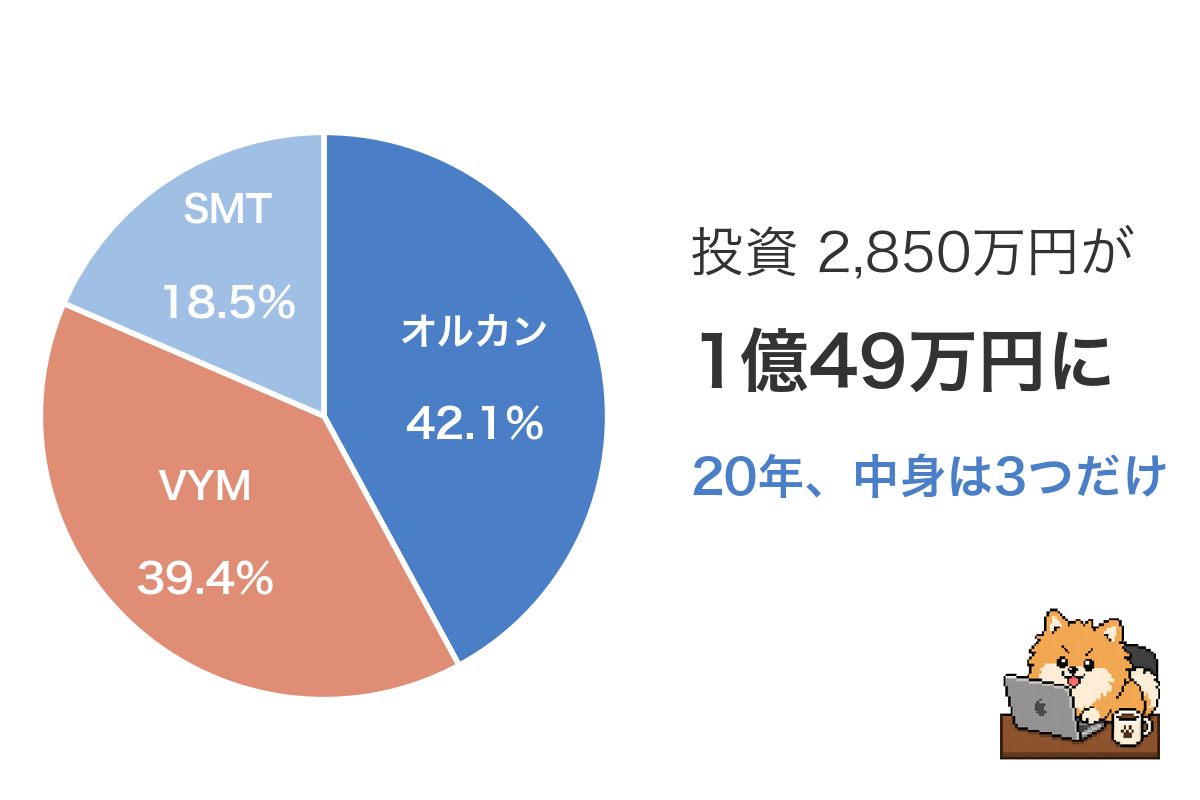
2026年5月22日、投資資産が1億円を超えました。元本は2,850万円、損益率252.6%です。中身はオルカン・VYM・SMT海外株式の3つだけ。円グラフで全部出します。ただし超えた瞬間には書きませんでした。3ヶ月待った理由も書いています。
続きを読む →ただの会社員が20年間続けたインデックス投資の実績記録。eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)と米国ETF「VYM」を軸に、暴落も失敗も資産推移もすべて公開しています。
投資のモチベーションはほどほどです。
2026年5月22日、投資資産が1億円を超えました。元本は2,850万円、損益率252.6%です。中身はオルカン・VYM・SMT海外株式の3つだけ。円グラフで全部出します。ただし超えた瞬間には書きませんでした。3ヶ月待った理由も書いています。
続きを読む →買うものの答えはもう出ています。オルカンを毎月積み立てるだけ。実際の作業は口座開設と積立設定で終わりです。それなのに、投資にかけている時間の8割は計画に消えています。年間11時間を測ったら、540分が計画でした。そして、その全部をやっていないのに増えている人が家にいます。
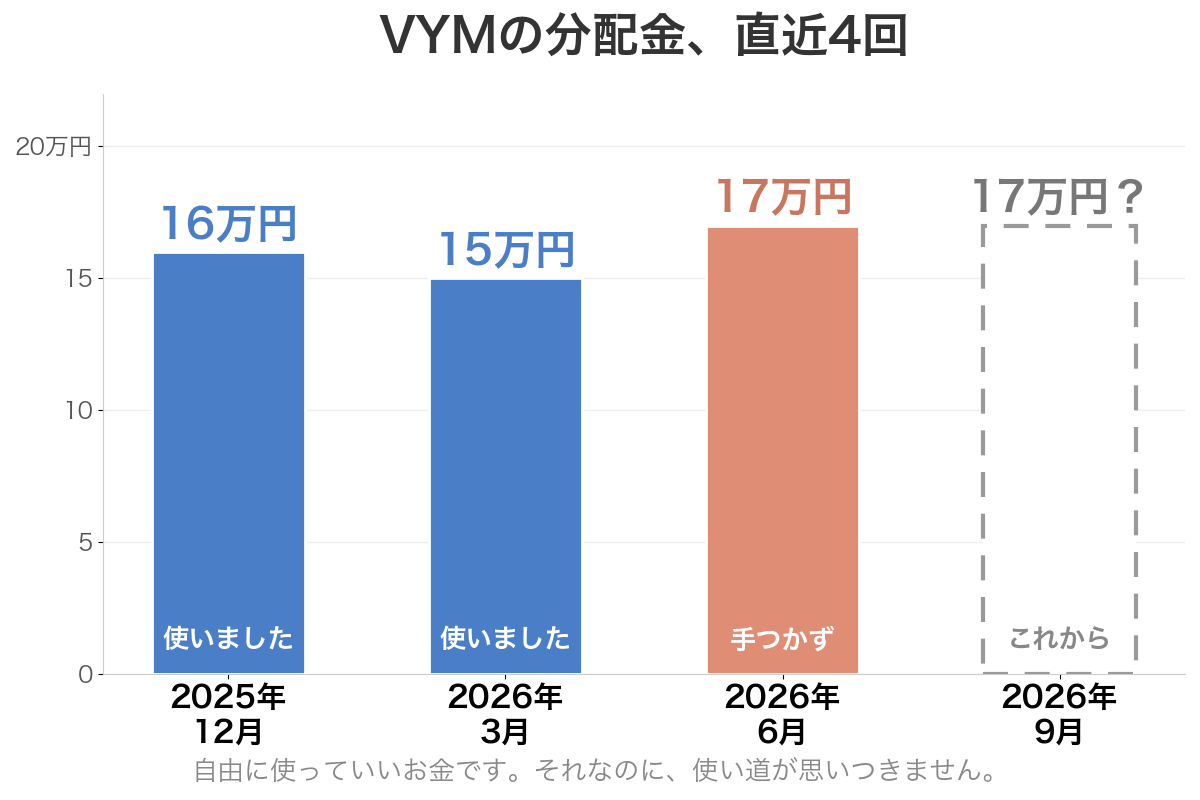
続きを読む →9月末にVYMの分配金が入ります。8月中にカードを切れば、その引き落としに充てられる。仕組みは用意してあるのに、欲しいものがありません。手つかずのお金が18万円ほど残っています。それでも毎日わりと楽しい、という話です。
続きを読む →同僚と飲みに行くとき、お小遣いや奥さんの許可を理由に断ったことが一度もありません。最初からこの形だったわけではなく、20年かけて少しずつ財布が別れていきました。ただ、投資初期のいちばん危なかった時期を越えられたのは、努力ではなく運だったと思っています。
続きを読む →資産目標が達成するたびに上がっていきます。1,000万の次が3,000万、その次が5,000万、そしてなぜか1億。2倍です。1億に着いたら今度は2億を見ています。18年分の投資方針書に、当時の目標がそのまま残っていたので並べました。
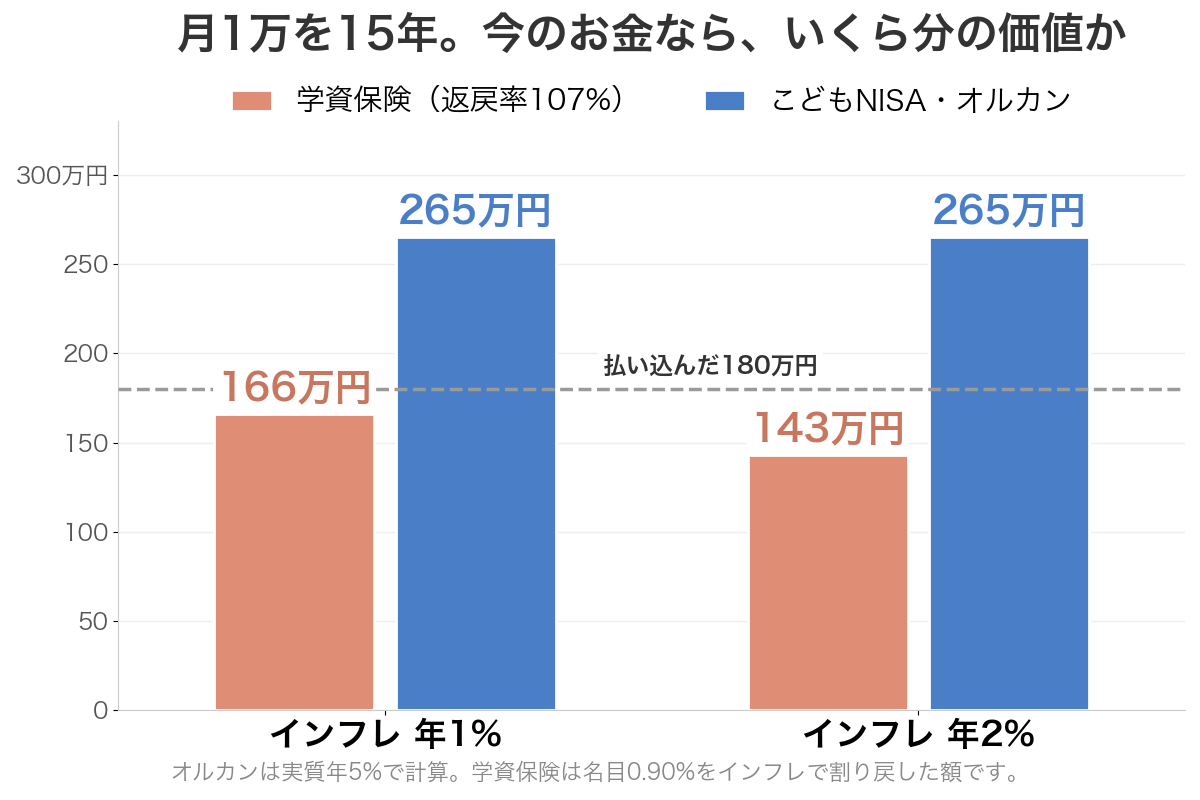
続きを読む →子どもが小さいころ、学資保険を勧められて一度は検討しました。返戻率は102%。18年で2%増えるだけで、年率にすると0.2%です。断れたのは、すでに積立投資をしていて自分で計算できたから。貯金しか知らなければ、いい商品に見えたと思います。
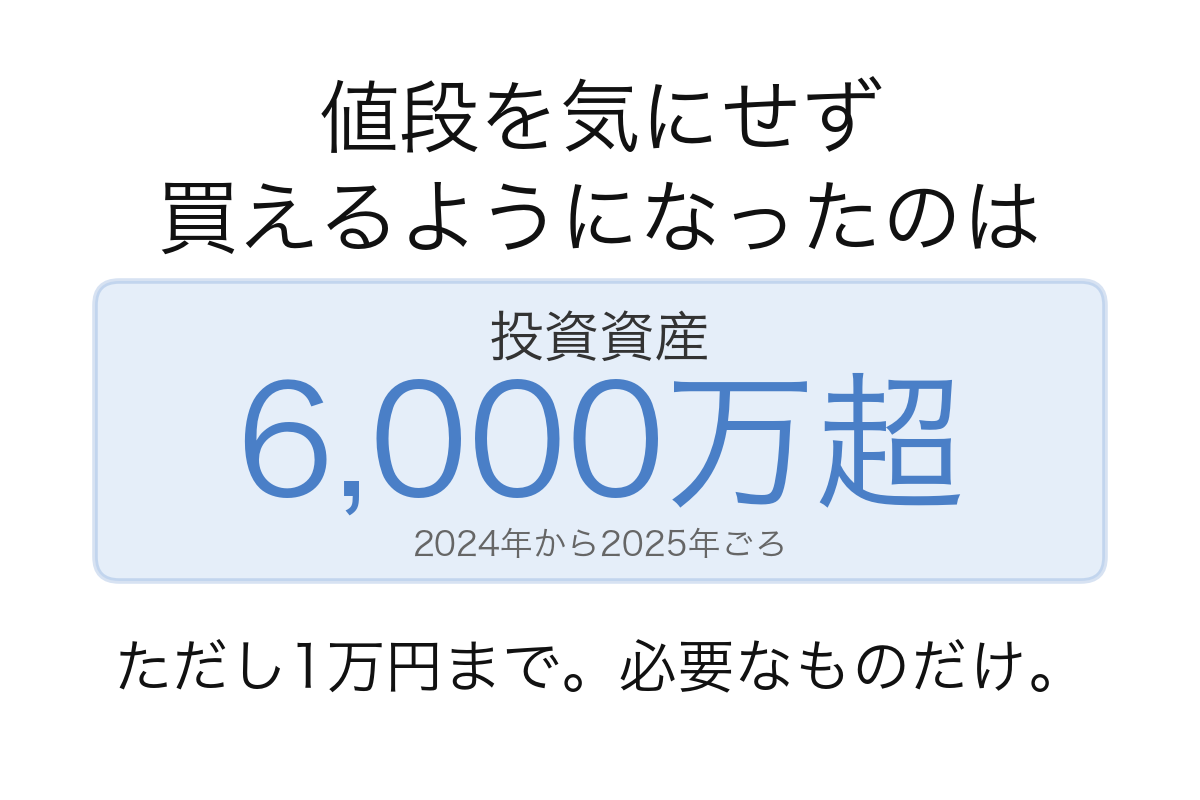
続きを読む →「◯◯万円あれば値段を気にしなくなる」という話への、実額での回答です。投資資産が6,000万を超えたあたりから、日常の買い物では躊躇がなくなりました。ただし1万円までで、必要なものに限ります。効いたのは金額ではなく、分配金という別の出口ができたことでした。
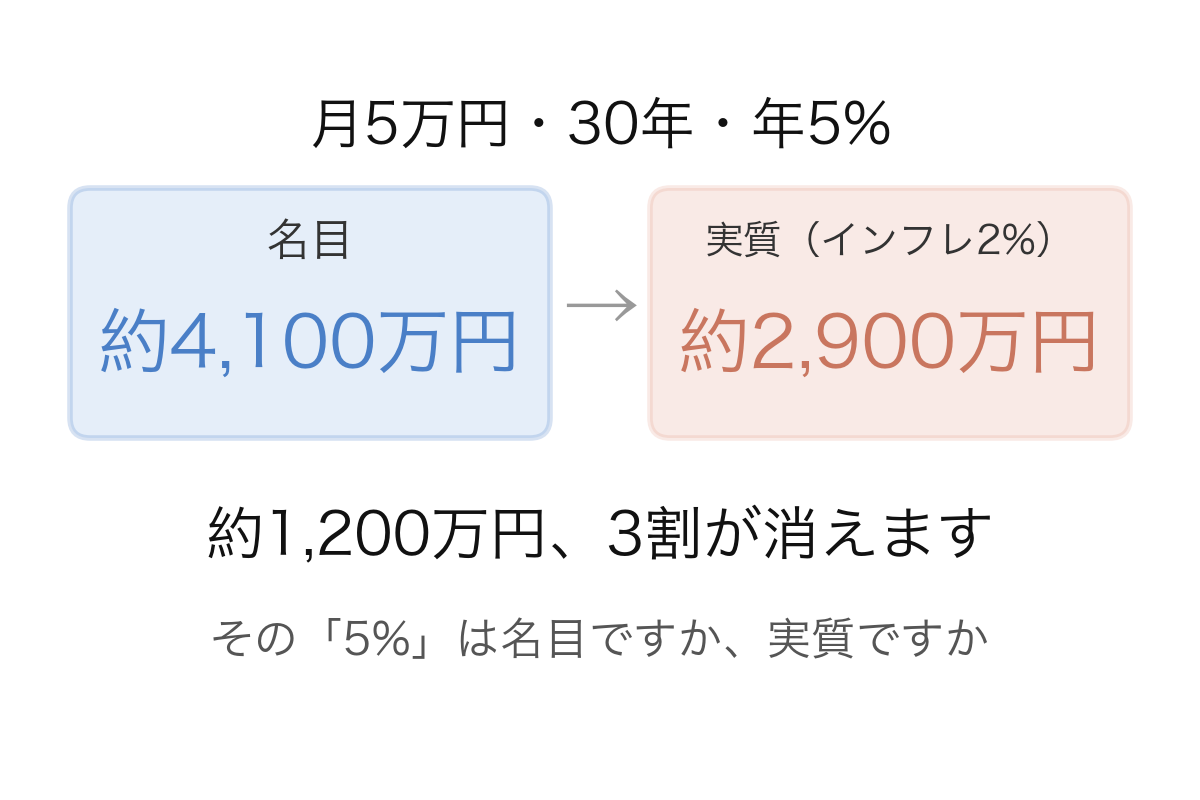
続きを読む →積立シミュレーションでよく見る年5%。あれが名目なのか実質なのかを、20年間まったく気にしていませんでした。日本にインフレがなかったので、名目と実質がほぼ同じだったからです。月5万・30年で計算すると、その差は約1,200万円になりました。
続きを読む →積立を10年続けたころ、資産は増えているのに生活がみみっちくなっていました。貯金1,200万・投資1,400万で、乗っていたのはボロボロの中古の軽。中古のハリアーを300万で買った話です。お金を使えたことより、いいものを1つ持てたことのほうが、自分には大きかった。
続きを読む →数年前にゆうちょ、2026年8月にソニー銀行を解約しました。残ったのは4つです。解約すると決めてすぐには消さず、8ヶ月使わずに放置してから決めました。ソニー銀行はPCから10分。残高をゼロにしたつもりでも、金利分が残っていました。
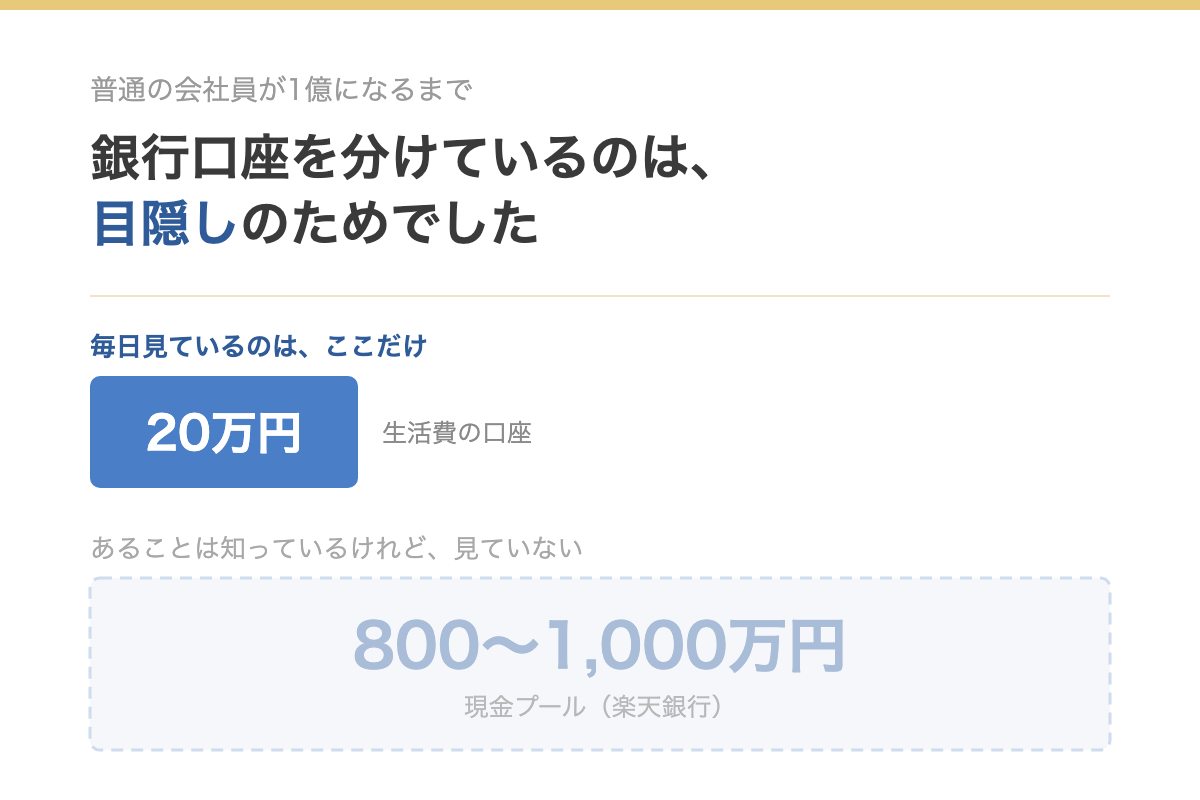
続きを読む →お金を「今月使うお金・現金プール・増やすお金」の3つに分けています。20年ほとんど変えていません。なぜ分けているかというと、管理のためではなく目隠しのためでした。マネーフォワードも入れていません。全部見えると、感覚が狂うからです。
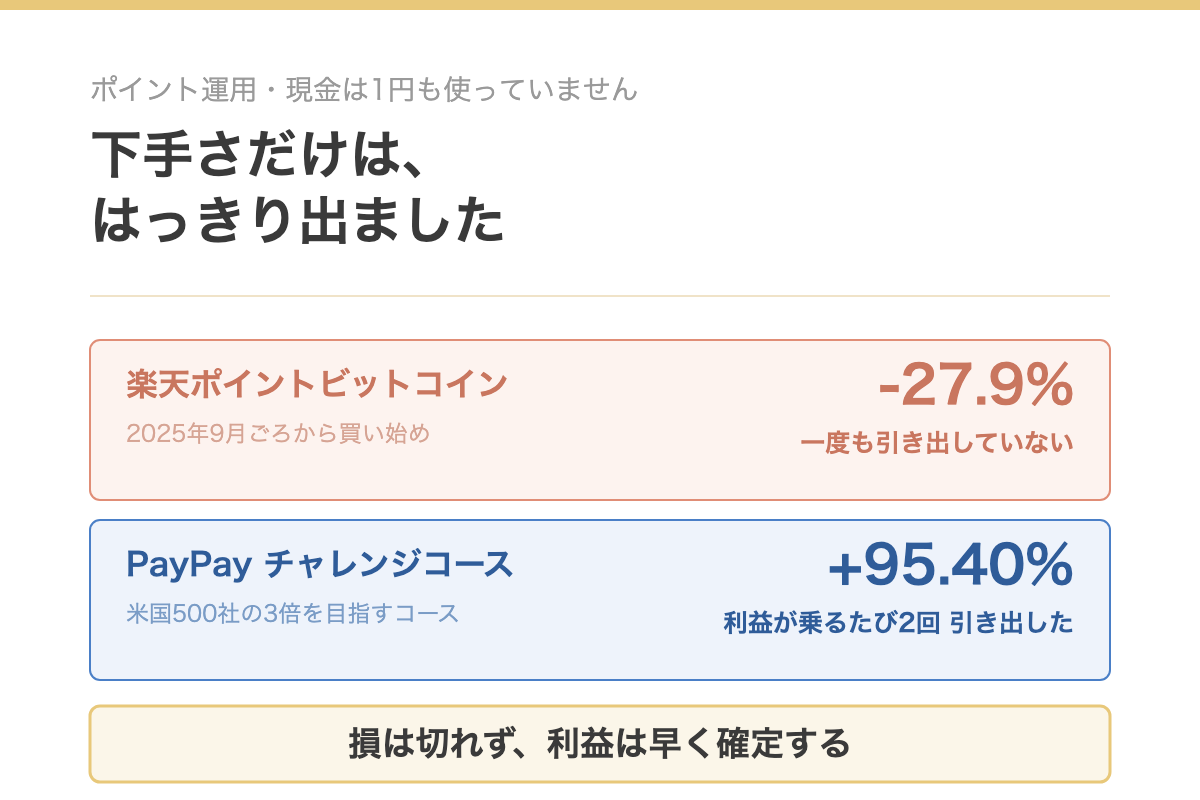
続きを読む →楽天ポイントビットコインは-11,662ポイント(-27.9%)。一方、PayPayの3倍レバレッジは+95.40%ですが、利益が乗るたびに2回引き出しています。損は切れず、利益は早く確定する。投資歴20年の自分の癖が、ポイントの画面にそのまま出ていました。
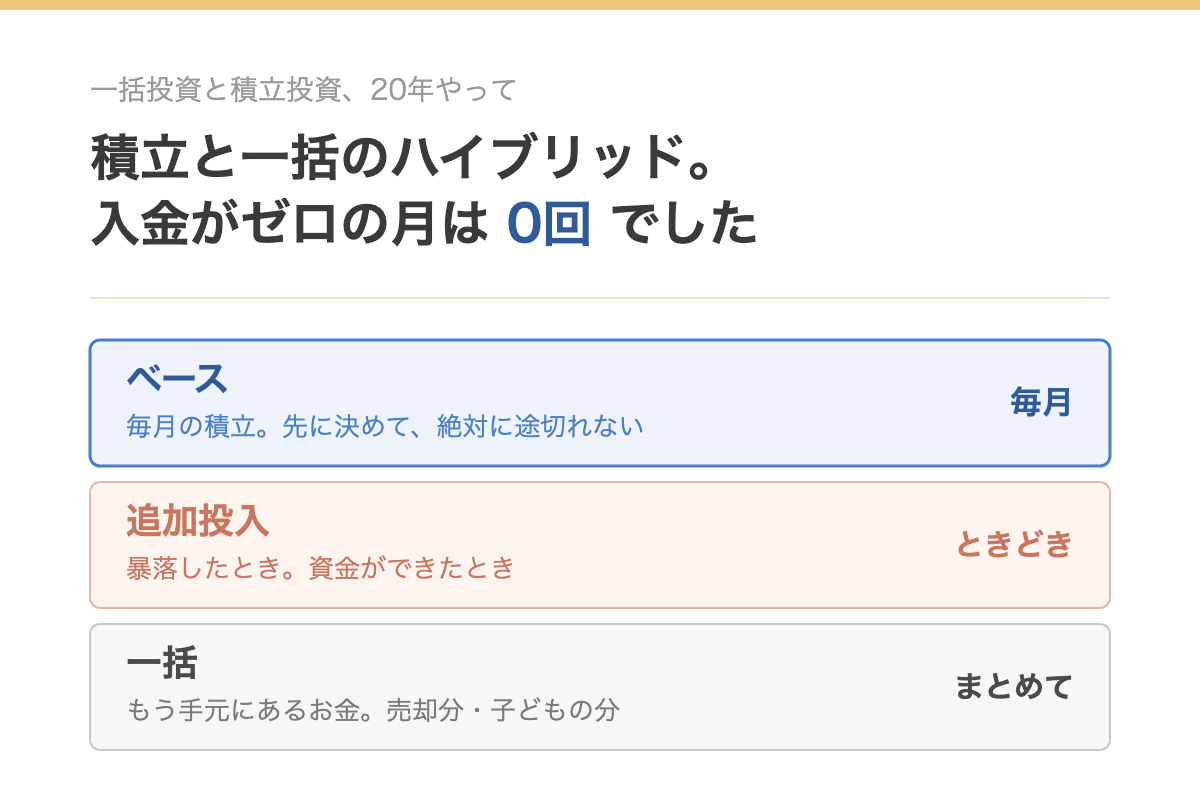
続きを読む →毎月のベースを先に決めて、必要なときに資金を追加する。20年の月次記録を見ると、月3万円から90万円まで振れていました。それでもゼロの月は一度もありません。自分の分は毎月、子どもの分は年始に一気に。理論より、続けられるかどうかで決まっていました。
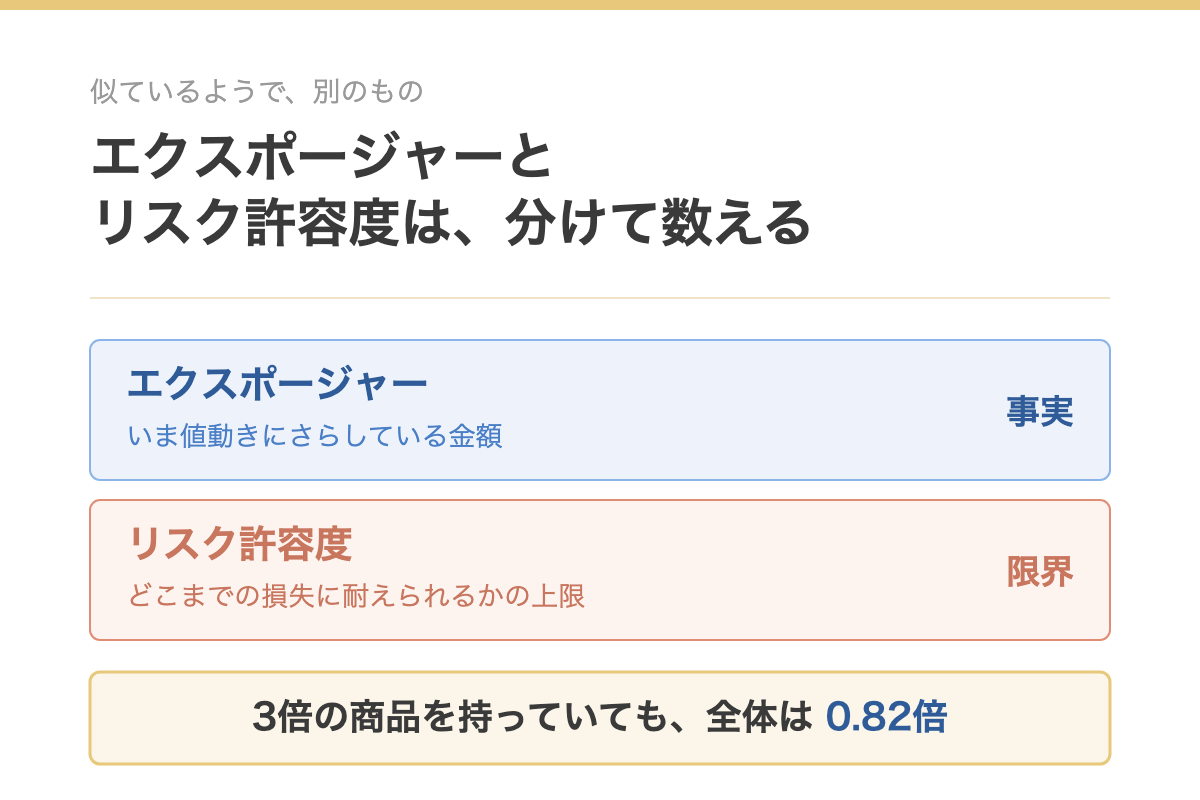
続きを読む →エクスポージャーは「いま値動きにさらしている金額」、リスク許容度は「どこまでの損失に耐えられるかの上限」。分けて考えると、自分がいまどれだけリスクを取っているかが数えられます。3倍レバレッジのETFを持っていた時期でも、全体では1倍を超えていませんでした。実額で確かめます。
続きを読む →ジュニアNISAの残高を持ったまま、2027年からのこどもNISAは使えるのか。16歳と14歳で計算したら、投資できる枠600万円は使い切れませんでした。ジュニアNISAは一部だけ取り崩せないことも分かりました。2026年8月時点の方針メモです。
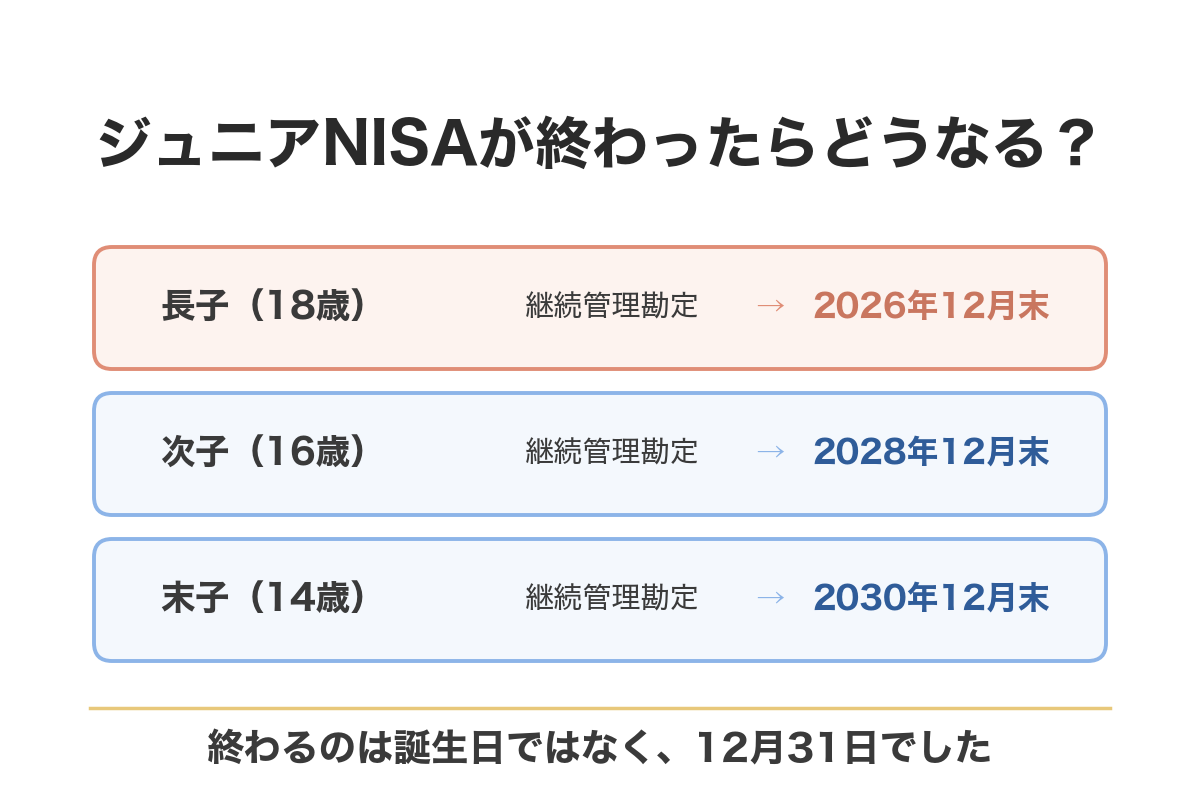
続きを読む →子ども3人のジュニアNISA、長子が今年で18歳になります。でも誕生日には何も起きませんでした。基準は1月1日時点の年齢だからです。特定口座への払い出し、取得価額のリセット、そして年明けすぐに売る理由。2026年8月時点のメモとして整理します。
続きを読む →「対数ね、はいはい」で20年きました。よく見ていたS&P500のチャートが対数目盛りだと気づいて、自分の約220ヶ月分の資産推移を描き直したら、忘れていた54ヶ月の元本割れと、2,000万円までの遠さが見えてきました。
続きを読む →