円高・円安で騒がなくていい。18年の積立でならすと、ドル円の平均は121円でした
実績・記録円高になった、円安になった。ニュースを見ていると、毎週のように為替の話をしています。
新NISAでオルカンを積み立て始めた人ほど、気になると思います。
円高も円安も、長期でやってたら、気にしなくていい
- いまは1ドル160円前後。こんな円安のときに買って大丈夫なのか
- 円高が来たら、損をするんじゃないか
自分は2008年から、毎月1回、資産と一緒にドル円のレートを記録してきました。218ヶ月ぶんあります。
それを全部並べて、自分の積立でならした平均を出してみました。
毎月入れたお金の量でならすと、1ドル121円でした。
76円の円高も、162円の円安も、両方通ってきて、ならすとこのくらいに落ち着いています。
心配しなくていい、というのが今日の結論です。
1. 18年ぶんのドル円を並べてみました
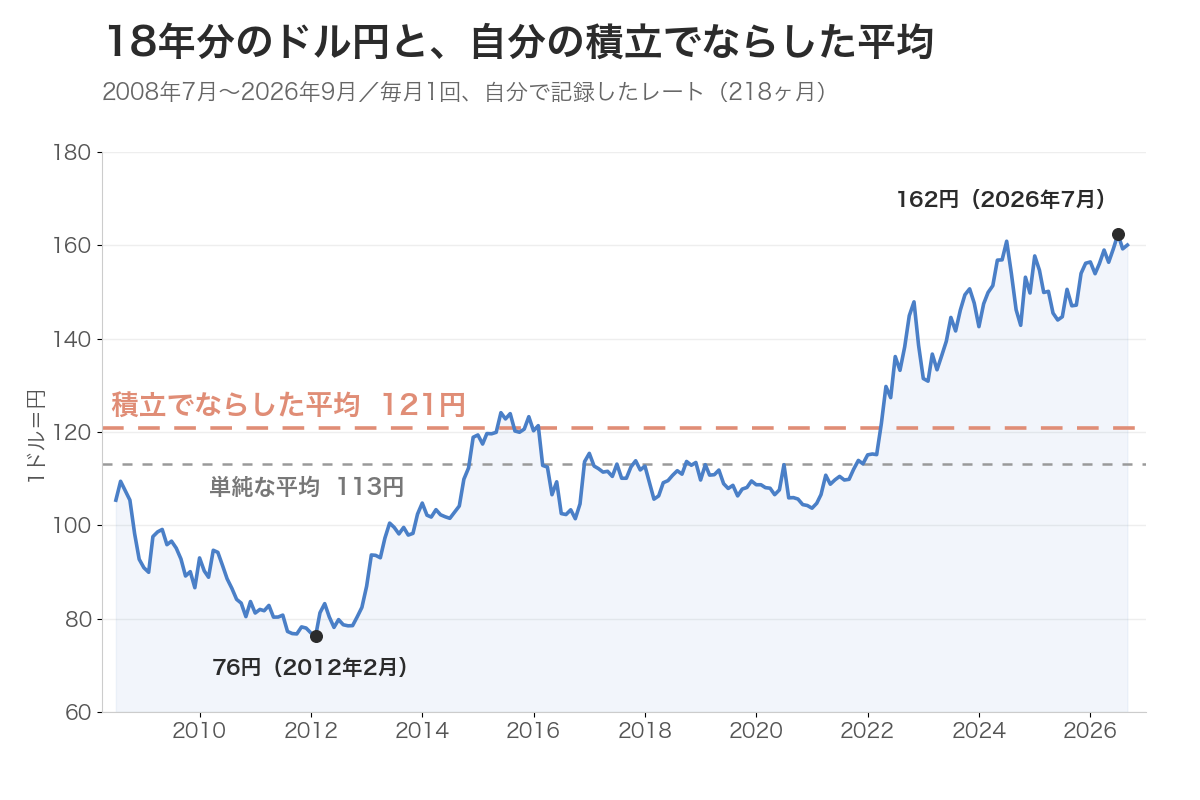
| 最も円高 | 76.22円(2012年2月) |
| 最も円安 | 162.41円(2026年7月) |
| 単純な平均 | 113.14円 |
| 積立でならした平均 | 120.92円 |
一番の円高と一番の円安で、2倍以上の差があります。同じ1ドルを買うのに、76円で済んだ月もあれば、162円かかった月もありました。
121円の出し方
Excelの記録には、毎月「投資総額」を書いています。それまでに入れた元本の合計で、評価額(いくらに増えたか)とは別の数字です。
この投資総額が前の月からいくら増えたか、つまりその月に新しく入れたお金を、その月に記録したレートで投資したとみなして平均しました。
なので121円は、実際に買った日のレートではありません。オルカンを121円で買ってきた、という意味でもありません。 自分が毎月入れてきたお金を、ドル円でならすとこのくらい、という目安です。
年ごとの平均
毎月1日前後に自分が記録した12回ぶんから出した数字です。市場の年間の最高値・最安値とは少し違います。
| 年 | 平均 | 最も円高 | 最も円安 |
|---|---|---|---|
| 2008(7月〜) | 102.2 | 92.7 | 109.4 |
| 2009 | 93.5 | 86.6 | 99.1 |
| 2010 | 88.2 | 80.4 | 94.7 |
| 2011 | 79.7 | 76.7 | 82.8 |
| 2012 | 79.5 | 76.2 | 83.2 |
| 2013 | 96.7 | 86.9 | 102.4 |
| 2014 | 105.5 | 101.5 | 118.9 |
| 2015 | 120.9 | 117.4 | 124.1 |
| 2016 | 109.2 | 101.4 | 121.4 |
| 2017 | 112.1 | 110.1 | 115.4 |
| 2018 | 110.5 | 105.6 | 113.7 |
| 2019 | 109.4 | 106.3 | 113.0 |
| 2020 | 107.2 | 104.2 | 113.0 |
| 2021 | 109.5 | 103.7 | 113.9 |
| 2022 | 130.3 | 115.1 | 147.9 |
| 2023 | 140.7 | 130.9 | 150.7 |
| 2024 | 151.0 | 142.6 | 160.9 |
| 2025 | 150.1 | 144.0 | 157.7 |
| 2026(〜9月) | 158.1 | 153.9 | 162.4 |
2011年と2012年は、80円を割っていました。当時のことはインデックス投資を20年続けた結果【前編】に書いています。
そこから2016〜2021年の6年間は、ほぼ105〜115円の間でした。2022年から一気に円安が進んで、いまの160円前後です。
こうして並べると、毎週のニュースで騒いでいる動きは、この線のほんの一部だと分かります。
2. 平均が2つあるのは、入れたお金の量が違うから
単純な平均は113円、積立でならすと121円。8円ずれています。
単純な平均は、毎月まったく同じ額を入れていた場合の目安です。実際には、入れた額は時期によってかなり違いました。
| 期間 | その期間に入れた額 | 積立でならした平均 |
|---|---|---|
| 2008〜2012年 | 351万円 | 91.4円 |
| 2013〜2019年 | 387万円 | 109.4円 |
| 2020〜2022年 | 1,182万円 | 115.0円 |
| 2023〜2026年 | 725万円 | 151.0円 |
80円を割っていた2011〜12年ごろは、入れられる額がまだ少なかったんです。入金が増えたのは2020年以降で、そのころは110〜150円台でした。
だから、全体の平均は121円に寄っています。
「円高のときに、たくさん買えばいい」というのは、あとから見ればその通りです。でも、入れられる額はそのときの給料と生活で決まります。為替を見て増やせるものではありませんでした。
3. 為替ヘッジはしていません
為替の影響を避ける方法として、「為替ヘッジあり」の投資信託があります。オルカンについて調べると、「ヘッジありとなし、どっちがいいか」という質問がいちばん多く出てきます。
自分はヘッジなしです。理由は単純で、ヘッジする理由がないと考えているからです。
ヘッジにはコストがかかります。ざっくり言うと日本とアメリカの金利差のぶんで、これが毎年かかり続けます。いまは年2.5%前後。オルカンの信託報酬(0.05775%)の40倍以上です。
為替は読めません。上がるか下がるか分からないものを、わざわざお金を払って消す必要を感じていません。
円安が来ても、円高が来ても、自分にはどうにもできない。コントロールの外にあるものなので、流れるままにしています。
そのかわり、積み立てていけば平均するとこのくらいになる、という数字は持っておく。それが上の121円です。
為替は分配金にも効きます。VYMの分配金はドルで入ってくるので、同じ株数でも円高なら受け取る円が減ります(VYM分配金9月の答え合わせ、VYMのデメリット)。
4. 円高が来ても、何も変えません
積立の額も、買う商品も変えません。
そもそも自分は、円高の時代から始めています。76円のころを知っています。
円高というのは、外国の資産が安く買えるときです。いま積み立てている側からすると、悪い話ではありません。
もちろん、円高になれば持っている資産の円での評価は下がります。いまの160円前後から平均の121円まで戻れば、自分の資産は2割ちょっと減る計算です。
それでも、やることは同じです。下がった値段で、また毎月買い続けるだけです。18年間、ずっとそうしてきて、平均が121円になりました。
「円高のときだけ増やす」もしていません
120円くらいまで円高になったら積立を増やして、円安に戻ったら減らす。そういうやり方を考える人もいると思います。
自分はしていません。
円高がどこまで進むのか、いつ戻るのかは、そのときには分かりません。120円で増やしたあと、100円まで行くかもしれない。増やすタイミングを考え始めると、今度は減らすタイミングも考えないといけなくなります。
2章で書いたとおり、入れられる額は給料と生活で決まります。為替に合わせて動かすより、決めた額を毎月入れるほうが、自分には続きました。
決めた額を、毎月同じように入れる。やっていることは、これだけです。
一括で入れるか、毎月積み立てるかの話は一括投資と積立投資にも書きました。
5. 平均でならすと、こうなります
騒ぎは毎週あります。円高になれば「オルカンが下がった」、円安になれば「今は高値づかみだ」。
でも、18年ぶん並べると、1本の線です。そして、毎月同じように入れ続けていれば、平均は勝手に真ん中あたりに落ち着きます。
自分がやったのは、為替を読むことではありませんでした。毎月、同じように入れ続けただけです。
数字について:レートは毎月1日前後に記録した値です。投資総額には初期の日本株など円の資産も含まれているので、121円はドルを実際に買った平均そのものではなく、それに近い目安です。記録を始めた2008年7月より前に入れていた259万円は含めていません。
まとめ
- 2008年から毎月記録したドル円は、76円から162円まで動きました
- 毎月入れたお金でならすと121円、単純な平均は113円でした
- 為替ヘッジはしていません。為替は読めないので、流れるままにしています
- 円高が来ても何も変えません。外国の資産が安く買えるときなので、そのまま買い続けます
これから積み立てを始める方は、よければこちらからどうぞ。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。