人はなぜ投資で余計なことをしたがるのか。リートの利回り5.4%から、頭の中で「天才の発想」が完成するまで
暴落・投資マインドインデックス投資は、インデックスを買えばいいだけです。20年やってきて、それがいちばん強いことも分かっています。
なのに、つい余計なことを考えてしまいます。
最近も1つ、頭の中で余計なことが完成しかけました。きっかけは、リートの利回りです。
今日は、その余計なことが頭の中でどう組み上がっていったのかを、そのまま書いてみます。
余計なことは、外からやってくるのではなく、自分で生み出しています。
自分で難しくしてるだけやで
1. きっかけは、リートの利回りでした
金利が上がってきています。金利が上がると、リートの値段は下がりやすくなります。値段が下がれば、そのぶん利回りは上がって見えます(らしいです。詳しくは知らんけど)。
9月に、J-REITの利回りが4.88%でしたという記事を書きました。そのときから、なんとなく気になっていました。
いまの数字を調べてみました。
| 2026年9月30日 | |
|---|---|
| 東証REIT指数 | 1,707.14 |
| J-REITの平均分配金利回り | 5.40% |
| 10年国債の利回り | 3.05% |
| 差(イールドスプレッド) | 2.35% |
(出典:東証REIT指数・J-REIT分配金利回り。5.40%はJ-REIT全銘柄の平均分配金利回りで、東証REIT指数とは別の指標です)
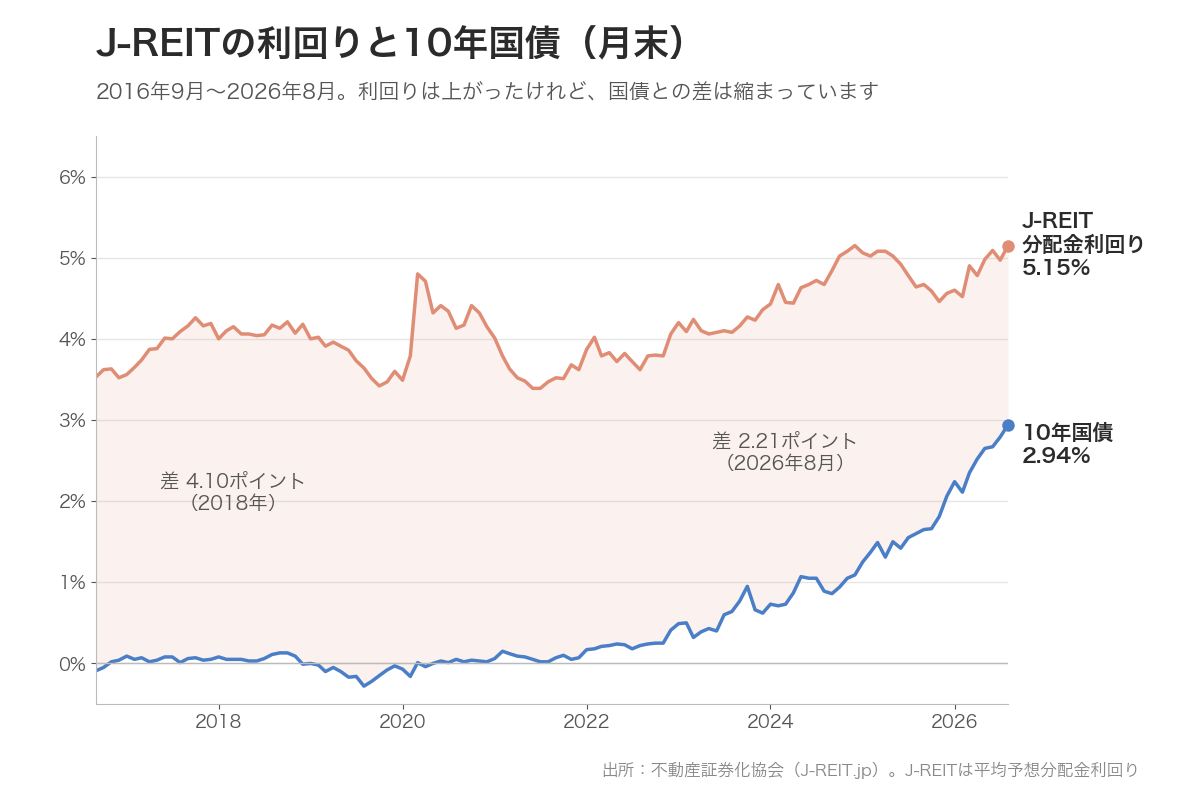
10年分の推移を見ると、リートの利回りは上がってきています。ただ、それ以上に国債の利回りが上がっていて、差は縮まっています。
自分の頭の中では「6%くらい」になっていました。調べたら、平均は5.40%でした。気になっているものは、頭の中で少し盛られます。
2. 余計なことが、頭の中で完成するまで
そして、頭の中で起きたことを、順番に書きます。
① 金額にしてみる
6%で利回りが取れるとします。自分のポートフォリオで考えます。
2,000万円で6%なら、年間120万円。
「おいしいな」と思います。
② 壁にぶつかる
でも、リートに回せる2,000万円は、さすがにありません。
普通なら、ここで終わりです。
③ 無駄に知恵が働く
ここで、無駄に知っていることが顔を出します。
証券担保ローン、というものを聞いたことがある。持っている株や投資信託を担保にして、お金を借りられるサービスです。
④ 天才の発想だと勘違いする
仮に2%で借りて、6%で回せば、4%の差が取れる。
「これ、天才の発想じゃないか」と思います。
自分で考えただけに、そう見えます。もちろん、先人たちはとっくにやっています。
⑤ 完成
オルカンかVYMを担保に入れて、担保の50%くらいまで借りる。そのお金でリートを買って、利ざやを取る。
これで、余計なことが完成しました。
3. 実際に調べてみると
せっかくなので、証券担保ローンの条件も調べました。
| 金利 | 担保にできるもの | |
|---|---|---|
| 野村Webローン(野村信託銀行) | 年2.40%(変動、2026年8月17日から) | 野村證券に預けている株・投資信託など |
| 楽天銀行の証券担保ローン | 年2.375%(借入1,000万円超)、担保の60%まで | 国内の株・ETF・REITだけ |
(出典:野村信託銀行 金利一覧、楽天銀行 証券担保ローン お借入利率、楽天証券 楽天銀行証券担保ローンの基本ルール)
分かったことが2つあります。
1つ目。楽天では、オルカン(投資信託)もVYM(米国ETF)も担保にできません。やるなら、野村に移すところから始まります。余計なことが、もう1段増えます。
2つ目。利ざやは、思っていたより小さい。リートの平均利回り5.40%から借入金利2.40%を引くと、差は3.0%です。しかも、リートの分配金には約20%の税金がかかります。税金を引くと、手元に残る利回りは4.3%くらい。そこから2.40%を払うので、残るのは2%弱です。
天才の発想は、数字を入れると、普通の発想になりました。
4. 本当に怖いのは、暴落のときです
利ざやが小さいだけなら、まだいいんです。怖いのは、相場が崩れたときです。
リーマンショックのとき、J-REITの指数は2008年10月に史上最安値の704ポイントまで下がりました。利回りは9%台まで上がっています。利回りが高く見えるのは、値段が下がったからです。
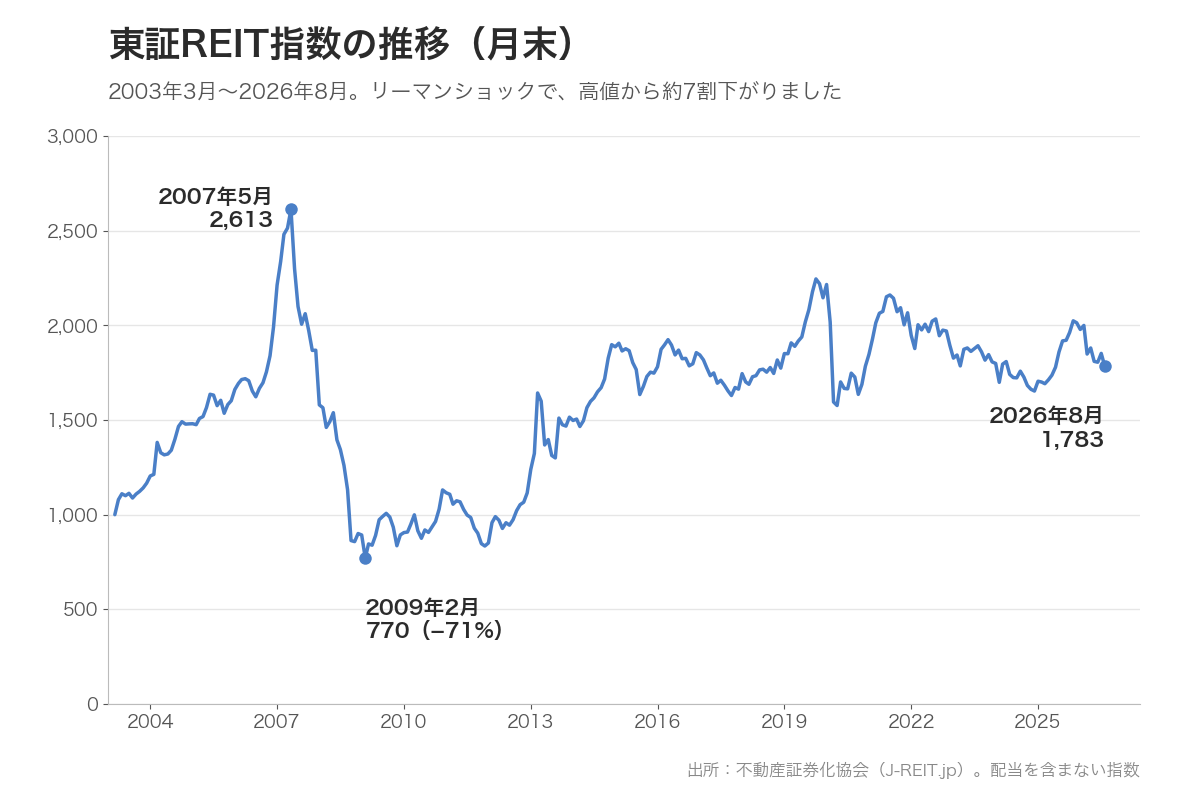
月末の値で見ても、2007年5月の2,613から2009年2月の770まで、約7割下がっています。
そして、同じような株安の局面では、担保にしているオルカンやVYMも下がる可能性があります。
担保の50%まで借りていたら、担保の値段が下がった時点で、借りている額が担保に対して大きくなりすぎます。追加の担保を求められるか、担保を売られてしまいます。株もリートも安いときに、です。
もう1つ、皮肉なことがあります。リートの利回りが上がった理由は、金利が上がったからでした。同じ理由で、変動金利の借入金利も上がります。
借りて投資するのは、自分のお金の範囲を超えて、値動きにさらすことです。その考え方はエクスポージャーとリスク許容度は、別のものですに書きました。
5. なぜ、余計なことをしたがるのか
自分で振り返ると、理由はこのあたりだと思います。
市場平均を超える方法を、思いついた気がする
インデックス投資は、市場平均を取りにいく投資です。分かっていても、それを超える画期的な方法を見つけたような気がしてしまいます(20年経っても)。
なまじ知っている
証券担保ローンを知らなければ、②の「2,000万円はない」で終わっていました。知識があるほど、壁を越える方法を思いつきます。
自分で考えたものは、よく見える
人から聞いた話なら疑えます。でも、自分で組み立てた話は、なぜか天才の発想に見えます。
取り逃がすのが怖い
これは、少し違う形の余計なことです。
コロナショックのときに、3倍レバレッジのSPXLを買いました。5年持てば余裕、と思っていました。でも、上がっているときに利益を取り逃がすのが怖くて、損益率100%で早めに利確しています。そのあとも、SPXLは上がりました。その話はコロナショックで3倍レバレッジを買った話に書いています。
増やしたいときも、守りたいときも、人は何かしたくなります。
6. 意外と筋がいい気もする。でも、数字で確かめると
自分で考えたものはよく見える、と書いたそばからですが、この作戦、意外と筋がいいような気もしています。
資産全体から見て1割くらいを借りるだけなら、暴落が来ても、現金プールで返せます。利ざやも、税引き後で2%弱はプラスです。
でも、数字で確かめると、3つ引っかかります。
正体は、エクスポージャーを増やすこと
この作戦のリスクの本質は、リートが高利回りだから、というより、借金によって市場に出すお金(エクスポージャー)を増やすことです。
利回りと借入金利の差で考えると、得をする作戦に見えます。でも中身は、レバレッジをかけることと同じです。
国債との差は、思っていたほど大きくない
ここは見落としがちでした。
いまは、10年国債で3%前後の利回りがあります。J-REITの平均分配金利回り5.40%との差は、2.35ポイントです。
株式や不動産、金利の変動リスクを取って得られる上乗せとして見ると、思っていたほど大きくありません。
借金をしてまで取りにいく上乗せとしては、思ったより薄いです。
リーマン級が来たら、耐えられるのか
担保に対して、どれだけ借りるかで決まります。
楽天銀行の証券担保ローンでは、担保の評価額に対する借入の割合(担保融資比率)が60%を超えると、追加の借入や担保の解除ができなくなります。85%を超えると、担保の銘柄が全部売られて、返済に回されます(楽天証券 基本ルール)。
リーマンショック級で、担保が半分になった場合で考えます。
| 担保に対して借りる割合 | 担保が半分になったとき | 楽天の基準で見ると |
|---|---|---|
| 50%(2章の⑤) | 100% | 85%を超える。担保を全部売られる |
| 25% | 50% | 60%以下。耐える |
| 15% | 30% | 余裕がある |
2章で完成した「50%借りる」は、リーマン級が来たら、いちばん安いところで担保を売られます。借りる割合を小さくすれば耐えられますが、そのぶん、取れる利ざやも小さくなります。
7. それでも、記事にしておく理由
白状すると、リートの利回りがさらに上がってきたら、ちょっと考えたくなると思います。金利は、まだ上がるかもしれません。
だから、いま記事にしておきます。
いまの数字を残しておけば、あとで「あのときは、リートが5.40%、国債が3.05%、借入金利が2.40%だったのか」と比べられます。頭の中の「6%くらい」ではなく、記録が判断材料になります。
ゆっくり考えつつ、チャンスはうかがいます。でも、やるとしても、頭の中で完成した勢いのままでは、やりません。
インデックス投資で余計なことをしない、という話はインデックス投資初心者がやらなくていいことにも書いています。
まとめ
インデックスを買えばいいだけ。それは分かっています。
それでも、リートの利回りが上がってきたというだけで、借りて利ざやを取る、という余計なことが頭の中で完成しました。
- 気になる数字は、頭の中で盛られる(5.40%が6%に)
- なまじ知っていると、壁を越える方法を思いつく
- 自分で考えたものは、天才の発想に見える
- 数字を入れると、利ざやは2%弱。暴落のときは、担保もリートも一緒に下がる
- 本質はレバレッジ。国債が3%前後の時代に、リートとの差は2.35ポイントで、思ったより小さい
余計なことは、誰かに持ち込まれるものではありません。自分で生み出して、自分で投資を難しくしています。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。