こどもNISAは、児童手当の分だけ月1万円にした|16歳と14歳の2人、ジュニアNISAと並べて申し込んだ記録
新NISA・制度8月の記事で、下の2人のこどもNISAについて書きました。そのときは、「月々いくら入れるか、まだ決まらない」で止めていました。
その答えが出ました。
2人とも、児童手当の分だけ月1万円にします。
悩んだわりに、月1万円。
8月に書いた記事は、こちらです。
この記事の目次
- 結論:2人とも月1万円
- 前提:自分の子ども3人の状況
- 月1万円にした理由
- 満額(年60万円)にしない理由
- お金の流れ:年に1回、12万円をまとめて入れる
- 申し込んでみた
- やってみて分かったこと
- まとめ
1. 結論:2人とも月1万円
決めたのは、これだけです。
| こどもNISAを使える年 | 月額 | 入れる元本 | |
|---|---|---|---|
| 次子(16歳) | 2027年・2028年 | 1万円 | 24万円 |
| 末子(14歳) | 2027年〜2030年 | 1万円 | 48万円 |
こどもNISAの生涯の枠は600万円です。次子は4%、末子は8%しか使いません。
枠は大きく余らせて、児童手当の分だけ入れる。
2. 前提:自分の子ども3人の状況
子どもは3人います。
| 年齢 | ジュニアNISA | こどもNISA | |
|---|---|---|---|
| 長子 | 18歳 | 2026年末で終わり | 対象外 |
| 次子 | 16歳 | 約550万円。2028年末まで持つ | 2027年・2028年の2年 |
| 末子 | 14歳 | 約550万円。2030年末まで持つ | 2027年〜2030年の4年 |
下の2人は、ジュニアNISAにそれぞれ約550万円が入っています。これは18歳になるまで、触らずに持ち続けます。
こどもNISAは、1月1日の時点で17歳以下の子どもが使えます。なので、下の2人が使えるのは、次子が2年、末子が4年だけです。
ジュニアNISAとこどもNISAは、別の制度なので、並べて使えます。ジュニアNISAの残高を、こどもNISAへ直接移すことはできません。なので、こどもNISAには新しいお金を入れることになります。
ジュニアNISAを先に終わらせて、こどもNISAに入れ直す手もあります。でも、下の2人の場合は、計算上は損になる可能性が高いです。
ジュニアNISAは、一部だけ出すことができません。終わらせるなら全部です。一方で、こどもNISAに入れられるのは年60万円まで。残りの次子約430万円、末子約310万円は課税口座に置くことになり、18歳までの値上がり分に約20%の税金がかかります。
持ち続ければ、この税金はかかりません。18歳の年末で取得価額がリセットされて、そこまでの値上がり分は非課税のまま確定します。
もし、子どもがもっと小さかったら
下の2人は、あと2年と4年なので、ジュニアNISAを持ち続けます。でも、もし18歳まで10年くらいある年齢だったら、自分はジュニアNISAを終わらせて、こどもNISAに移すかもしれません。
税金だけで見ると、得にはなりにくいです。年60万円ずつしか移せないので、移しきるまでは課税口座に置くお金が出ます。それに、ジュニアNISAも18歳の年末で取得価額がリセットされるので、そのあと大人のNISAに入れ直せば、税金はほとんどかかりません。
それでも移すとしたら、理由は、18歳で大人のNISAにそのまま引き継がれることです。
18歳になると、口座の管理は親の手を離れて、子ども本人のものになります。ジュニアNISAの分を大人のNISAで続けるには、子どもが自分で売って、入れ直さないといけません。こどもNISAなら、はじめから大人のNISAに入った状態で渡せます。続けるための手間が、1つ減ります。
10年先まで見るなら、少しの税金より、この手間が減るほうを取ると思います。
3. 月1万円にした理由
理由は3つです。
1つめは、児童手当は子どものお金だと、自分は思っているからです。
国から子どものために出ているお金なので、子どもの口座に入れたいと考えています。次子の児童手当は月1万円、末子は第3子なので月3万円です。2人とも、そのうち1万円をこどもNISAに回します。末子の残りの2万円は、子ども用の貯金に入れます。
2つめは、せっかく枠があるからです。
こどもNISAで増えた分には、税金がかかりません。それなら使っておこう、くらいの感覚です。
3つめは、18歳で大人のNISAに、そのまま引き継がれるからです。
こどもNISAは、大人のNISAのつみたて投資枠へ、非課税のまま移ります。ジュニアNISAは特定口座に移るので、下の2人はこのあと売って入れ直すことになります。ここが、ちょっと面倒です。こどもNISAの分だけでも、何もしなくていいのは助かります。
4. 満額(年60万円)にしない理由
はじめは、満額だと1人年60万円になるので、無理だと思っていました。
でも、よく考えると、理由はそこではありませんでした。
子ども用の貯金は、児童手当を15年ためてきたので、実は余っています。理屈だけで言えば、満額を入れてもいい。
それでも満額にしないのは、18歳で渡すお金が多すぎるからです。
下の2人には、ジュニアNISAがそれぞれ約550万円あります。18歳のころには、たぶん600万円くらいになります。そこに、こどもNISAを満額で入れると、末子は240万円が上乗せされて、運用の分も入れると、900万円くらいになるかもしれません。
18歳の自分が900万円を持っていたら、うまく扱えた自信はありません。
増やせるなら、それに越したことはありません。でも同時に、教育費なども考えたうえで、18歳でいくら渡すのかが大事だと思っています。
5. お金の流れ:年に1回、12万円をまとめて入れる
毎月1万円を、毎月入金するのはめんどくさいです。なので、年に1回だけ動かします。
- 児童手当が、地方銀行に入る
- 地方銀行から、楽天銀行へ移す
- 年の初めに、楽天銀行から子どもの証券口座へ、12万円ずつまとめて入れる
- 子どもの証券口座のお金から、毎月1万円ずつ積立で買う
- 児童手当の残りは、子ども用の貯金へ
ジュニアNISAのときも、親の楽天銀行から子どもの証券口座へ入金して、そこから買っていました。こどもNISAも、同じ子どもの証券口座を使うので、同じ流れになる見込みです。
1つだけ注意があります。児童手当は2か月ごとに入ってくるので、年の初めに入れる12万円は、いったん立て替えになります。その年に入ってくる児童手当で、あとから戻します。
子ども用の貯金を、目的別口座でどう分けたかは、別の記事で書きます。
6. 申し込んでみた
楽天証券で申し込みました。
親が楽天証券の口座を持っていることが前提
こどもNISAは、親が自分の楽天証券にログインして、そこから子どもの分を申し込む仕組みです。親が口座を持っていなければ、先に親の口座を作る必要があります。
親の口座の作り方は、こちらに書いています。
ログインして見ると、こどもNISAの口座は「未開設」になっていました。
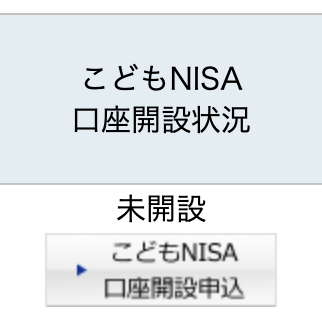
ジュニアNISAの口座を持っていても、こどもNISAは自動では開きません。申し込みが要ります。8月の記事では「自動で開くのか分からない」と書いていましたが、答えはこれでした。
ただ、手続きそのものは短く済みました。ジュニアNISAのときに、子どもの未成年口座を作っていたからです。
未成年口座がない人は、こどもNISAと一緒に未成年口座も申し込みます。子どもの名前や生年月日を入力して、住民票も子どものマイナンバーが載ったものが必要です。自分の場合は、子どもの情報の入力がなく、住民票もマイナンバーの記載なしでよくなっていました。
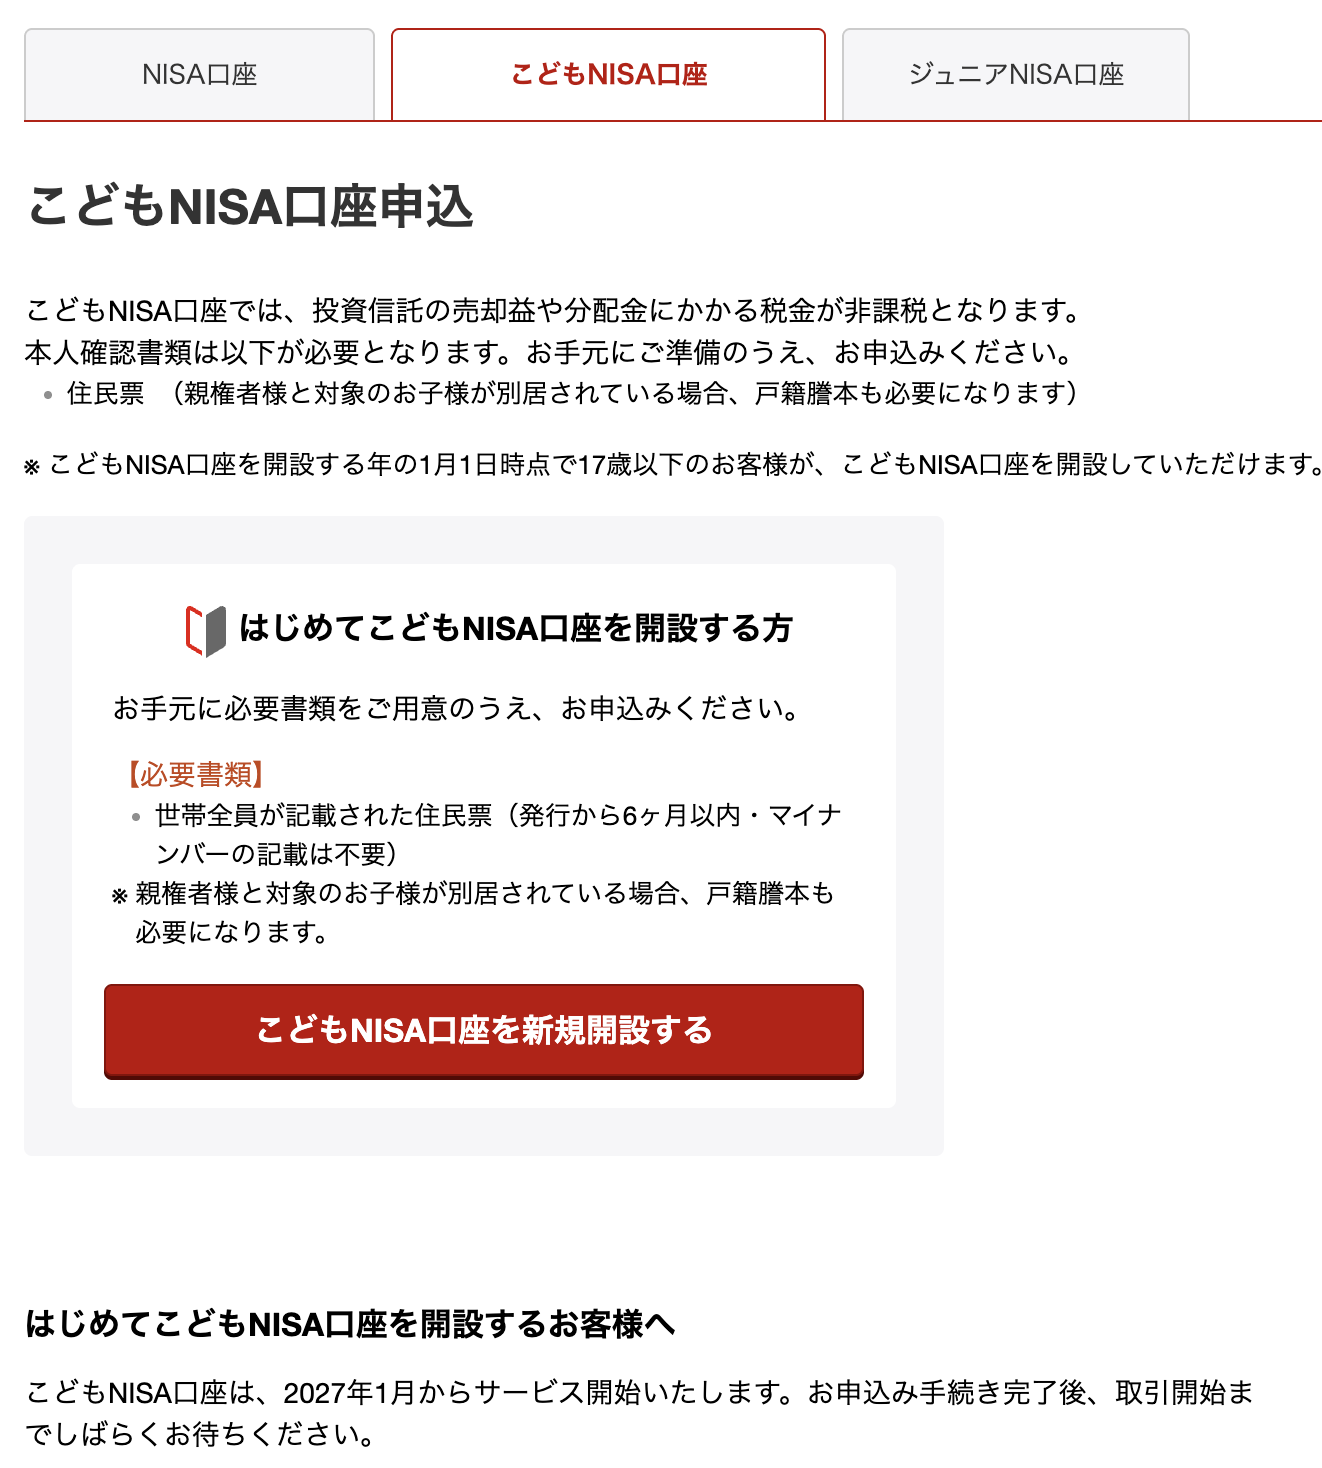
申し込みのあとは、税務署の審査があります。
住民票は、1人ずつの形でしか出なかった
必要な書類は、住民票の写し1種類だけです。子どもと同居していれば、ほかの書類は要りません。
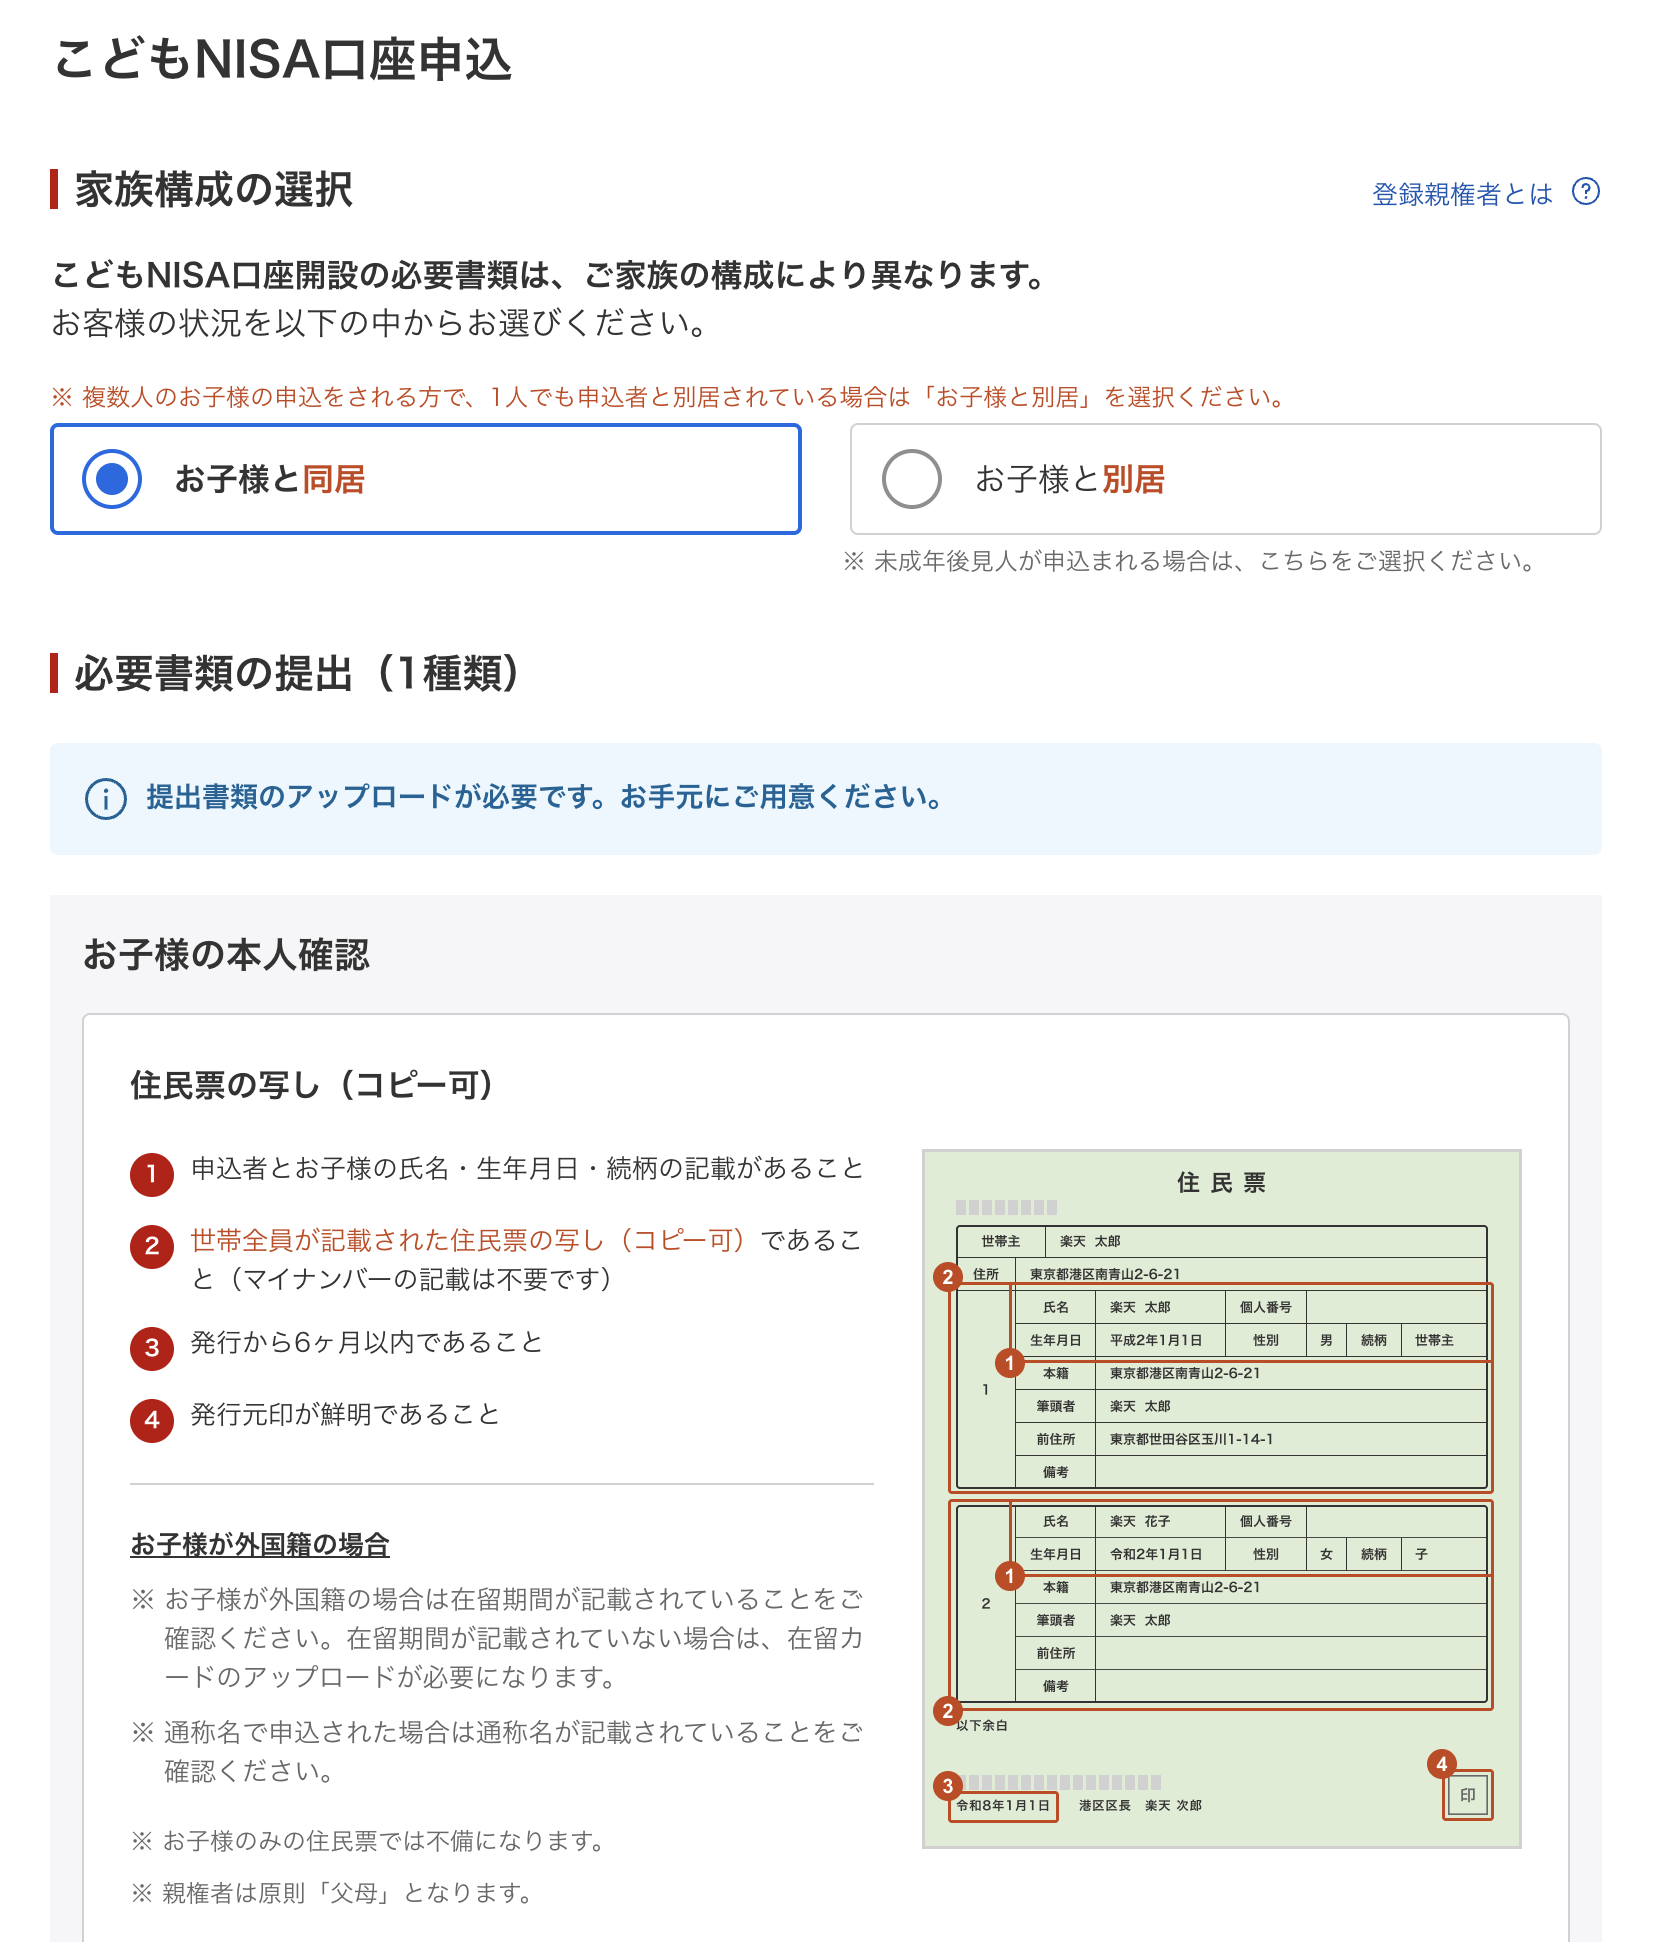
住民票の画像は、楽天証券の見本です。
条件は、世帯全員が載っている住民票です。親と子どもの続柄(「子」など)が分かる必要があります。
コンビニで世帯全員の住民票を取ろうとしたら、出てきたのは、家族1人ずつの住民票でした。自分の市では、世帯全員が1枚にまとまった一覧の形では出せないそうです。
そこで、1人ずつの住民票を、全員分アップロードすることにしました。
世帯全員の住民票が取れる人は、取るときにこの4つを選べば大丈夫です。
- 世帯全員
- 続柄:あり
- マイナンバー:未成年口座がある人は「なし」、ない人は「あり」
- 本籍:なしでOK
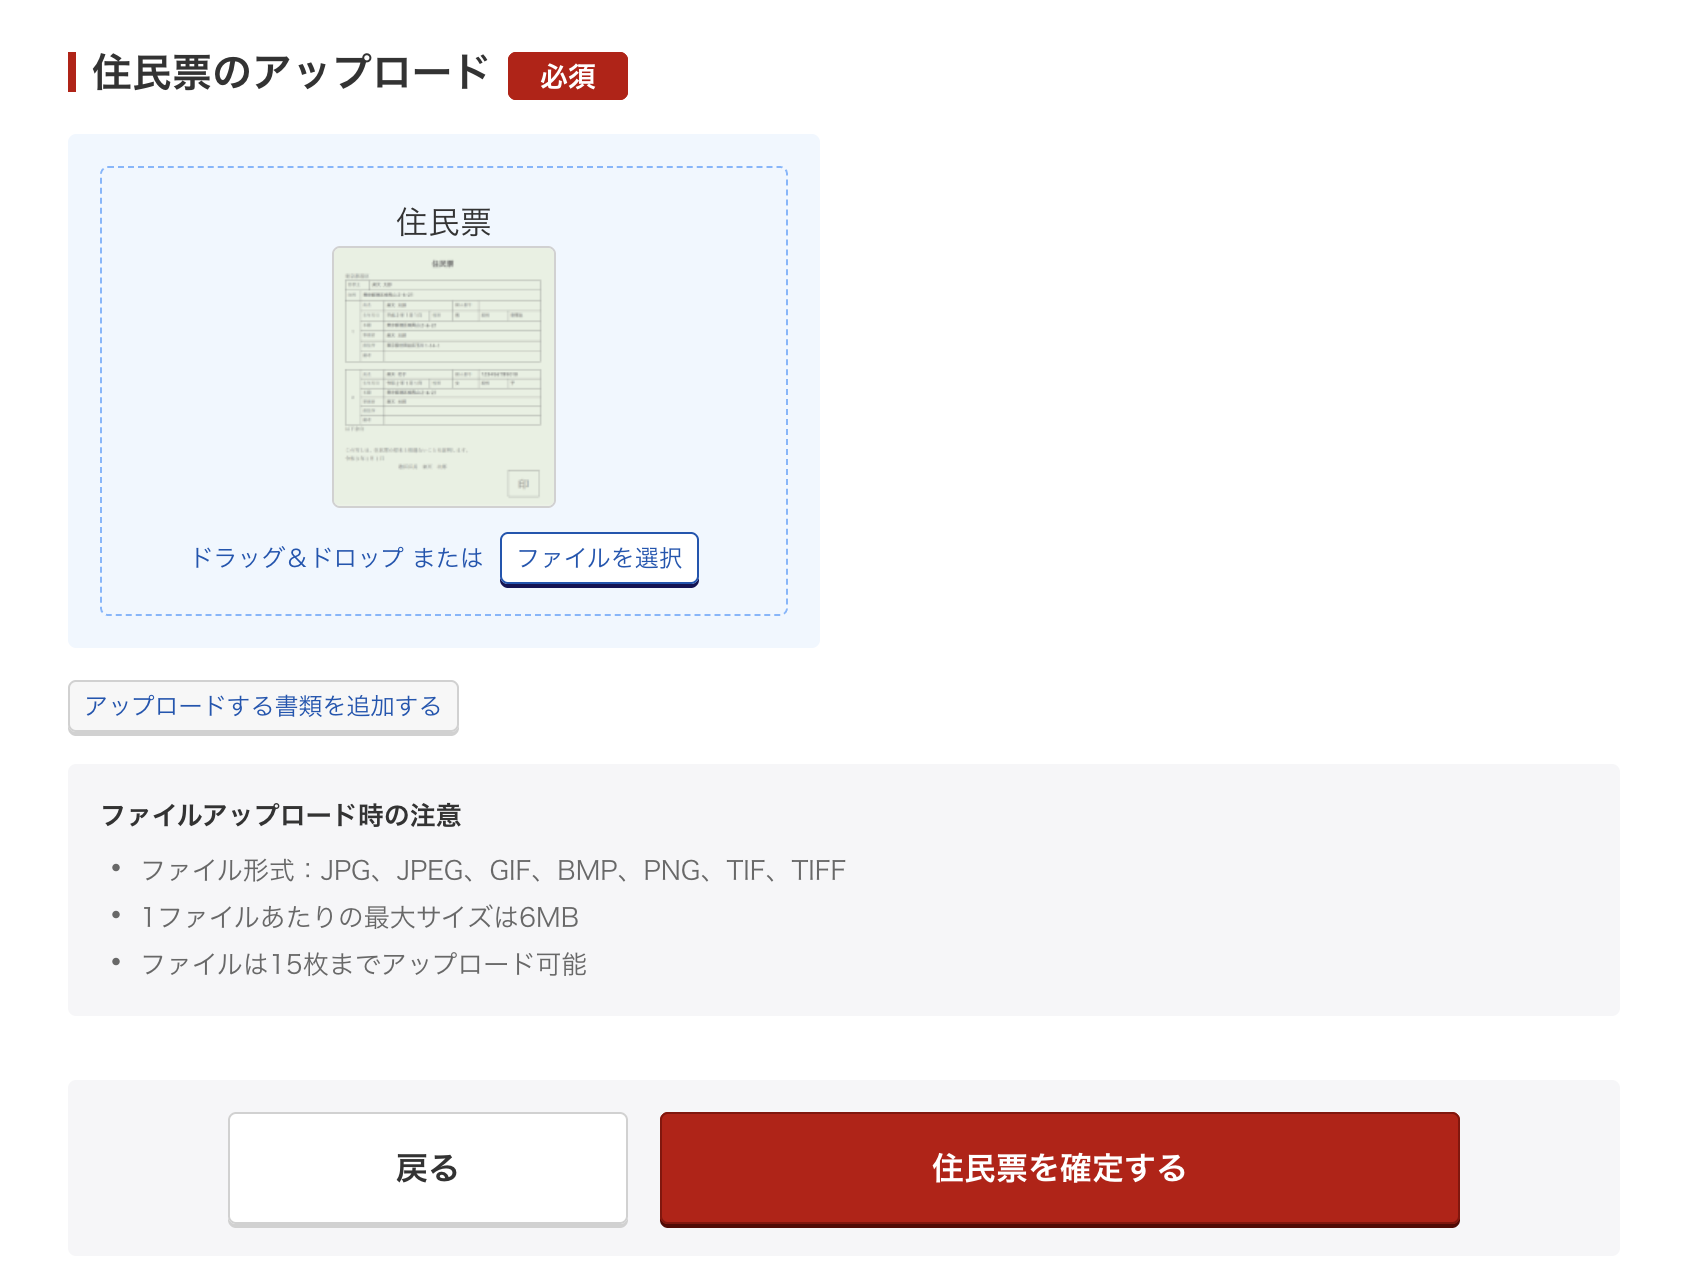
ここからアップロードしました。
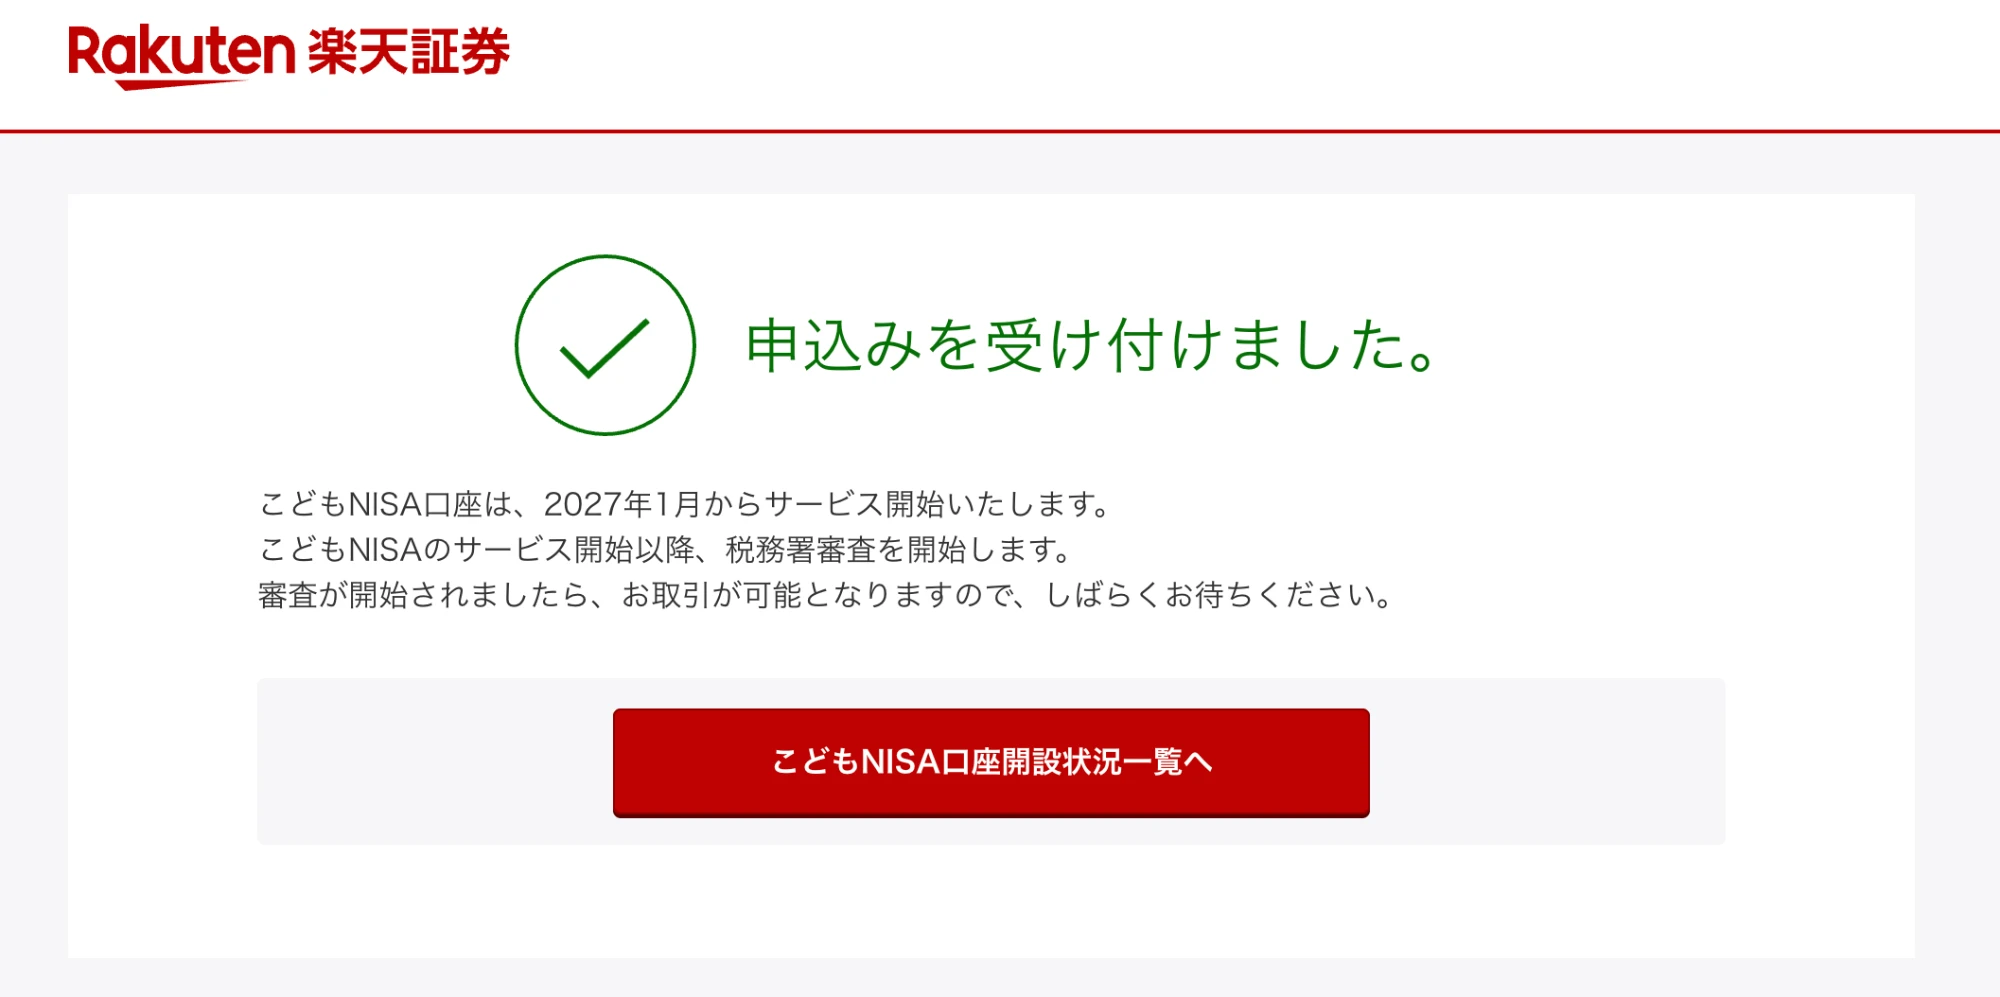
これで、申し込みは受け付けられました。
次の日に、楽天証券からメールが来ました。1人は、申し込みの内容と書類の確認が終わったという連絡でした。
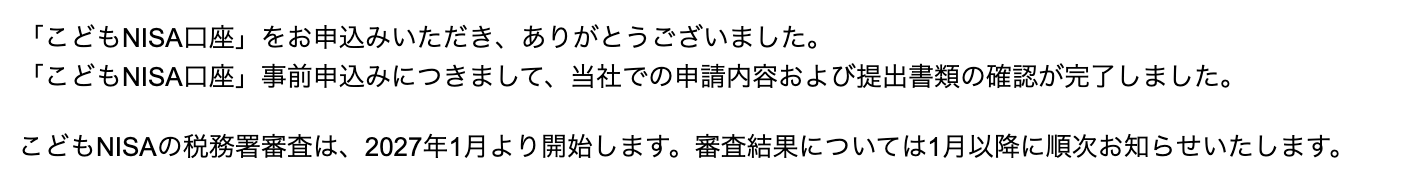
もう1人は、書類に不備があって、再提出になりました。2人とも同じファイルを出したので、不思議です。粛々と再提出しました。
1人ずつの住民票でも、問題はなさそうです。もし不備になっても、メールの案内に沿って出し直せば大丈夫です。
メールと画面によると、税務署の審査が始まるのは、2027年1月にサービスが始まってからです。取引ができるのも、審査が始まってからになります。今は、年明けを待つだけです。
7. やってみて分かったこと
| 分かったこと | |
|---|---|
| 口座の開設 | ジュニアNISAがあっても、自動では開かない。申し込みが要る |
| 書類 | 世帯全員の住民票1種類だけ(同居の場合)。コンビニで出せない市区町村もある。自分は1人ずつの住民票を全部出した(1人は確認完了、もう1人は不備で再提出) |
| 買い方 | 積立だけ。一括(スポット)では買えない |
| クレカ積立 | 楽天証券では、子どもの口座はクレカ積立の対象外。こどもNISAもできない見込み |
| 始まる時期 | 取引は2027年1月から |
こどもNISAは、大人のNISAのつみたて投資枠と同じ扱いで、スポットでは買えません。年60万円を1月にまとめて買うような積立の設定ができるかは、まだ分かりません。
自分は月1万円で積み立てる予定なので、どちらでも困ることはなさそうです。
まとめ
- 下の2人のこどもNISAは、児童手当の分だけ月1万円にした
- 満額にしない理由は、18歳で渡すお金が多すぎるから
- 年に1回、12万円をまとめて子どもの証券口座に入れて、あとは積立に任せる
- ジュニアNISAがあっても、こどもNISAは申し込みが要る
- 住民票は、世帯全員の分が要る。コンビニで出せないこともある
8月には決まらなかった金額が、児童手当という、もともと子どものためのお金で決まりました。
こどもNISAで何から決めるかは、こちらに書いています。
出典
投資は自己責任でお願いします。この記事は特定の金融商品・制度を推奨するものではありません。画面や条件は2026年11月時点のものです。