家計簿で投資は何費? 支出ではなく「振替」です。21年つけた自分のシートを見せます
家計管理家計簿をつけていて、手が止まる場所があります。
給料から10万円を投資に回した。これは「支出」なのか。
手元からは減っています。でも、なくなったわけではありません。
結論から書きます。投資は支出ではなく「振替」です。
自分は家計簿を21年つけていますが、投資を支出に入れたことは一度もありません。
カード積立やと、アプリで支出になってまうんやけど。
この記事の目次
- 投資は支出ではなく「振替」です
- 支出と振替は、何が違うのか
- 国の統計でもアプリでも、投資は生活費と分けて扱われています
- それでも迷うのは、勝手に支出で入ってくるから
- うちの家計簿では、こう書いています
- 毎月どう動かしているか
- 年で決めて、月は成り行き
- で、結局どう書けばいいのか
1. 投資は支出ではなく「振替」です
自分の家計簿は、エクセルで作っています。そのシートの並びが、そのまま答えになっています。
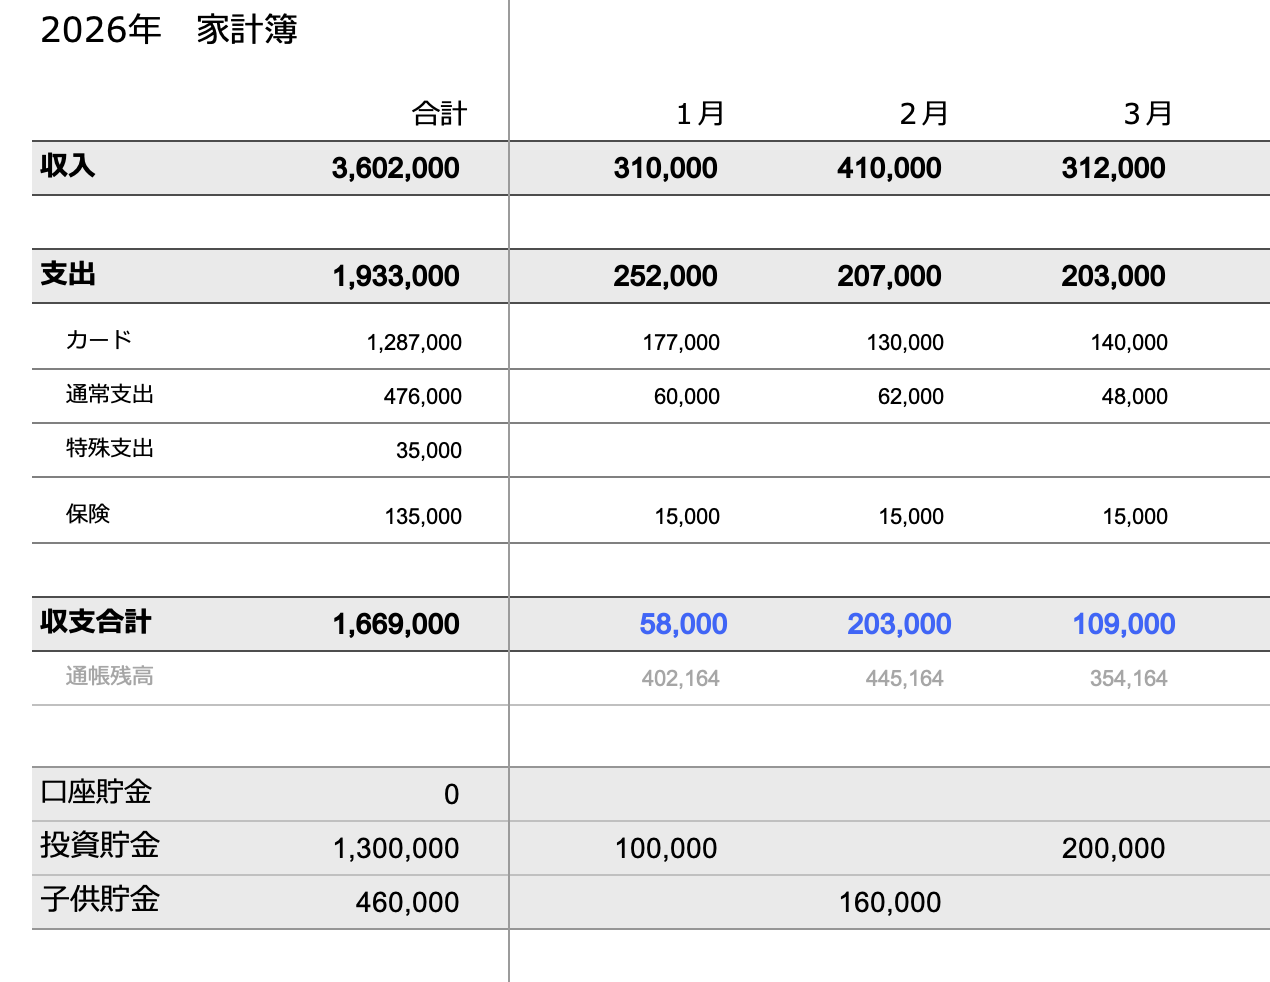
※ 2026年のシートの途中分です。数字は仮のを入れてますが、並びは実際のシートと同じです
上から、収入、支出、収支合計。そのいちばん下に、貯金の行が3つあります。
投資は、この「投資貯金」の行です。支出の中には入っていません。
つまり、こう考えています。
- 支出=家計の外に出ていって、返ってこないお金
- 振替=家計の中で、置き場所が変わっただけのお金
投資は、お金が減ったのではなく、姿を変えただけです。
なお、支出の費目が4つしかないのは、それはそれで理由があります。長くなるので、また別の記事に書きます。
2. 支出と振替は、何が違うのか
コンビニで200円のパンを買ったら、その200円は返ってきません。これが支出です。
銀行から証券口座に10万円を移して、投資信託を買った。手元の現金は10万円減りました。でも、投資信託が10万円分あります。家の外には、1円も出ていません。
簿記の考え方に近い言い方をすると、前者は費用、後者は資産の振替です。現金という資産が、投資信託という資産に変わっただけ。
これがわかると、いちばん下の段が読めるようになります。
| 行 | 何をしたか |
|---|---|
| 口座貯金 | 現金のまま、別の場所に置いた |
| 投資貯金 | 投資信託用に、別の場所に置いた |
| 子供貯金 | 現金を、子供用の口座に移した |
家計簿上では、3行とも「支出」ではなく、資産の行き先として管理しています。だから支出の中ではなく、収支合計の下に並んでいます。
3. 国の統計でもアプリでも、投資は生活費と分けて扱われています
これ、自分が勝手に決めたルールではありません。
総務省の家計調査では「見せかけの支出」
国がやっている家計調査は、こういう作りになってるらしいです。
| 分類 | 中身 |
|---|---|
| 実支出(消費支出) | いわゆる生活費 |
| 実支出(非消費支出) | 税金、社会保険料 |
| 実支出以外の支払 | 預貯金、投資、財産購入、借金返済 |
投資は「実支出」ではなく、「実支出以外の支払」に分類されています。
統計局の用語解説には、この「実支出以外の支払」について、こう書いてあります。
言わば「見せかけの支出」であり、預貯金、投資、財産購入、借金返済など、手元から現金が支出されるが、一方で資産の増加あるいは負債の減少を伴うものである。
見せかけの支出。国がそう呼んでいます。
用途分類の項目名は「有価証券購入」で、預貯金や借金返済と同じグループに置かれています。
※ 総務省統計局「家計調査 用語の解説」「家計調査収支項目分類の基本原則」より
マネーフォワードも「振替」を想定している
家計簿アプリの側も同じです。マネーフォワードMEのサポートページに、はっきり書いてあります。
マネーフォワード MEは、支出ベースの家計簿管理を想定しています。そのため、貯蓄や投資に関する支出履歴は「振替」とし、口座残高でご確認いただく想定です。
そして、振替にするとどうなるかも書いてあります。
振替履歴は、収入でも支出でもないため、自動的に家計簿の集計から除外されます。
国の統計も、大手の家計簿アプリも、同じ答えでした。
4. それでも迷うのは、勝手に支出で入ってくるから
答えが出ているのに、なぜ迷うのか。
放っておくと、支出として入ってくるからです。
クレジットカードで投資信託を積み立てていると、カードの明細がそのまま家計簿に流れてきます。アプリから見れば、それは10万円の買い物です。中身が投資信託かどうかまでは見ていません。
だから、自分で「これは振替です」と直さないといけない。
マネーフォワードの公式サポートにも、この質問がそのまま載っています。
クレジットカードで投資信託等を積立(購入)した場合、支出として処理するべきか証券会社に振替すべきなのか、どちらが正解ですか?
答えは「振替」です。ただ、その直し方は「投資の支出履歴を開いて、支出を振替に変える」という手順になっています。最初は支出として入ってくる、という前提です。
同じページの冒頭には、こうも書いてありました。
マネーフォワード MEで1番難しい機能、それは「振替」といっても過言ではありません。
アプリを作っている側が、一番難しいと言っています。迷うのは当然です。
※ マネーフォワード MEサポート「振替で困った時によくある質問」より
web上にも、同じ相談が何年も前から並んでいます。
マネーフォワードでカードで投資信託を買っている場合、支出に計上されてしまいますが、これって資産になるので計算がおかしくなりませんか
積み立てている証券会社に「振替」するのが正しいのでしょうか
毎月直すのが面倒で、結局そのままにしている。そして「自分のやり方は間違っているのでは」と検索する。こんな流れだと思います。
あえて支出として管理する人もいます
ややこしいのは、「投資を支出に入れる」やり方にも、ちゃんと理由があることです。
投資も含めて、毎月いくら口座から出ていくのかを1つの数字で見たい。そういう管理をしたい人はいます。マネーフォワードのサポートページにも、振替ではなく支出のカテゴリで管理したい人向けに、項目の作り方が書いてあります。
どちらが正しいかではなく、何を見たいかの違いです。
ここは8章でもう一度書きます。
5. うちの家計簿では、こう書いています
自分はアプリを使っていません。エクセルで自作しています。
理由は単純で、細かいところを自分で決めたかったからです。アプリは便利ですが、自分の場合は設定をいじるほうが面倒でした。
やっていることは、これだけです。
収入と支出を、抜けなく把握する。それだけです。
その上で、収入から支出を引いて残った黒字を、3つの行のどれかに振り分けています。
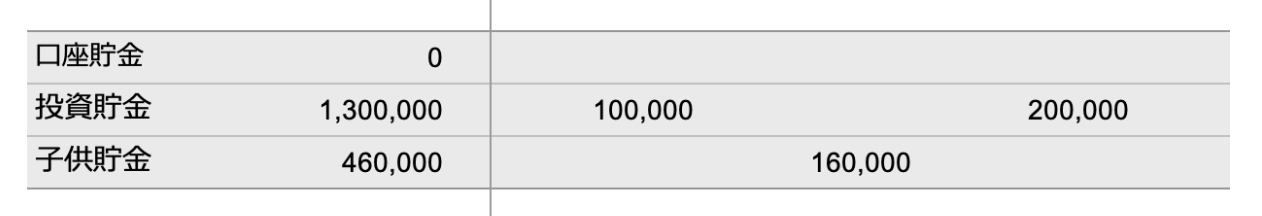
実体は、ほとんど同じ口座です
ここは正確に書いておきます。
3つの行のうち、本当に口座が分かれているのは子供貯金だけです。
児童手当や給付金は地方銀行に入ってくるので、それをそのまま子供用の口座に移しています。入ってきたものを、そのまま横に流すだけ。自分の稼ぎとして数えていません。
残りの2つ、投資貯金と口座貯金は、同じ楽天銀行に入っています。
つまり、お金の置き場所としては同じです。分けているのは、家計簿の上だけ。
それでも分ける意味があります
じゃあ無意味かというと、そうでもありませんでした。
順番は、方針が先です。年間予算を作るときに、今年は投資を厚くするのか、それとも現金を積み直すのかを先に決めておきます。
今年は投資貯金を積む年、と決めてあれば、黒字は投資貯金の行に入れる。
人は、中身が同じようなものでも、けっこう見た目に引っ張られます。同じ楽天銀行のお金でも、「投資貯金」と書いた分は増やすお金に見えるし、「口座貯金」と書いた分は手をつけないお金に見える。自分もそうです。
具体的にどう使っているかは、7章に書きます。
6. 毎月どう動かしているか
お金の流れそのものは、前に書いた記事があるので、ここでは簡単にします。
お金の役割は3つですが、口座は2つです。
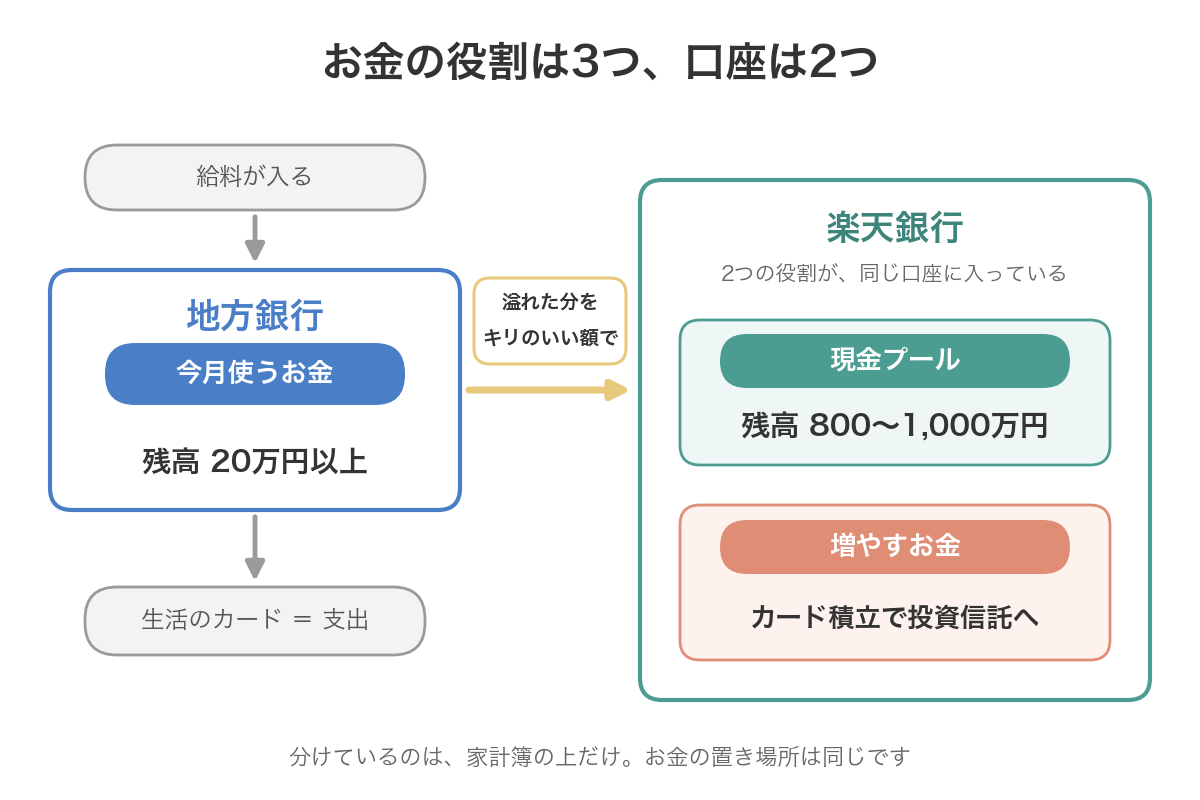
現金プールと増やすお金は、同じ楽天銀行に入っています。投資用のカード積立も、ここから引き落としています。
児童手当は、5章で書いたとおり、入ってきたらそのまま子供用の口座に移しています。家計のお金とは別枠なので、この図には入れていません。
生活のお金は地方銀行に入ってきて、そこから出ていきます。入ってくるのは月30万円くらいで、出ていくのはそれより少ない月のほうが多いです。なので残高は、20万円より上に積み上がっていきます。
そこから溢れた分を、楽天銀行に移しています。
翌月の半ばになると、その月の収支が見えてきます。残高が増えていたら、キリのいい金額を楽天銀行へ。面倒なときは、翌月に回します。ボーナスの月は、まとまって入ってくるので早めに移します。
この仕組みと、口座の分け方は銀行口座はこの形でしたに書きました。カードの引き落とし先を生活用と投資用で分けている話は、楽天カード積立のやり方にあります。
※ 楽天銀行に入っているのは、生活防衛資金と特別費と貯金とVYMの分配金です。中では分けていません(生活防衛資金の話)
家計簿でやっているのは、この移動を記録することです。
7. 年で決めて、月は成り行き
投資にいくら回すかは、決めていないわけではありません。
年間予算を作っています。
2026年の予算だと、投資貯金が年間115万円。それを四半期に割って、10万円、10万円、45万円、50万円と置いてあります。ボーナスの時期に厚くしてあるだけで、細かい根拠はありません。
年で決めて、月は成り行き。これが自分のやり方です。
毎月きっちり同じ額を入れているわけではないです。溢れた分を移しているので、月によってばらつきます。でも1年で見ると、だいたい予算どおりに落ち着きます。
この枠が、楽天銀行の残高を動かすダイヤルになっています
行を分けておくと、もう1つ使い道があります。
楽天銀行の残高は、800万円以上が心地いいと思っています。1,000万円を超えると多いと感じて投資に流すし、600万円を割ると心もとない。
この調整を、家計簿の行でやっています。
たとえば、楽天銀行の残高が600万円まで下がってきたとします。そうしたら翌年の予算を、こう書き換えます。
| 今年 | 来年 | |
|---|---|---|
| 投資貯金 | 120万円 | 20万円 |
| 口座貯金 | 0円 | 100万円 |
お金が入る口座は、どちらも同じ楽天銀行です。実際の振込先は1円も変わりません。
でも、これで来年の年末には残高が700万円に戻っている計算になります。
同じ口座に入れるお金に、違う名前をつけるだけ。 それだけで、現金と投資のバランスが動きます。
8. で、結局どう書けばいいのか
ここまで「振替です」と書いてきました。でも、検索して来た方が知りたいのは、たぶんもっと具体的なことだと思います。
費目の名前を、どうすればいいのか。
アプリを使っているなら、振替機能で終わりです
マネーフォワードにもZaimにも「振替」という機能があります。投資の明細を振替に変えると、支出の集計から外れます。
新しい費目を作る必要はありません。 これが一番早いです。
手書き・エクセル・スプレッドシートなら、費目を1つ作ります
自分のように自作している場合は、費目を作ることになります。名前は何でもいいのですが、支出の一覧とは分けて置くのがコツです。
| 置き方 | 名前の例 |
|---|---|
| 支出の下に、別の枠を作る | 振替/資産移動/貯蓄・投資/◯◯銀行 |
| 自分の場合 | 投資貯金/口座貯金/子供貯金 |
大事なのは名前ではなく、支出の合計に混ぜないことです。
カードを分けると、そもそも迷いません
4章の「勝手に支出で入ってくる」は、生活費と積立が同じカードの明細に混ざるから起きます。
自分は、積立専用のカードを1枚決めて、引き落としを投資用の楽天銀行にしています。生活のカードは地方銀行から落ちます。こうすると、積立のカードの明細は全部が振替、と最初から決まります。
楽天証券のクレカ積立に使えるのは楽天カードだけですが、楽天カードは2枚持てるので、生活用と積立用を分けられます。自分の設定は楽天カード積立のやり方に書きました。
結構、便利ですよ。
どうしても支出に入れたいなら
それもありだと思います。ただ、1つだけ気をつけることがあります。
支出に入れると、投資に回したお金まで「使ったお金」に見えてしまいます。
毎月30万円のうち10万円を投資に回している人が、投資を支出に入れると「支出が多くて貯まらない家計」に見えてしまう。実際には資産が増えているのに、家計簿の上では増えていないように見える。
逆に、振替にすると、手元の現金が減った実感が消えます。口座からは出ていっているのに、家計簿には出てこない。
貯まっていく額を見たいなら支出に入れない。手元から出た総額を見たいなら支出に入れる。
どちらが正しいということはなくて、何を見たいかで決まります。
まとめ
- 投資は、うちでは支出ではなく「振替」として管理しています
- 迷うのは、クレカ積立などが家計簿に支出として入ってくるからです
- 積立専用のカードを分けておくと、そもそも迷いません
- アプリなら振替にする。エクセルやスプレッドシートなら、支出とは別に「投資貯金」などの行を作れば済みます
家計簿でいちばん難しいのは、たぶん費目を決めることではありません。決めた形を、何年も続けることのほうです。
自分の場合、この形にしてから、そこはまったく迷わなくなりました。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。