児童手当の貯金250万円を、子ども3人でどう分けるか|長子18歳で1人150万円の設計
家計管理子ども3人の児童手当を貯めてきた、子ども用の貯金があります。いま、250万円です。
3人分を1つにまとめて置いていましたが、長子が18歳になって、児童手当が終わります。ここで、3人で分ける形を作ることにしました。
これから入る児童手当も足して、1人150万円ずつにそろえます。
3人とも、150万円でそろえる。
この記事は、こどもNISAを月1万円にした記事の続きです。児童手当をこどもNISAに回す話は、こちらに書いています。
この記事の目次
- 結論:1人150万円ずつ、目的別口座で分ける
- なぜ今分けるのか
- 計算:今の250万円+これからの約200万円
- 分け方:今の分と、これからの分
- 今は定期預金。分けるのは来年6月ごろ
- 目的別口座は、子ども3人のお金を分けるのに使いやすい
- お金の流れ
- 親の名義で預かって、教育費として払う
- まとめ
1. 結論:1人150万円ずつ、目的別口座で分ける
このように決めてみました。
| 目的別口座(現金) | こどもNISA | 合計 | |
|---|---|---|---|
| 長子(18歳) | 150万円 | なし | 150万円 |
| 次子(16歳) | 約125万円 | 24万円 | 約150万円 |
| 末子(14歳) | 約101万円 | 48万円 | 約150万円 |
児童手当が全部入り終わったときに、どこにいくらあるかの表です。どのお金をどこから入れるかは、4章に書いています。
現金の置き場所は、ドコモSMTBネット銀行の目的別口座です。子どもごとに1つずつ、3つに分けます。
置き場所は違っても、3人とも150万円。
ジュニアNISAは、これとは別です。3人それぞれの口座に、もう分かれて入っています。この記事で分けるのは、現金のほうです。
この150万円は、まず教育費などに使う予定のお金です。大学に行かないなどで使わなかった子には、貯めておいて、あとで渡します。
2. なぜ今分けるのか
長子の児童手当が、2027年3月で終わるからです。
児童手当は、18歳になったあとの最初の3月末までです。
これまでは、3人分を1つの口座にまとめて貯めていました。誰の分がいくら、とは分けていません。全員がまだ児童手当をもらっている間は、それで困りませんでした。
でも、長子はこれから教育費が出ていきます。まとめたままだと、長子の分を使ったときに、下の2人の分まで減って見えます。
1人目の児童手当が終わるところが、分ける区切りにちょうどいいと考えました。
児童手当を15年でいくらもらったかは、こちらに書いています。
3. 計算:今の250万円+これからの約200万円
分ける前に、全部でいくらになるかを出しました。
| 金額 | |
|---|---|
| 今の貯金 | 250万円 |
| これから入る児童手当 | 約200万円 |
| 合計 | 約450万円 |
これから入る分は、3人それぞれの月額に、児童手当が終わるまでの月数をかけて足したものです。月額は、長子と次子が1万円、末子が3万円です。
約450万円を3人で割ると、1人約150万円になります。
児童手当の額は、子どもによって違います。末子は第3子なので月3万円で、上の2人より多くもらっています。もらった分をそのまま本人の分にすると、3人目だけ多くなって不公平です。なので、全部を足してから、3人で割ります。
末子が、ずっと3万円のままでいられる理由
上の子が18歳を過ぎても、22歳の年度末までは、多子加算の数に入れられます。長子が22歳の年度末を迎えるのと、末子の児童手当が終わるのは、同じ年です。なので、末子は最後まで月3万円です。
ただし、親が世話をして、生活費などを負担していることが条件です。市区町村に確認書を出す必要があり、出すのが遅れると、出した翌月分からの計算になります。
4. 分け方:今の分と、これからの分
約450万円を、どこから誰に入れるかを決めました。
今の250万円は、150万円・50万円・50万円
長子は、もう児童手当がほとんど入ってきません。なので、今の貯金から150万円を、長子の分として先に分けておきます。これで長子の分は、今の時点でそろいます。
残りの100万円を、下の2人に50万円ずつ分けます。
これからの分は、こどもNISAを引いて下の2人へ
これから入る児童手当のうち、次子と末子の月1万円ずつは、こどもNISAに回ります。
残りを、下の2人の目的別口座に足していきます。足す額は、こどもNISAと合わせて1人150万円になるように決めます。こどもNISAに長く入れる末子のほうが、目的別口座に足す額は少なくなります。
こどもNISAに入れた分は、18歳まで運用されるので、そこから増えたり減ったりします。現金の分は増えません。なので、最後の金額は、ぴったり同じにはなりません。
5. 今は定期預金。分けるのは来年6月ごろ
設計はできましたが、実際に分けるのは、まだ先です。
今の250万円は、定期預金に入れています。満期が来るのが、来年の6月ごろです。
目的別口座は、先に3つ作っておきました。中身は、まだ0円です。
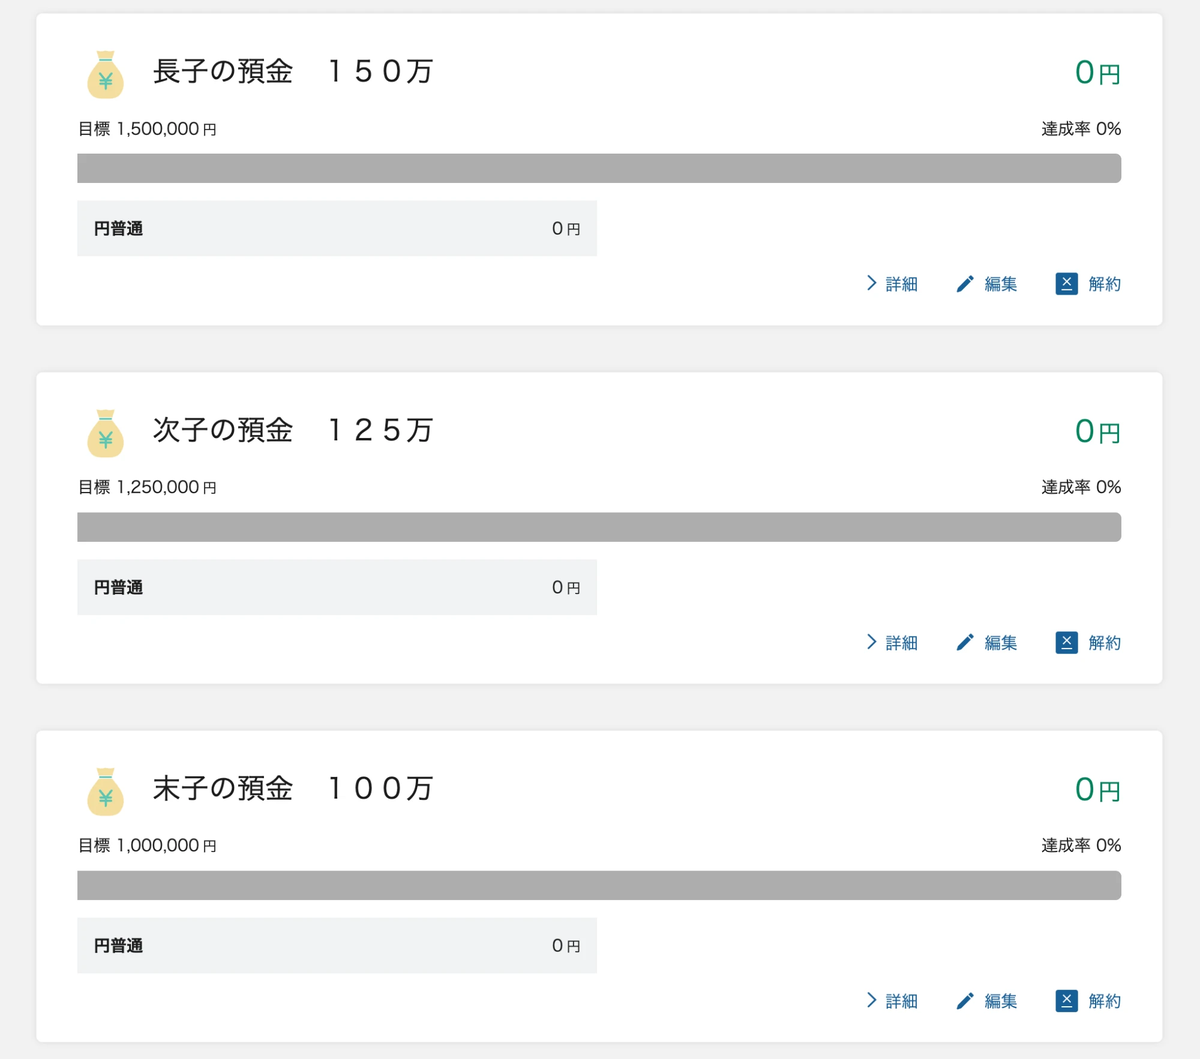
目標額は、1章の表の現金の額にしました。長子が150万円、次子が125万円、末子が100万円です。
満期になったら、ここに150万円・50万円・50万円を振り分けます。下の2人の残りは、これから入る児童手当で目標額まで足していきます。
6. 目的別口座は、子ども3人のお金を分けるのに使いやすい
目的別口座は、ドコモSMTBネット銀行の機能です。1つの口座の中で、お金を目的ごとに分けて置けます。最大で10個まで作れて、名前も自分でつけられます。代表口座から、金額と日にちを決めて自動で移すこともできます。
じつは、自分のお金には、目的別口座を使っていません。自分の分は、分けなくても感覚でいけます。そもそも、厳密に管理しているわけでもありません。
その話は、こちらに書いています。
でも、子ども3人の現金を分けるには、すごく使いやすいと思っています。
18歳からのお金の出方は、子どもごとに違う
18歳から先、どんなふうにお金がかかるかは、まだ分かりません。大学に行くか、行かないか。3人とも同じとは限りません。
目的別口座で子どもごとに分けておけば、こう使えます。
- 長子が大学に行くなら、長子の口座から教育費を出す
- 次子が大学に行かないなら、次子の分は貯めておいて、あとで渡す
1つにまとめたままだと、先にお金がかかった子のほうに、かたよりやすくなります。分けておけば、誰の分から出したかがはっきりするので、1人にかたよることが少なくなると思っています。
先にお金がかかった子に、かたよらない。
自分の分は感覚で。子どもの分は公平に
自分の分は感覚でいいけれど、子どもの分は、誰かが多かったり少なかったりすると不公平です。
それに、子どもの分は、自分の中では使ってはいけないお金です。
7. お金の流れ
児童手当は、2か月ごとに地方銀行に入ってきます。そこから、こうやって回します。
- 児童手当が、地方銀行に入る
- 地方銀行から、楽天銀行へ移す
- 年の初めに、楽天銀行から子どもの証券口座へ、12万円ずつ入れる(こどもNISAの分)
- 残りを、ドコモSMTBネット銀行へ移す
- 次子と末子の目的別口座に入れる
8. 親の名義で預かって、教育費として払う
子どものお金を貯めるときに、よく出てくるのが「子ども名義の口座にすると、贈与税がかかるのか」という話です。
自分は、子ども名義にはしていません。ドコモSMTBネット銀行の口座は、親の名義です。目的別口座も、その口座の中で分けているだけです。
なので、分けたあとも、お金は便宜上は親のものです。子どもに渡したことには、まだなっていません。
長子の150万円も、まとめては渡さない
長子は18歳ですが、150万円をまとめて本人に渡すつもりはありません。しばらくは親のほうで預かって、教育費が出たときに、ここから払う予定です。
国税庁のページでは、親が子どもの教育費や生活費を、必要なときにそのつど払う分は、贈与税がかからないとされています。学費や教材費などがこれにあたります。
一方で、まとめて渡して、子どもがそれを貯金した場合は、教育費のためのお金でも贈与税の対象になり得ます。贈与税は、もらう人1人あたり、1年にもらった合計が110万円までならかかりません。150万円をまとめて渡すと、ほかにもらったお金がなければ、超えた40万円に10%がかかって、贈与税は4万円です。
子ども名義の口座にしても、親が通帳を持って管理していると、親のお金と見られることがある、とも言われます。
親の名義にしているのは、このお金を教育費などに使う予定だからです。払うときは、教育費として、そのつど払えば済みます。
使わなかった分を、あとで本人に渡すこともあると思います。そのときは、1年に110万円を超えると贈与税の対象になり得るので、渡し方を考えます。
18歳で渡すお金について考えたことは、こちらに書いています。
税金の扱いは、家ごとの事情で変わります。気になる場合は、税務署や税理士に確認してください。
まとめ
- 児童手当は全部足してから3人で割る。1人約150万円。3人目だけ多いと不公平だから
- 現金は、ドコモSMTBネット銀行の目的別口座に、子どもごとに分けて置く
- 18歳からのお金の出方は子どもごとに違うので、分けておくと1人にかたよりにくい
- 口座は親の名義のまま。教育費はそのつど払い、使わなかった分はあとで渡す
長子の児童手当が終わるのをきっかけに、3人の分を分ける形ができました。
出典
この記事は、自分の家の場合の設計です。税金の扱いや児童手当の条件は、家ごとの事情や自治体で変わることがあります。制度や条件は2026年11月時点のものです。