iDeCo改正で上限は月6.2万円に。DCが2,000万円になった自分は、満額に飛びつかない
確定拠出年金2026年12月に、iDeCoが変わります。会社員や公務員の掛金の上限が、月6.2万円まで上がります。自営業などの人も、月7.5万円に上がります。
調べると、「上限が上がった、増やそう」という記事ばかり出てきます。
自分は、その逆です。会社の企業型DCで、掛金を減らした側です。入れたお金は451万円なのに、15年で残高が2,000万円を超えてしまったからです。
改正に飛びつく前に、出口まで考え直してもいいと思っています。
増やす前に、出口を見てから。
この記事の目次
- 改正で変わること
- 入れたお金451万円が、15年で2,000万円になった
- 上限まで入れたら、どうなるか
- 出口には、税金がかからない枠がある
- やっている人しか分からない、3つのデメリット
- だから自分は、増やさない
- 考え直していい人、増やしていい人
- まとめ
1. 改正で変わること
iDeCoと企業型DCは、どちらも「確定拠出年金(DC)」という同じ仕組みです。違うのは、誰が入るかです。
| 入り方 | 掛金を出す人 | |
|---|---|---|
| 企業型DC | 会社の制度に入る | 会社(会社によっては、自分も上乗せできる=マッチング拠出) |
| iDeCo | 自分で申し込む | 自分 |
どちらも、入れるときに税金が安くなり、原則60歳まで引き出せず、受け取るときに税金がかかります。自分が入っているのは、会社の企業型DCです。この記事では、2つまとめて「DC」と書くこともあります。
2026年12月1日から、iDeCoの上限が上がります。
| 今 | 2026年12月から | |
|---|---|---|
| 会社員(企業年金なし) | 月2.3万円 | 月6.2万円 |
| 会社員・公務員(企業型DCなどあり) | 月2.0万円 | 会社などの掛金と合わせて月6.2万円まで |
| 自営業など | 月6.8万円 | 月7.5万円 |
| 入れられる年齢 | 65歳未満 | 70歳未満(条件あり) |
会社に企業型DCなどがある人は、6.2万円がまるごとiDeCoの枠になるわけではありません。6.2万円から、会社のDCの掛金などを引いた残りが、iDeCoに入れられる額です。
自分の場合、会社の掛金は月約1.5万円です。なので、改正後は、計算上はiDeCoに月4万円台まで入れられるようになります。会社のDCの決まりによっても変わるので、くわしくは自分の会社の制度を確認してみてください。
それでも、入れません。理由をここから書きます。
2. 入れたお金451万円が、15年で2,000万円になった
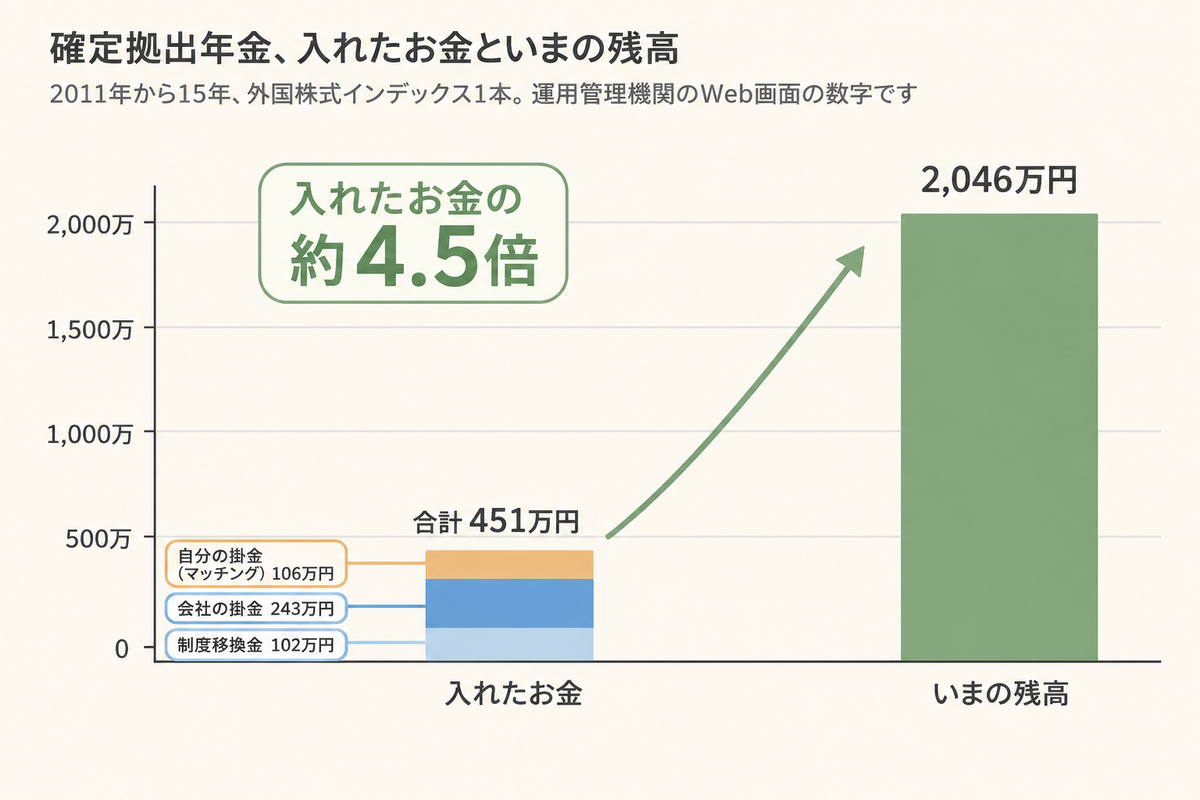
自分の企業型DCは、2011年に始めて15年です。外国株式のインデックスファンド1本に入れて、ほったらかしにしてきました。
入れたお金と、今の残高はこうです。
| 中身 | 金額 |
|---|---|
| 制度移換金(会社の昔の退職金制度から移ってきたお金) | 102万円 |
| 会社の掛金 | 243万円 |
| 自分の掛金(マッチング) | 106万円 |
| 入れたお金の合計 | 451万円 |
| 今の残高 | 2,046万円 |
最初に、会社の年金制度が変わって、それまでの約100万円がDCに移ってきました。そこに、会社の掛金と自分の掛金を合わせて、直近は月3万円くらいを入れてきました。
それで、入れたお金の約4.5倍です。
この15年は、外国株式にとって追い風の時期でした。次の15年も同じ数字が出るとは思っていません。それでも、入れたお金451万円でここまで来る、ということです。
DCの中身は、こちらに書いています。
3. 上限まで入れたら、どうなるか
改正後の上限、月6.2万円を15年入れると、入れたお金は1,116万円です。
| 月3万円(自分の直近) | 月6.2万円(改正後の上限) | |
|---|---|---|
| 15年で入れるお金 | 540万円 | 1,116万円 |
| 年5%で増えた場合 | 約800万円 | 約1,660万円 |
| 自分と同じ約4.5倍になった場合 | ― | 5,000万円を超える |
自分と同じ伸び方をすると、5,000万円を超えます。これは、追い風だった15年をそのまま当てはめた、かなり極端な計算です。
ただ、年5%で計算しても、1,660万円です。始めたばかりの人でも、上限まで入れ続ければ、出口の金額はすぐに大きくなります。
4. 出口には、税金がかからない枠がある
DCは、入れるときに税金が安くなります。その代わり、受け取るときに税金がかかる仕組みです。
受け取るときにも、税金がかからない枠があります。一時金なら退職所得控除、年金なら公的年金等控除です。
自分の場合、この枠は合わせて約1,900万円です。
| 受け取り方 | 税金がかからない枠 |
|---|---|
| 一時金(退職所得控除) | 約1,360万円(加入28年) |
| 年金(公的年金等控除など) | 約500万円(60〜64歳) |
| 合計 | 約1,900万円 |
一時金と年金を組み合わせて受け取った場合の目安です。年金の枠は、その年のほかの所得によって変わります。
一方で、自分のDCは、掛金をゼロにしても、運用だけで60歳に3,500万円くらいになる見込みです。
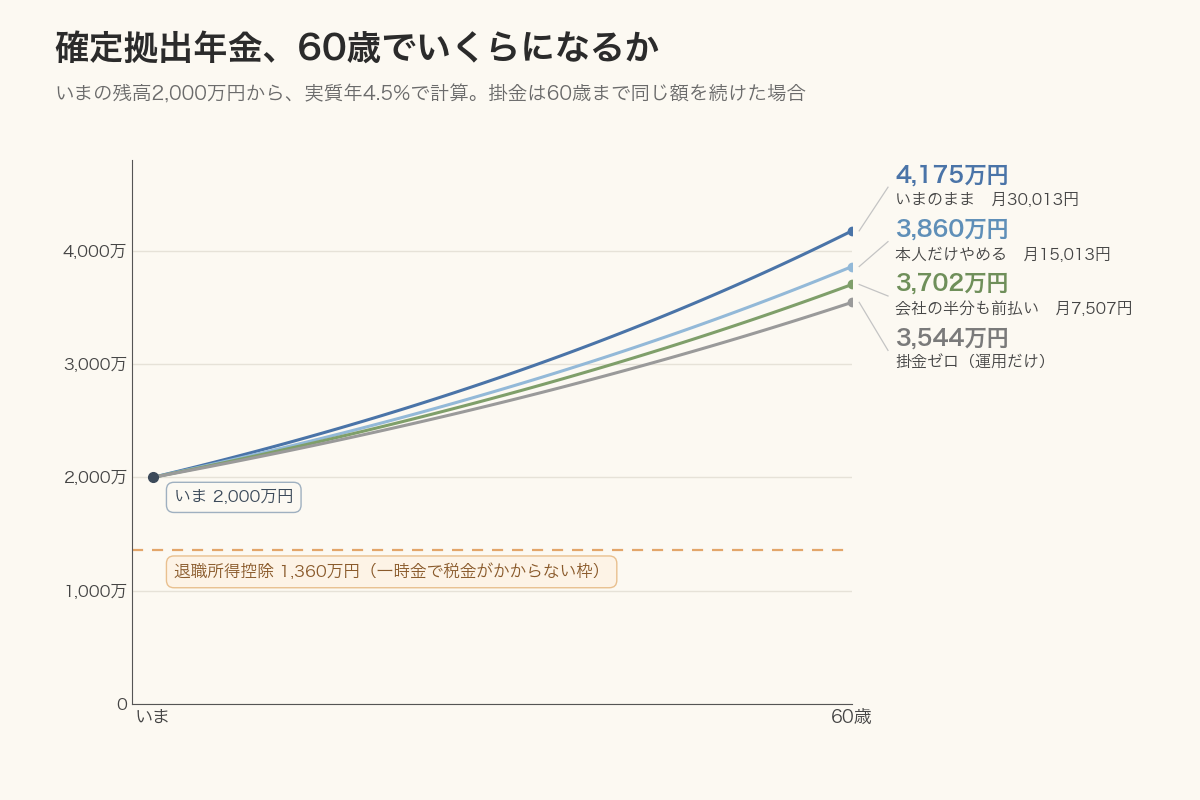
どの掛金でも、退職所得控除の1,360万円を大きく超えます。掛金ゼロでも、超えます。
枠を超えた分には、税金がかかります。入口で節税できても、出口まで税金がかからないわけではありません。
それでも、控除を最大限使うなら
自分がやろうとしているのは、DCの中のスイッチングです。
ゴールが見えてきたら、DCの中で株式の比率を下げて、債券系の商品に移します。そうして、全体のバランスをとります。
自分の場合のゴールは、年齢で決めています。DCを受け取れるようになる60歳の、2〜3年前くらいです。ほかの人なら、金額で決めるか、年齢で決めるか、どちらかになると思います。
DCが増えすぎると、税金がかからない枠を超えてしまいます。枠に近づいてきたら、DCの中は値動きの小さいものにして、それ以上増えすぎないようにする。大きく増やすのは、NISAや、税金の計算が分かりやすい特定口座のほうに任せる。
こうすると、DCの控除の枠を、ちょうど使い切る形に近づけられます。
DCの中のスイッチングは、税金も手数料もかかりません。ただ、売ってから買うまで数日は現金になります。そのあたりは、こちらに書いています。
出口の計算は、こちらに書いています。
5. やっている人しか分からない、3つのデメリット
iDeCoの記事を見ると、「掛金がこれだけ控除されて、税金がこれだけ安くなる」というシミュレーションがたくさんあります。入口の得は、計算しやすいからです。
でも、15年やってきて感じるデメリットは、そこには出てきません。3つあります。
1. 出口が、とにかくめんどくさい
15年やって、受け取り方の答えが、まだ出ていません。考えることが多すぎるからです。
- 一時金で受け取るか、年金で受け取るか、両方を組み合わせるか
- 退職所得控除と公的年金等控除、どちらの枠をどう使うか
- 会社を辞めたら、6か月以内に移す手続きが要る(忘れると、現金のまま塩漬けになる)
- 自分に何かあったとき、家族はDCがあることすら知らない
入れるときは、毎月自動で入っていきます。出すときは、全部自分で考えないといけません。
細かいところは、こちらに書いています。
2. お金のロックが、長すぎる
DCのお金は、原則60歳まで引き出せません。自分は2011年に始めたので、60歳まで28年です。15年たった今でも、あと13年は動かせません。
インデックス投資を20年やってきて、それでも長いと感じています。DCは、そのさらに先まで動かせません。
人生、何があるか分かりません。子どもの進学、家の修繕、病気、仕事を続けるかどうか。DC以外でお金を使う場面は、必ず出てきます。
いざお金を使おうと思っても、DCには2,000万円あるのに、使えない状態です。
いやいや、使いにくすぎるやろ、と思います。
改正で、70歳まで入れられるようになります。70歳まで入れ続けるなら、ロックもそれだけ長くなります。
ロックの不自由さは、こちらでも書いています。
3. 法改正から、逃げられない
これが、一番大きなリスクだと思っています。
長く投資をしてきて、ずっと法改正と税金に振り回されてきました。
新NISAは、近年まれにみる神制度です。しかも、もし悪い方向に変わっても、いざとなったら売って逃げられます。
でも、DCは60歳まで逃げられません。これ以上の課税が来ないとは、絶対に言い切れません。
実際に、2026年1月から、iDeCoなどの一時金を先に受け取って、あとで会社の退職金を受け取るときのルールが変わりました。退職所得控除の重なりを調整する期間が、5年から10年に延びて、「改悪」と言われています。
それに、DCの資産には、本当は毎年1.173%の「特別法人税」がかかる決まりがあります。1999年からずっと凍結されていて、今回2029年3月末まで延長されました。ただ、凍結がいつまで続くかは分かりません。
いい方向に改正されたら、そのとき使えばいいだけです。でも、悪い方向に動いたら、今までの節税がまったく無駄になる可能性も、否定できません。
iDeCoは、法改正から逃げられない。これが最大のリスクです。
6. だから自分は、増やさない
自分は、マッチング拠出(月1.5万円)を、11月でやめました。
会社の掛金は、半分を前払い退職金として給料で受け取るつもりでした。ただ、すぐには減らせなかったので、今は全額(月約1.5万円)がDCに入っています。
会社の掛金まで全部やめないのは、掛金がゼロになると、退職所得控除の年数が止まってしまうからです。
なので、改正でiDeCoの枠が広がっても、増やしません。出口の枠を、もう超えているからです。
同じお金を置くなら、いつでも引き出せて、出口で税金もかからないNISAのほうが、誰にとっても資産形成に合っていると、自分は思っています。
7. 考え直していい人、増やしていい人
改正そのものは、いい話です。入口の節税は確実で、上限が上がれば使える人も増えます。
ただ、次のような人は、満額に飛びつく前に一度、出口を計算してみてもいいと思います。
- すでに残高が大きい人
- 加入期間が長く、これからも長く続ける人
- NISAの枠が、まだ埋まっていない人
- 60歳まで引き出せないのが困る人
反対に、始めたばかりで、出口までの時間も枠も十分にある人は、増やしてもいいと思います。ただ、この3つがそろっているかは、先に見ておきたいところです。
- 生活防衛資金とNISAに、もう余裕がある
- 60歳まで、本当に使わないお金である
- 受け取るときの税金まで、計算してある
じゃあ、これから始める人はどう入れればいいのか。続きは、こちらに書いています。
iDeCoとNISAのどちらを先にするかは、こちらに書いています。
8. まとめ
- 2026年12月から、会社員や公務員のiDeCoの上限は月6.2万円に上がる
- 自分のDCは、入れたお金451万円が15年で約2,000万円。掛金ゼロでも、出口の枠を超える
- デメリットは、出口のめんどくささ、ロックの長さ、法改正から逃げられないこと
- だから自分は増やさない。増やすなら、出口まで計算してから
最後に、すごく適当なアドバイスをひとつ。NISAやこどもNISAは、とりあえず少額から始めてみてもいいと思っています。でも、iDeCoや企業型DCは、とりあえず気軽に始めるのは、おすすめしません。
一度始めたら、お金は原則60歳まで引き出せません。途中で掛金をやめても、口座はずっと残ります。iDeCoなら、掛金をやめたあとも、毎月の手数料がかかり続けます。
なので、まずはNISAからでいいんじゃないかと思います。
出典
- 2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント(厚生労働省 Webマガジン)
- 2026年12月制度改正で広がるiDeCoの可能性(三井住友銀行)
- No.1420 退職金を受け取ったとき(退職所得)(国税庁)
- iDeCo大改正!掛金アップの裏で退職所得控除のルールが変更に(税理士ドットコム)
- 年金ニュース(三菱UFJ信託銀行 PDF・特別法人税の課税停止の延長)
この記事は、自分の場合の考え方です。税金の扱いや受け取り方は、加入年数や退職金の有無、ほかの収入で大きく変わります。制度の内容は2026年11月時点のものです。