定期預金は意味ない?インデックス投資20年の自分が、今も650万円を定期に置いている理由
家計管理インデックス投資をしている人は、お金を全部投資に回している。そう思われがちです。
自分も、インデックス投資を20年続けてきました。それでも、定期預金は使っています。今、定期に置いているのは約650万円です。
使い分けは、シンプルです。3年以内に使うかもしれないお金は定期、10年より先のお金はインデックス投資です。
定期は、ボーナス時期の特別金利のときに、解約しやすい形で組む。
インデックス投資家だって、定期預金は使うよ。
この記事の目次
- 結論:3年以内のお金は、定期に置いている
- 今、定期に置いているお金
- 定期か、投資信託か。分けるのは「いつ使うか」
- 組み方:1年・6か月・分けて組む
- 定期を組むのは、ボーナス時期の特別金利のときだけ
- なぜ、債券ファンドや国債にしないのか
- 論外のもの:外貨建て定期と仕組預金
- まとめ
1. 結論:3年以内のお金は、定期に置いている
自分の決め方は、これだけです。
| いつ使うか | 置き場所 |
|---|---|
| 3年以内に使うかもしれない | 定期預金か普通預金 |
| 3〜10年くらい | 個人向け国債も候補(自分は使っていません) |
| 10年より先 | インデックス投資 |
3年以内に使うお金を投資に回すと、使いたいときに暴落していて、安く売ることになるかもしれません。それなら、増えなくても減らない定期に置いておきます。
自分の場合、使う予定がはっきり決まっているお金は、それほど多くありません。なので、「3年以内に使うかもしれない」くらいのお金を、短期のお金として考えています。
2. 今、定期に置いているお金
今、定期に置いているのは、この3本です。
| 銀行 | 何のお金か | 期間 | 金利 | 金額 |
|---|---|---|---|---|
| ドコモSMTBネット銀行 | 子どものお金 | 6か月 | 1.25% | 約247万円 |
| 楽天銀行 | 生活防衛資金と特別費 | 1年 | 1% | 300万円 |
| 楽天銀行 | 生活防衛資金と特別費 | 6か月 | 1% | 100万円 |
合わせて、約650万円です。
ドコモSMTBネット銀行のほうは、子ども3人の児童手当を貯めてきたお金です。満期は2027年4月30日で、満期になったら自動で解約されます。
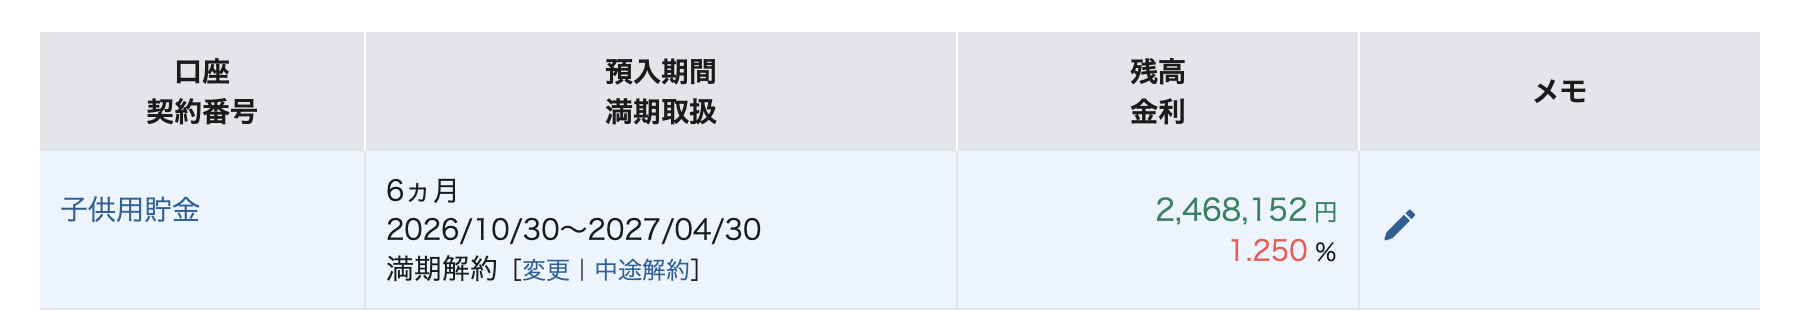
ドコモSMTBネット銀行の、実際の画面です。契約番号は消しています。
子どものお金をどう分けるかは、こちらに書いています。
楽天銀行のほうは、生活防衛資金と、車や家電などの大きな出費(特別費)をまとめて置いている、現金のプールです。全部で900万円くらいあって、そのうち400万円を定期にしています。
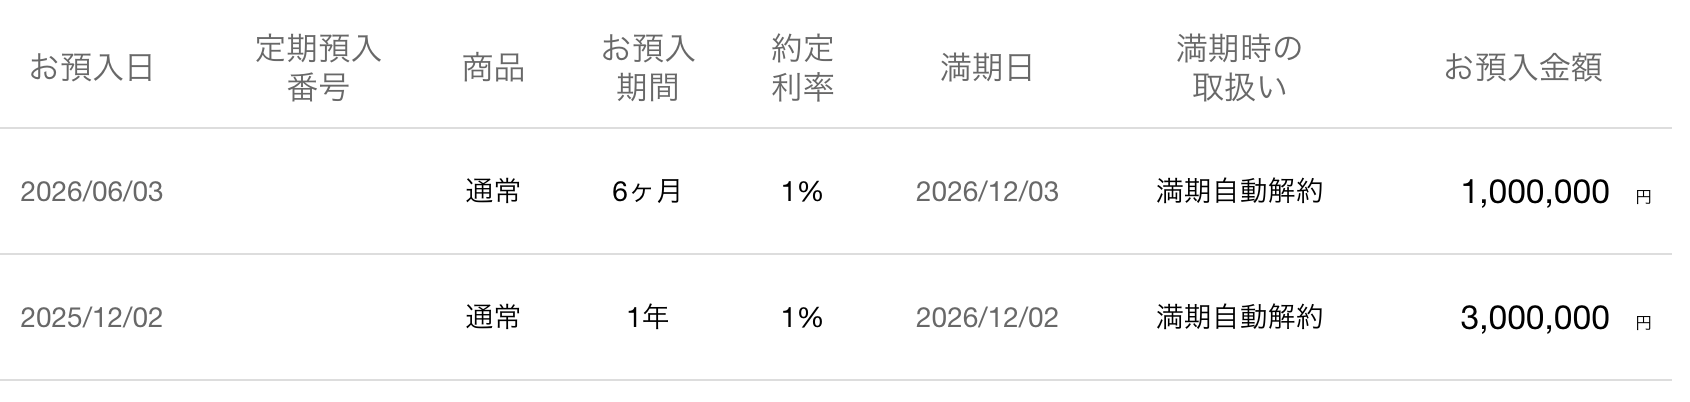
楽天銀行の、実際の画面です。定期預入番号は消しています。
この900万円が、すぐに使える現金(流動性の高いお金)です。そのうち400万円を定期に入れているので、残りの約500万円は、普通預金のまま、いつでも動かせるお金です。
自分の場合、定期預金でお金を増やそうとしているわけではありません。普通預金に500万円を残したうえで、当面使わない400万円を定期に回しています。
これまでをふり返っても、子どものお金を除いた現金のうち、だいたい半分くらいを定期にしてきた気がします。
口座の形は、こちらに書いています。
3. 定期か、投資信託か。分けるのは「いつ使うか」
「定期預金と投資信託、どっちがいいですか?」という質問を、よく見かけます。
自分の答えは、「どっちか」ではありません。お金ごとに分けます。
- 3年以内に使うかもしれないお金:定期預金か普通預金
- 3〜10年くらいで使うお金:個人向け国債も候補
- 10年より先まで使わないお金:インデックス投資
もちろん、10年より先に使うお金でも、使う時期が決まっていて減らしたくないなら、無理に投資する必要はありません。
インデックス投資は、10年、20年と持ち続けると、増える可能性が高くなります。でも、1年、2年で見ると、大きく下がることもあります。
株式は、リーマン・ショックのときには、半分近くまで下がりました。そのタイミングで、車を買い替えるお金が要ったら困ります。
実際に、3年以内のお金を直近で大きく使ったのは、2024年8月に車を買ったときでした。現金のプールから260万円を出しています。その前の2017年にも、300万円の車を現金で買いました。
車を買った話は、こちらに書いています。
逆に、何十年も使わないお金を定期に置いておくと、物価が上がる分だけ、お金の価値は目減りしていきます。
どっちがいいかではなく、いつ使うかで分ける。
4. 組み方:1年・6か月・分けて組む
定期は、まとめて1本で組みません。
- 1年ごとに組み直す
- 6か月で組む
- 金額を分けて組む(今の楽天銀行は、300万円と100万円)
長く組んだほうが金利が高いこともありますが、1年より長い定期は、これまで一度も組んだことがありません。
解約をためらわないため
こう組んでいる理由は、解約しやすくするためです。
定期は、必要になったら、ためらわずに解約すればいいお金です。普通の円定期預金なら、中途解約しても、基本的に元本は減りません。ただし、利息は中途解約用の低い金利で計算し直されるので、満期まで預けた場合より少なくなります。
でも、実際に解約しようとすると、「満期まであと少しなのに」「利息がもったいない」と、手が止まります。少しの金利のためにためらうこと自体が、ばからしいと思っています。
なので、最初から判断が鈍らない形にしておきます。
- 期間を短くしておけば、すぐに満期が来る
- 金額を分けておけば、要る分だけを解約できる
- 満期で自動で解約されるようにしておけば、そのまま使える
必要になったら、迷わず解約する。迷わないように、組み方を決めておく。
実際には、途中で解約したことはない
ここまで書いておいてなんですが、定期を途中で解約したことは、一度もありません。
現金の半分くらいは、普通預金のまま置いています。急にお金が要っても、まずそちらで足りてきました。定期を崩さなくていいように、動かしやすいお金を先に残してある、ということです。
ここは人による
1本で長く組んでも、解約をためらわない人なら、それでいいと思います。自分はためらうタイプなので、分けて短く組んでいる、というだけです。
5. 定期を組むのは、ボーナス時期の特別金利のときだけ
楽天銀行の2本は、どちらもボーナス時期に組んだものです。
- 1年の300万円:2025年12月2日に組んだ(冬)
- 6か月の100万円:2026年6月3日に組んだ(夏)
楽天銀行は、ここ最近、夏と冬のボーナス時期に、円定期預金の特別金利のキャンペーンをしています。
| 時期 | 6か月もの | 1年もの |
|---|---|---|
| 2025年冬(2025年11月21日〜2026年1月31日) | 年0.80% | 年1.00% |
| 2026年夏 | 年1.00%(5月22日〜7月31日) | 年1.20%(6月8日〜7月31日) |
6月3日に組んだ100万円は、夏の6か月もののキャンペーンで組んだものです。
店頭金利の定期は、普通預金に負ける
ここで大事なのが、普通預金の金利です。
楽天銀行の普通預金は、2026年11月2日から年0.50%に上がりました。楽天証券と口座を連携するマネーブリッジを使っていれば、1,000万円までは年0.58%です。
| 置き方 | 金利 |
|---|---|
| 普通預金(マネーブリッジ) | 年0.58% |
| 1年定期(店頭金利・2026年6月時点) | 年0.40% |
| 1年定期(ボーナス時期の特別金利) | 年1.00〜1.20% |
キャンペーンのないときに定期を組むと、普通預金より金利が低くなります。それなら、普通預金に置いておいたほうがいい。
なので、定期を組むのは、特別金利のときだけです。それ以外の時期は、普通預金のまま置いておきます。
ちなみに、楽天の2本は、どちらも12月の初めに満期が来ます。冬のキャンペーンが始まれば、満期のお金を、そのまま組み直すつもりです。
利息は、いくらになるか
税金(20.315%)を引く前の利息は、こうです。
- 楽天銀行 300万円・1年・1%:3万円
- 楽天銀行 100万円・6か月・1%:5,000円
- ドコモSMTBネット銀行 約247万円・6か月・1.25%:約1.5万円
大きな額ではありません。でも、3年以内に使うかもしれないお金を、減らさずに少しでも増やせれば十分です。
6. なぜ、債券ファンドや国債にしないのか
3年以内に使うお金なら、定期ではなく債券でもいいのでは。そう思う人もいると思います。
自分は、債券は使っていません。
債券のファンドは、値段が動く
債券のファンドは、金利が下がれば値段が上がり、金利が上がれば値段が下がります。上にも下にも動く商品です。
自分は昔、日本債券のインデックスファンドを持っていて、55万円損しています。
減らさないことが目的のお金を、値段が動くものに置くのは、目的と合いません。
個人向け国債は、昔からおすすめできる
個人向け国債は、国が元本を守ってくれるので、元本割れしません。減らさずに置いておく場所としては、昔からおすすめできる商品です。今は金利も上がってきているので、なおさらです。
特に、短期から中期のお金の置き場所としては、すごくいいと思います。10年以内くらいに必要になるお金なら、置き場所として十分に候補になります。
ただ、自分には使いにくいところがあります。買ってから1年は解約できず、解約するときは、直近2回分の利子にあたる額を差し引かれます。期間は、固定3年、固定5年、変動10年の3種類があります。固定3年でも、最初の1年は換金できないことも含めて、自分には使いにくく感じます。
自分は、お金がロックされるのが好きじゃない
結局のところ、自分は、お金がロックされるのが好きではないんだと思います。
iDeCoで満額に飛びつかないのも、仕組預金を選ばないのも、理由は同じです。使いたいときに、いつでも使える状態にしておきたい。
3年以内のお金は、増やすことより、いつでも使える状態にあることを優先する。
7. 論外のもの:外貨建て定期と仕組預金
定期といっても、選ばないものがあります。外貨建ての定期と、こちらから解約できない仕組預金です。
「年20%」の仕掛け
銀行のキャンペーンでは、すごく高い金利を見かけることがあります。
- 三井住友信託銀行:外貨定期1か月もの 年20%(2026年10月1日〜11月30日)
- 三菱UFJ銀行:外貨定期1か月もの 年10%(2026年10月1日〜12月30日、窓口・エクセレント倶楽部会員限定。一般向けは年7%)
年20%といっても、付くのは最初の1か月だけです。年率なので、1か月分の利息は、その12分の1です。
三井住友信託銀行の年20%は、満期のお金で2〜5年ものの外貨定期を同時に申し込むことが条件です。窓口での取り扱いで、ネットバンキングは対象外。米ドルと豪ドルだけが対象です。1か月の高い金利のかわりに、何年も外貨に縛られることになります。
そのうえ、外貨定期は、円を外貨に替えるときと、外貨を円に戻すときに、手数料がかかります。円高になれば、円に戻したときに元本割れします。
3年以内に使うかもしれないお金を置く場所としては、論外です。
こちらから解約できない預金
仕組預金という預金があります。普通の定期より金利が高いかわりに、原則として中途解約ができません。
さらに、預ける期間を延ばすかどうかを、銀行のほうが決める商品もあります。最終的にいつまで預けるかが、預けた時点では決まっていません。中途解約が特別に認められても、元本割れすることがあります。
解約しやすさを一番大事にしている自分には、真逆の商品です。
銀行にとって都合のいいときだけ延ばせる、銀行に有利すぎる条件なので、絶対におすすめしません。
ここで迷うなら、先に金融の勉強を
外貨建て定期と仕組預金を利用しないことは、まったく迷いませんでした。
もし、こうした預金の高い金利を見て迷っているなら、NISAをしている場合でも、定期を組んでいる場合でもないと思います。先に、お金の勉強をしたほうがいいです。
高い金利には、必ず理由があります。その理由が分からないまま預けるのが、一番危ないです。
8. まとめ
- 3年以内に使うかもしれないお金は、定期に置いている。今は約650万円
- 組むのはボーナス時期の特別金利のときだけ。期間を短く、分けて組む
- 外貨建て定期と仕組預金は、論外
ふり返ると、「3年以内に使うかもしれない」と置いていたお金は、結局あまり使いませんでした。結果だけ見れば、個人向け国債に入れておいたほうが、もう少し増えていたと思います。
それでも、いつでも使える状態にしておくのが、自分のお金との付き合い方には合っていました。定期に置いていて、ストレスを感じたことは一度もありません。
出典
- 円定期預金 夏のボーナスキャンペーン(楽天銀行)
- 冬のボーナス特別金利キャンペーン(楽天銀行)
- 普通預金金利の改定のお知らせ(楽天銀行)
- 外貨定期預金キャンペーン(三井住友信託銀行)
- 外貨定期預金 優遇プラン(三菱UFJ銀行)
金利やキャンペーンの内容は、2026年11月時点のものです。キャンペーンは時期によって条件や金利が変わります。