エクセル家計簿の作り方|21年、細かくはつけていません。見るのは黒字の行き先だけ
家計管理エクセルで家計簿をつけて、21年になります。2005年に始めて、いまも同じ形で続いています。
- 細かくはつけていません。明細は、カードの利用履歴に任せています
- 家計簿に、資産の欄を作っていません
シートは、こんな形です。ブログ用にサンプルを作りました、数字は遠からず近からずってとこで適当に入れてます。
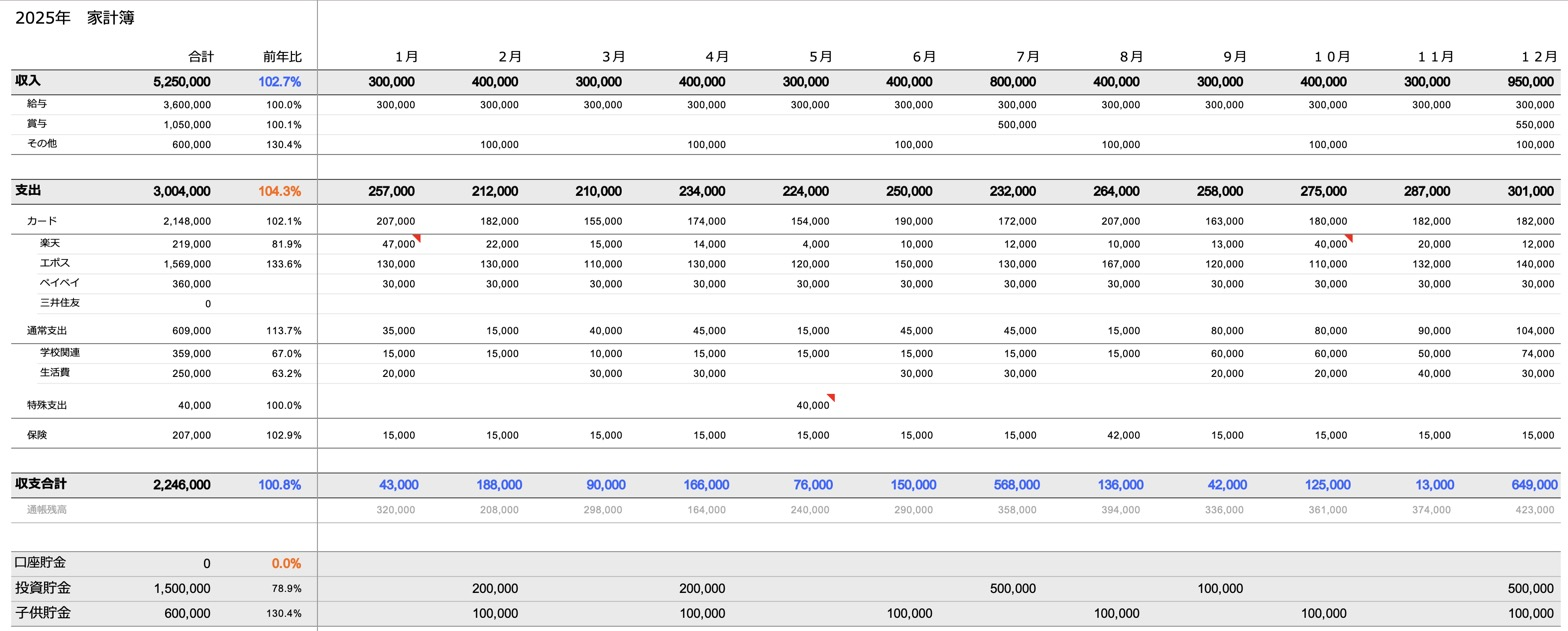
※数字はサンプルです。実際の金額ではありません
家計簿の目的は、黒字にすることだと思っています。
自分はその先、黒字にしたお金をどこに流したかを、いちばん見ています。投資に回すお金を、できるだけ大きくしたかったからです。
自分の家計簿で重要なのは、黒字の行き先なのです。
細かくつけてたら、たぶん続いてなかったと思う
家計簿をエクセルで作っている理由は、3つです。
- 家計簿の形を、自分で決められる
- 勝手に仕様が変わらない
- サービスが終わって、データを引っ越すこともない
だから、21年前の記録も、いまも同じように開けます。詳しくは、こちらに書いています。
この記事の目次
- 家計簿の目的は黒字化。見ているのは、黒字の行き先
- エクセル家計簿の作り方:1年に1枚のシート
- 最初から、細かくはつけていない
- 生活費は、分類しない現金。結果的に黒字を助けている
- 黒字を、3つの貯金に振り分ける
- 家計簿に、資産の欄を作らない
- 応用:家計簿を使いやすくする工夫
- よくある質問
- まとめ
1. 家計簿の目的は黒字化。見ているのは、黒字の行き先
家計簿をつける理由は、人によっていろいろあると思います。節約したい、使いすぎを防ぎたい、お金の流れを知りたい。
でも、突き詰めると最後は1つです。黒字にすること。
黒字にするのが目的なので、もし赤字なら、まずは支出を見直すところからだと思います。見直すなら、家計簿でいちばん出ていく額が大きいところからやっていくのがいいと思います。行き先を考えるのは、黒字になってからで十分です。
自分の家計簿は、そこからもう一歩だけ先を見ています。黒字になったお金を、どこに流したかです。
黒字の流し方は、5章で書きます。
2. エクセル家計簿の作り方:1年に1枚のシート
冒頭の画像のシートを、上から順に見ていきます。1年に1枚です。
行は、上から4つのかたまり
| かたまり | 中身 |
|---|---|
| 収入 | 給与・賞与・その他 |
| 支出 | カード・通常支出・特殊支出・保険 |
| 収支合計 | 収入−支出。その月の黒字 |
| 貯金の振り分け | 黒字をどこに流したか |
上から下へ読むと、こういう順になっています。
入ってきた(収入)
↓
出ていった(支出)
↓
残った(収支合計)
↓
どこへ流した(貯金の振り分け)
シートは、この年ごとのシートのほかに、これをちょっと加工した予算のシートと、年間ベースで見えるようにしたシートがあるくらいです。
細かく管理する家計簿と、自分の家計簿の違い
| 細かく管理する家計簿 | 自分の家計簿 | |
|---|---|---|
| 目的 | 支出を把握して節約する | 黒字にして、その行き先を見る |
| 記録 | 1件ずつ、毎日 | カードごとの合計を、月1回 |
| 費目 | 食費・日用品など、使い道で10〜20 | お金の出ていく先の単位。年によって変える |
| 予算 | 月ごと | 四半期ごと |
| 資産 | 同じ家計簿で見る(アプリ) | 入れない。別のファイルに書く |
ここから先は、この違いを1つずつ書いていきます。
3. 最初から、細かくはつけていない
支出は「カード」と「口座から直接」の2つ
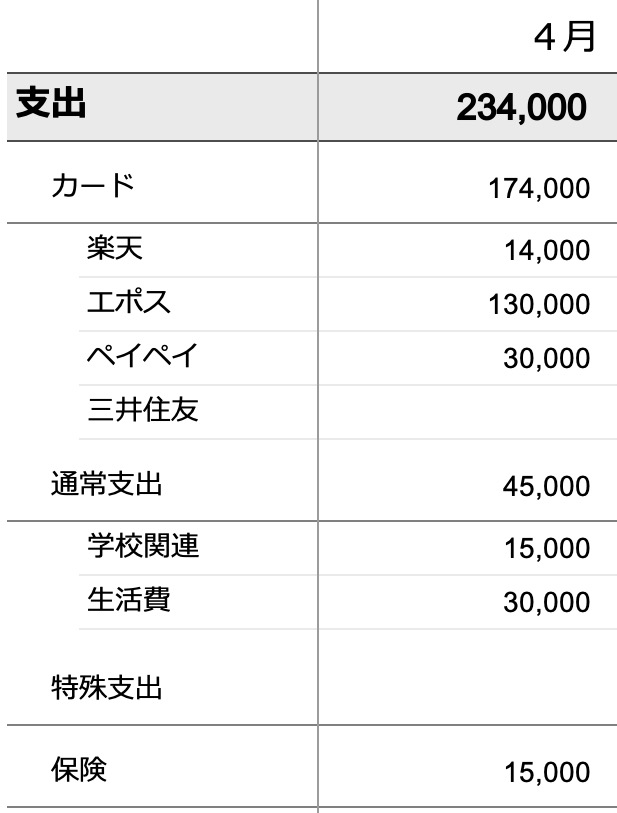
支出は、大きく2つに分けています。カードで払ったものと、銀行口座から直接引き落とされるものです。
本当は、全部カードにしたいんです。でも、学校の費用のように、口座から直接引き落とされるものはカードにできません。なので、口座から直接出ていく分を「通常支出」としてまとめています。
残りの2つは、別の行にしています。
- 特殊支出:車の税金や、結婚式のご祝儀など、たまにしか出ない大きめの支出
- 保険:保険料。口座から引き落とされています。特に意味はなく、そうなっているだけで、カードにまとめてもいいと思います
どちらも毎月の生活費とは性格が違うので、カードや通常支出とは分けています。
費目は、何に使ったかではなく、どこに出ていったか
よくある家計簿は、何に使ったかで分けます。スーパーで5,000円払ったら、レシートを見て「食費3,800円、日用品1,200円」と分ける。だから1件ずつの記録になります。
自分の家計簿は、どこに出ていったかで分けています。
- カードは、カードごとの請求額をそのまま1行
- 口座から直接引き落とされるものは、引き落としごとに1行
- 財布の現金は、ATMで下ろした額を「生活費」の1行
通帳やカードの明細の1行が、家計簿の1行です。
金額は、明細を見て写すだけです。中身を仕分ける作業がありません。カードで何を買ったかは、カードの利用履歴を見れば分かります。家計簿にもう一度書く必要はありません。
食費や日用品という費目は、ありません。
カードの支払いは、使った月の翌月に引き落とされることが多いと思います。自分の家計簿も、それに合わせています。カードの行に入っているのは、実際には前の月に使った分です。
始めのころは、ちょっと気持ち悪かったです。でも、いまは慣れました。
日付の欄も、ない
列は1月から12月だけで、日付の欄はありません。
最初は、日付も入れようとしていました。でも、「この細かい日付、意味あんの?」と思い、やめました。
エクセルで管理するなら、日までは要らないと思います。日付まで入れると、表が複雑になりすぎます。いつ何を買ったかは、カードの利用履歴に日付つきで残っています。
費目もカードの欄も、年によって変える
支出の費目も固定せずに、変えていっています。
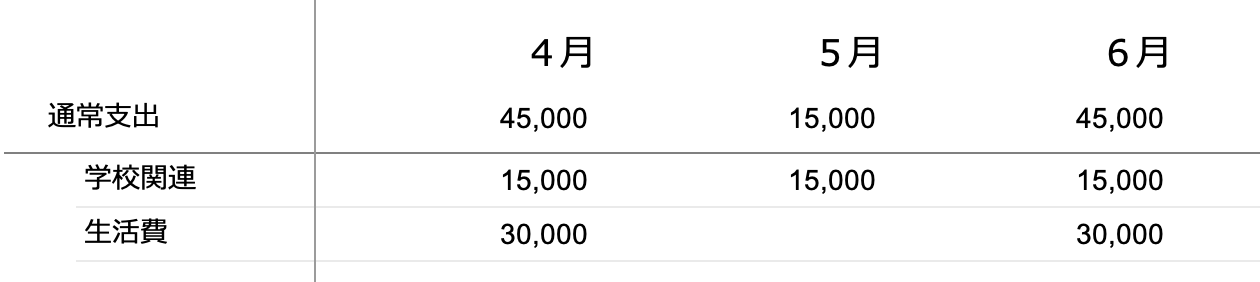
以前は、以下の費目で管理していたこともありました(2014年の通常支出)。
- 保幼園
- ガス水道
- 体操教室
- 生協
- 生活費
子供が大きくなって、保育料も体操教室もなくなりました。なくなった行は消します。新しく引き落としが増えたら、行を足します。
クレジットカードの欄も同じです。使うカードが変われば、足したり消したりしています。
4. 生活費は、分類しない現金。結果的に黒字を助けている
生活費は、下ろした現金そのもの
3章で、財布の現金は「生活費」の1行にしていると書きました。ここでは、その生活費について書きます。
通常支出の「生活費」は、ATMで下ろした現金です。下ろした額を、そのまま生活費として分類しています。何に使ったかは記録しません。
使い道は、現金で払うもの全般です。細かく分類していくと面倒なものを、まとめて生活費にしている感じです。
財布の使い方は、こちらに書いています。
下ろすのは月に1回、万円単位
財布には、キリのいい万円単位で入れています。
- なくなってきたら、月に1回、万円単位で下ろして財布に入れる
- 財布にお金が余っていたら、次の月は下ろさない
分類していないから、自由に使っていい
生活費という名前ですが、中身は分類していません。なので、わりと自由に使っていいお金です。遊びのお金とも、混ざっている感じです。
結果的に、単月の黒字を助けている
狙って調整しているわけではありません。でも、結果的にそうなっています。
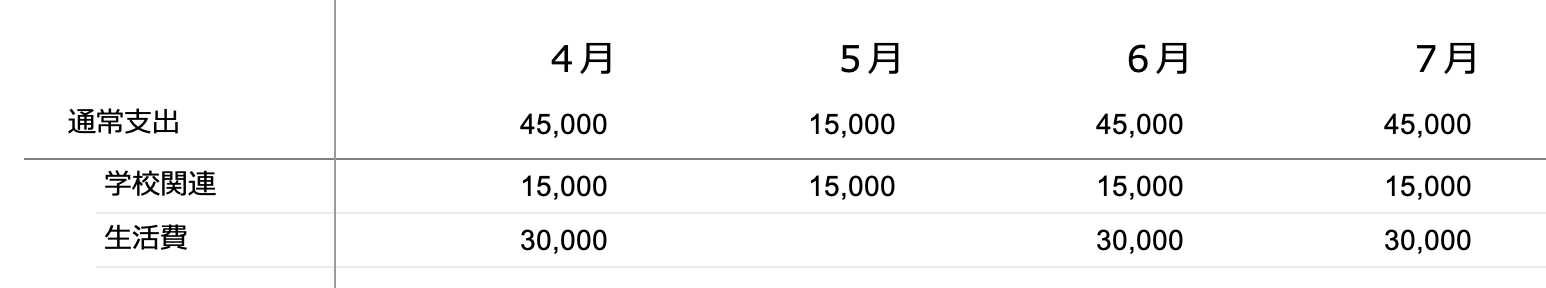
このサンプルだと、5月は生活費を下ろしていません。財布にお金が残っていたからです。
下ろさなかった月は、家計簿の生活費が0円になるので、その月の黒字がそのぶん増えます。
下ろすタイミングをうまくずらせば、単月の黒字化を調整することにも使えます。
5. 黒字を、3つの貯金に振り分ける
家計簿の一番下に、行が3つあります。
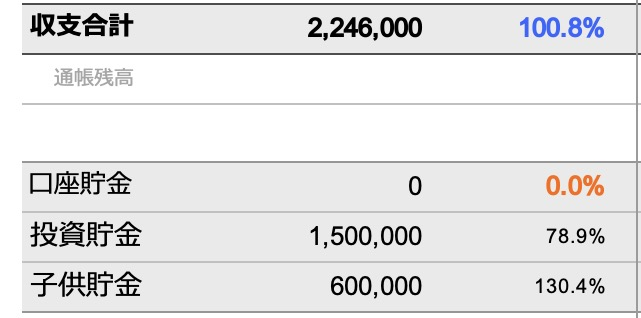
この図の場合だと、1年で224万円の黒字です。この年は、口座貯金は0円。代わりに、投資に150万円、子供の口座に60万円を振り替えました。右の%は、前年比です。
- 口座貯金:現金として積み増すお金
- 投資貯金:楽天銀行に移して、投資に回すお金
- 子供貯金:児童手当や給付金を、子供の口座に移したお金
収入から支出を引いた黒字は、ある程度まとまったら、この3つのどれかに振り分けています。
口座は、こう使い分けています。
| 口座 | 役割 |
|---|---|
| 地方銀行 | メインの口座。給料が入り、カードや引き落としもここから。家計簿の「通帳残高」は、この口座の月末の金額 |
| 楽天銀行 | 口座貯金と投資貯金の移し先 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 子供貯金の移し先 |
口座貯金と投資貯金は、同じ楽天銀行に入っています。分けているのは、家計簿の上だけです。
口座の分け方は、こちらにも書いています。
口座の残高は、1円単位で合わせる
メインの口座(地方銀行)は、残高を1円単位で合わせています。シートの「通帳残高」は、その検算用の行です。
前の月の残高に、その月の黒字を足して、貯金の行に移した額を引く。
この数字が、月末の通帳残高と1円まで合えば、少なくとも、この口座のお金の出入りは合っています。
たとえばサンプルの2月なら、こうなります。
+18.8万円(2月の黒字)
−30万円(貯金の行に移した額)
=20.8万円(2月末の通帳残高)
ただ、楽天銀行に紐づいたカードで払う大きめの支出のように、家計簿に載せていないものもあります(7章)。家計全体の支出をすべて記録するのではなく、メインの口座を基準にして、お金の流れを確かめている形です。
6. 家計簿に、資産の欄を作らない
家計簿と、資産の記録は、目的が違う
資産の額は、家計簿とは別のファイルに、月に1回書いています。
| 家計簿 | 資産の記録 | |
|---|---|---|
| 見るもの | 黒字にして、どこに流したか | いま、いくらあるか |
| 書くタイミング | 毎月、明細を見て | 毎月、資産の額だけ |
| ファイル | 家計簿のエクセル | 投資の記録のエクセル |
家計簿は、お金の流れです。資産の記録は、たまった量です。見るものが違うので、ファイルも分けています。
家計簿アプリは、資産も一緒に見える
マネーフォワードMEのような家計簿アプリは、口座やカードを連携すると、家計簿と資産の両方が自動でできあがります。資産のタブを開けば、資産の総額や、株式・投資信託ごとの推移もグラフで出てきます(マネーフォワード 資産推移の見方)。
便利そうだと思います。使うことを否定するつもりは、まったくありません。家計簿が続けやすくなるなら、いい道具だと思います。
ただ、自分は使っていません。自分だったら、全部見えると感覚が狂うからです。
連携させなければ、資産は見えないのかもしれません。使ったことがないので、詳しくは知らないんですが、そういうものだと思っています。違っていたら、すんません。
一緒にすると、資産の額に引っ張られる
家計簿と資産が並んでいると、なんとなく資産の額に引っ張られます。具体的には、こうです。
- 資産の大きい数字の横に、毎月の支出が並ぶと、支出が小さく見えてゆるむ
- 資産の値動きが見えると、家計の判断がそっちに引っ張られる。相場がいい月は使ってもいい気になって、悪い月は締めたくなる
- それに、「資産」と書いてあるだけで、使ってはいけないお金に見えたり、逆に使えるお金に見えたりする
家計簿は、黒字にするための道具です。そこに資産の数字が入ってくると、黒字かどうか以外のことで判断がぶれます。
だから家計簿には、資産の欄を作っていません。
家計簿に書くのは「いくら移したか」だけ
5章と同じ画像を、もう一度出します。
5章の貯金の振り分けは、移した額です。残高ではありません。
この画像の場合だと、150万円を投資用の楽天銀行に振り替えて、それが投資の元本になった、ということです。その150万円がいまいくらになっているかは、家計簿では見ません。
投資に回したお金を、家計簿でどう扱うか(支出なのか、振替なのか)は、こちらに詳しく書きました。
7. 応用:家計簿を使いやすくする工夫
行の名前を変えれば、目的別の貯金になる
エクセルで作っていて便利なのは、この貯金の振り分けの行を、すぐに変えられることです。名前を書き換えてもいいし、行を足しても、消してもかまいません。
たとえば、「子供貯金」を「旅行貯金」に変えて、黒字を別の口座に振り替える。これも、行の名前を書き換えるだけでできます。
理屈では、1つの口座に貯めればいい
理屈で言えば、黒字はそのまま1つの銀行口座に貯めていけば十分です。お金に色はついていません。
でも、人は見た目に引っ張られる
でも、人は結構、見た目に引っ張られます。
家計簿に「旅行貯金」という行を作って、〇〇銀行の口座に移しておく。そうすると、そのお金は「旅行用の資金で、〇〇銀行の口座にある」と、はっきり分けて考えられます。
自分が子供貯金に使っているドコモSMTBネット銀行には、目的別口座があります。こういう口座を使うと、分けやすいと思います。
6章では、資産の額に引っ張られるから、資産の欄を作らないと書きました。ここでは、名前に引っ張られる力のほうを、うまく使っています。
大きめの支出は、家計簿の外で払う
一般的には、エアコンを買った15万円は、特殊支出として計上すると思います。
でも、自分はそれが嫌なんです。大きめの支出を家計簿に入れると、年によって支出が大きく上下します。車なら、一気に300万円。その年の家計簿が、まるで別物になってしまいます。
なので、楽天銀行に、生活防衛資金と、投資に回すお金と、大きめの支出の分を、まとめて置いています。金額は上下させつつ、いまは900万円くらいで安定させています。
- 家電の買い替え:楽天銀行に紐づいたカードで払う。家計簿には出てこない
- 車の買い替え:前の年くらいから、口座貯金の行で楽天銀行に積んでいく。そのぶん、投資貯金は減る
- 車検など:昔は家計簿に載せていたが、いまは載せていない
いまは、VYMの分配金がこういう出費の使い道になっているのも大きいです。
ただ、これは楽天銀行にお金が十分にあるからできることです。資金が潤沢でないうちは、自分も大きめの支出を家計簿に載せていました。
毎月少しずつ備えるなら
まだそこまでお金の置き場がないなら、毎月2万円くらいを、特殊支出用の口座に移しておく方法があります。家電の買い替えや車検のような大きめの支出が出たときは、その口座から払います。
家計簿への書き方は、2通りあります。
| 書き方 | 家計簿の上では | 向いている人 |
|---|---|---|
| ① 支出として書く | 毎月2万円を、特殊支出などに「使った」ものとして入れる。黒字は2万円少なく出る | 毎月の支出を一定にしたい人 |
| ② 振り分けとして書く | 貯金の振り分けに「特殊支出用の貯金」のような行を作って、そこに2万円を入れる。黒字の額は変わらない | 黒字の額をそのまま見たい人 |
どちらでも、買った月に大きな支出がドンと出ることはなくなります。
大きめの支出には、メモを付けておく
もう1つ便利なのが、エクセルのメモ(コメント)です。特別な支出や、大きめの金額で、あとから何だったか忘れそうなものには、セルにメモを付けています。
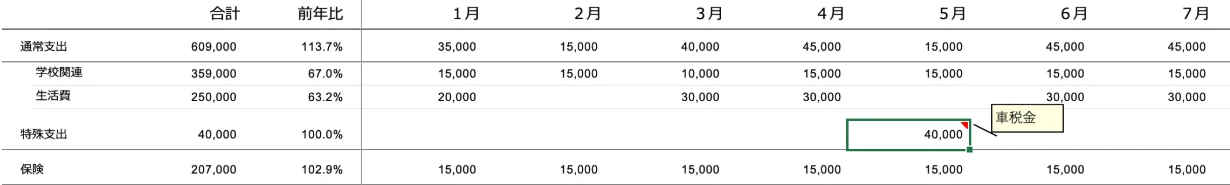
この図だと、5月の特殊支出4万円に「車税金」とメモを付けています。セルの右上の赤い三角が、メモが付いている目印です。
8. よくある質問
家計簿は、エクセルとアプリ、どっちがいい?
何を見たいかで決まると思います。
アプリは、連携すれば自動で記録されて、資産も一緒に見られます。手間をかけたくないなら、アプリのほうが楽です。
エクセルは、自分で表の形を決められます。勝手に仕様が変わることもないし、サービスが終わってデータを引っ越すこともありません。20年前の記録も、いまも同じように開けます。
自分がエクセルを使い続けている理由は、こちらに書いています。
Googleスプレッドシートでもいい?
まったく問題ないと思います。この記事の形は、足し算と合計しか使っていないので、スプレッドシートでもそのまま作れます。いまから始めるなら、無料のスプレッドシートのほうが手軽です。
難しい関数は要る?
要りません。使っているのは、合計(SUM)と、前年比(今年÷去年)くらいです。マクロもピボットテーブルも使っていません。
毎月の作業も、カードの明細を見て数字を入れるだけなので、15分くらいで終わります。
グラフは作っている?
エクセルなら、グラフにして見やすくすることもできます。でも、自分はやっていません。
エクセルのグラフ化は、意外と難しいんです。納得のいく、かっこいいグラフにしようとすると、それなりの技術が要ったりします。
それに、家計簿くらいなら、グラフを作るまでもないとも思っています。
赤字のときは、どうする?
赤字なら、まずは支出の見直しが必要です。見直すときは、出ていく額の大きいところから潰していくのが基本だと思います。
自分の場合は、支出をカードに集約しているので、それ以外の現金の出費はあまり気にしていませんでした。カードの支出と、にらめっこしていた時期もあります。
医療費は、どうしているの?
最近は、病院や薬局でもカードで払えるところが多いので、カードで払っています。家計簿の上では、カードの行にまとまって入ります。医療費という費目はありません。
よっぽど大きい出費のときだけ、7章で書いたエクセルのメモに残しています。それ以外は、まとめてしまっています。
医療費控除は、マイナポータルの連携でやるのが簡単なので、それでやっています。幸い、いまのところ、そこまで大きな金額になることはあまりありません。
レシートは、医療費と家電のものだけ保管しています。
夫婦の家計は、どうしているの?
この記事の家計簿は、自分の分です。では、家族(嫁と自分)ではどうしているかというと、おもしろいことに、嫁は家計簿をつけていません。財布は別で、しかも嫁はつけていない。
それでうまくいくのかというと、意外とうまくいってしまいました。
ただ、これはまったくおすすめしません。家計は、協力してやるのがいちばんだと思います。
財布が別になっていった話は、こちらに書いています。
家計簿は、やめた方がいい?
自分は、絶対に続けるべきだと思っています。
KDDI総合研究所の調査(2022年12月、全国の20〜79歳・10,344人)に、こんな数字があります。毎月の貯蓄と投資のうち、投資に回している割合です。
| 投資に回している割合 | |
|---|---|
| 家計簿アプリを使っている人 | 38.5% |
| 家計簿(アプリ以外)をつけている人 | 32.7% |
| 家計簿をつけていない人 | 27.5% |
家計簿をつけている人のほうが、投資に回す割合が高い、という結果です。アプリを使っている人がいちばん高いので、資産が見えることにも意味はありそうです。自分は逆に資産を分けていますが、家計簿をつけている側ではあります。
ただ、これはある時点の調査なので、家計簿をつけたから投資が増えた、とまでは言えません。もともと投資に積極的な人が、家計簿をつけているのかもしれません。
出典:KDDI総合研究所「資産の可視化が資産運用に与える影響」
まとめ
- 家計簿の目的は、黒字にすること。そのうえで、黒字の行き先を見ている
- 細かくはつけない。費目はお金の出ていく先の単位で、明細はカードの利用履歴に任せる
- 黒字は、口座貯金・投資貯金・子供貯金に振り分ける
- 資産の欄は作らない。資産は別のファイルに、毎月書く
- 費目も行の名前も、年によって変えていい
21年続いたのは、細かくつけなかったからだと思っています。毎日レシートを入力する家計簿だったら、たぶんどこかでやめていました。
家計簿は、節約の道具というより、投資に回すお金を作る道具でした。
投資は自己責任でお願いします。この記事は特定の金融商品を推奨するものではありません。