マッチング拠出をやめます。会社の掛金を半分だけ残したのは、退職所得控除の年数のためです
確定拠出年金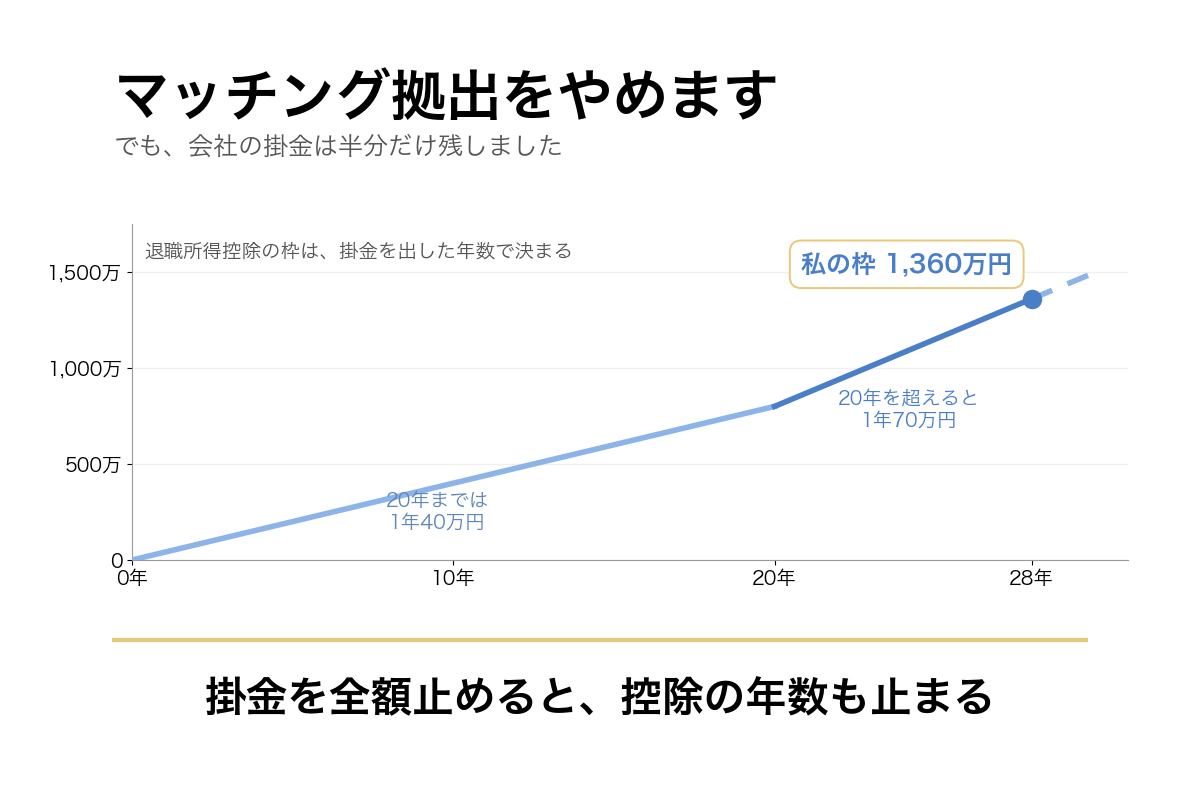
企業型DCのマッチング拠出(月15,000円)を今年でやめます。ただ、全部は止めません。掛金を全額止めると退職所得控除の年数も止まるので、会社の掛金は半分だけ残しました。全額を前払い退職金で受け取ってiDeCoに月5,000円、という案も考えましたが、めんどくさそうでやめた話です。
続きを読む →ただの会社員が20年間続けたインデックス投資の実績記録。eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)と米国ETF「VYM」を軸に、暴落も失敗も資産推移もすべて公開しています。
投資のモチベーションはほどほどです。
企業型DCのマッチング拠出(月15,000円)を今年でやめます。ただ、全部は止めません。掛金を全額止めると退職所得控除の年数も止まるので、会社の掛金は半分だけ残しました。全額を前払い退職金で受け取ってiDeCoに月5,000円、という案も考えましたが、めんどくさそうでやめた話です。
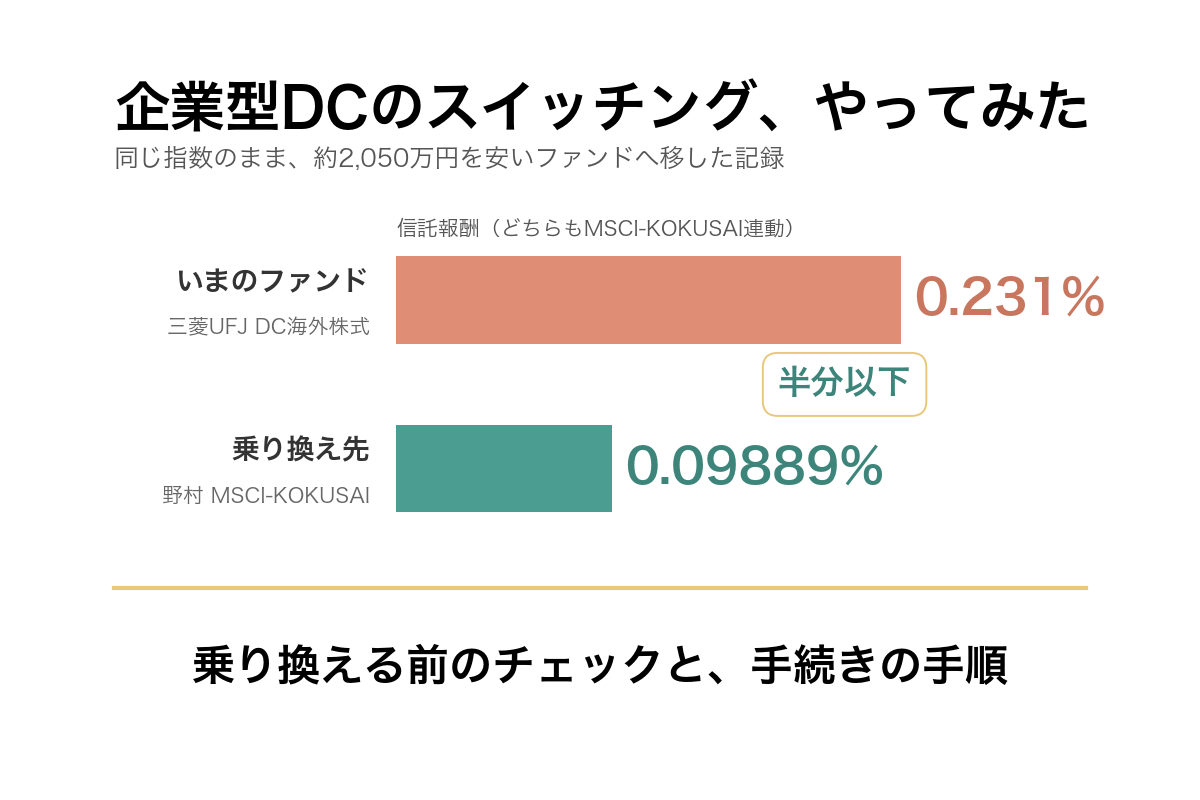
続きを読む →企業型DC(企業型確定拠出年金)のスイッチングを、実際にやった記録です。同じMSCI-KOKUSAI連動で信託報酬が半分以下のファンドを見落としていたので、乗り換えました。その前に確認した隠れコストと純資産、オルカンとの比較、毎月の掛金と残高で手続きが別になる点、売ってから買うまで12日かかったことまで書きます。
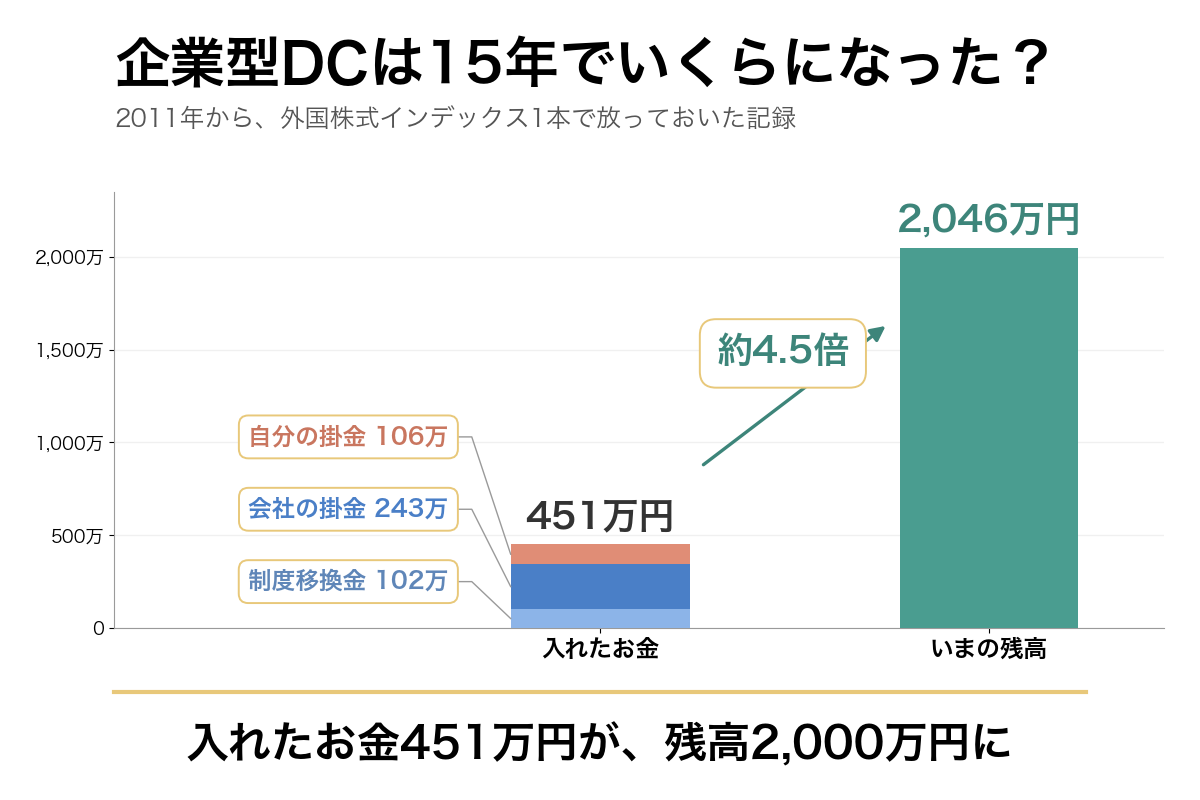
続きを読む →企業型DC(企業型確定拠出年金)は15年でいくらになるのか。2011年に始めて、外国株式インデックス1本で放っておいたら、入れたお金451万円が残高2,000万円になりました。自分で出したのは106万円だけです。お金の中身、この1年の増え方、60歳までの試算まで、DCの現在地をまとめます。
続きを読む →インデックス投資の欠点を、20年やった側から書きます。やめたほうがいいとは思っていません。むしろ物価が前年比1.9%上がるいま、現金で置くほうが減ります。ただし欠点はあります。まじでつまらない。作業は年間11時間、積み立てても見た目ほど増えず、入金力の正体は支出管理でした。
続きを読む →リートの利回りを見たら4.88%になっていました。3,000万円入れたらいくらになるのか、計算してみたメモです。チャートを開いても下がっている理由は分かりませんでした。NAV倍率という指標も初めて知りました。方針は変えませんが、選択肢として置いておきます。
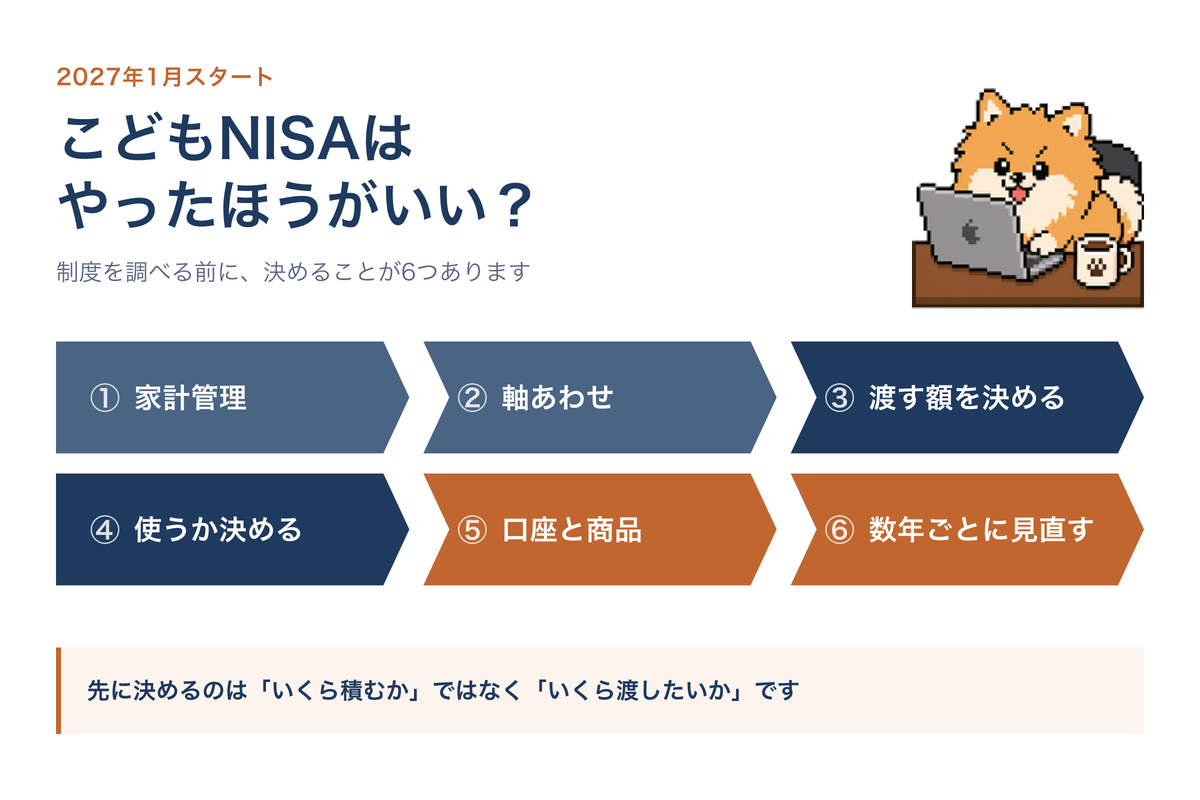
続きを読む →2027年1月に始まるこどもNISA。20年投資して、3人分のジュニアNISAに720万円を入れた親の結論です。優先度は低い、でも私は使います。制度を調べる前に決める6ステップと、現実解は児童手当のぶんだけであること、そして18歳で何が起きるかを書きました。
続きを読む →3人の子どものためにジュニアNISAへ720万円を入れて、いまは約1,500万円になりました。18歳になると、1人あたり500万円以上が本人のものになります。私の感覚では200万〜300万円くらいがいい。失敗は、いくら渡すかを決める前に枠を見てしまったことでした。
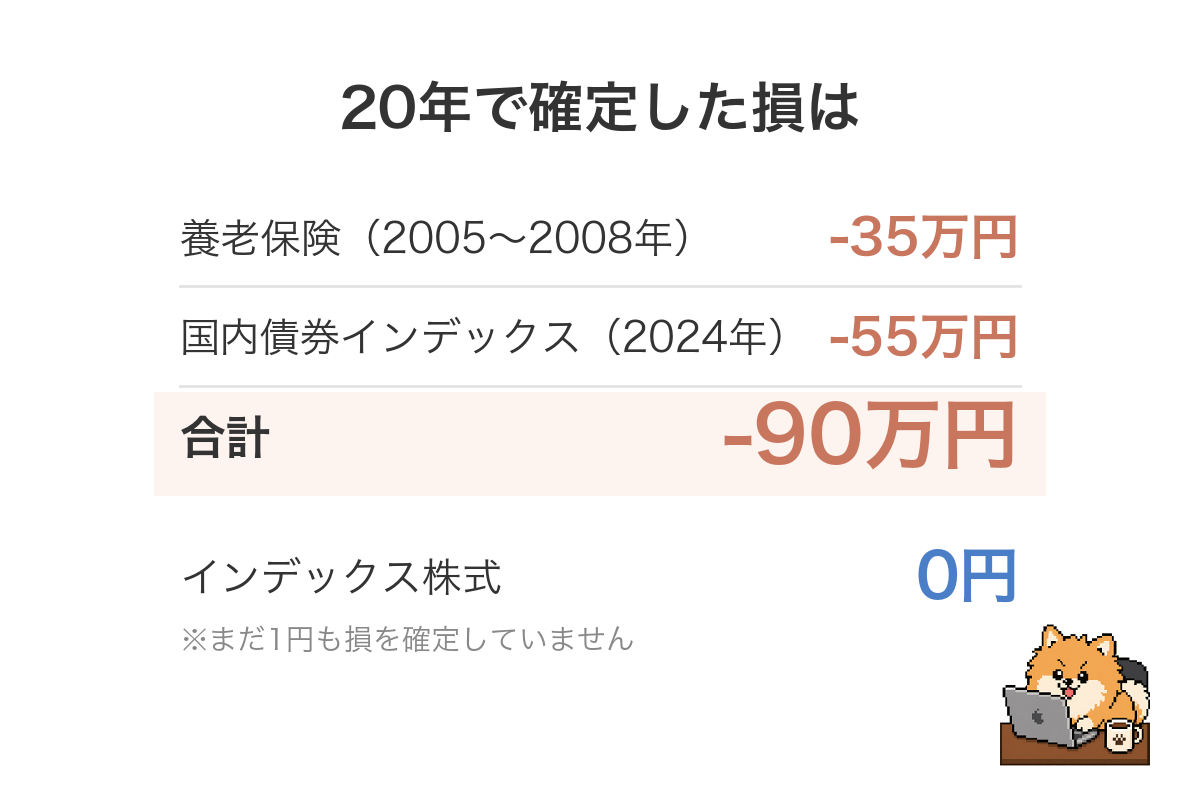
続きを読む →20年やっても失敗します。自分の場合、確定した損は養老保険で35万円、日本債券で55万円。合わせて90万円でした。インデックス投資そのものでは、まだ1円も損を確定していません。約220ヶ月の記録から、いちばん減った月と、それでも退場しなかった理由を書きます。
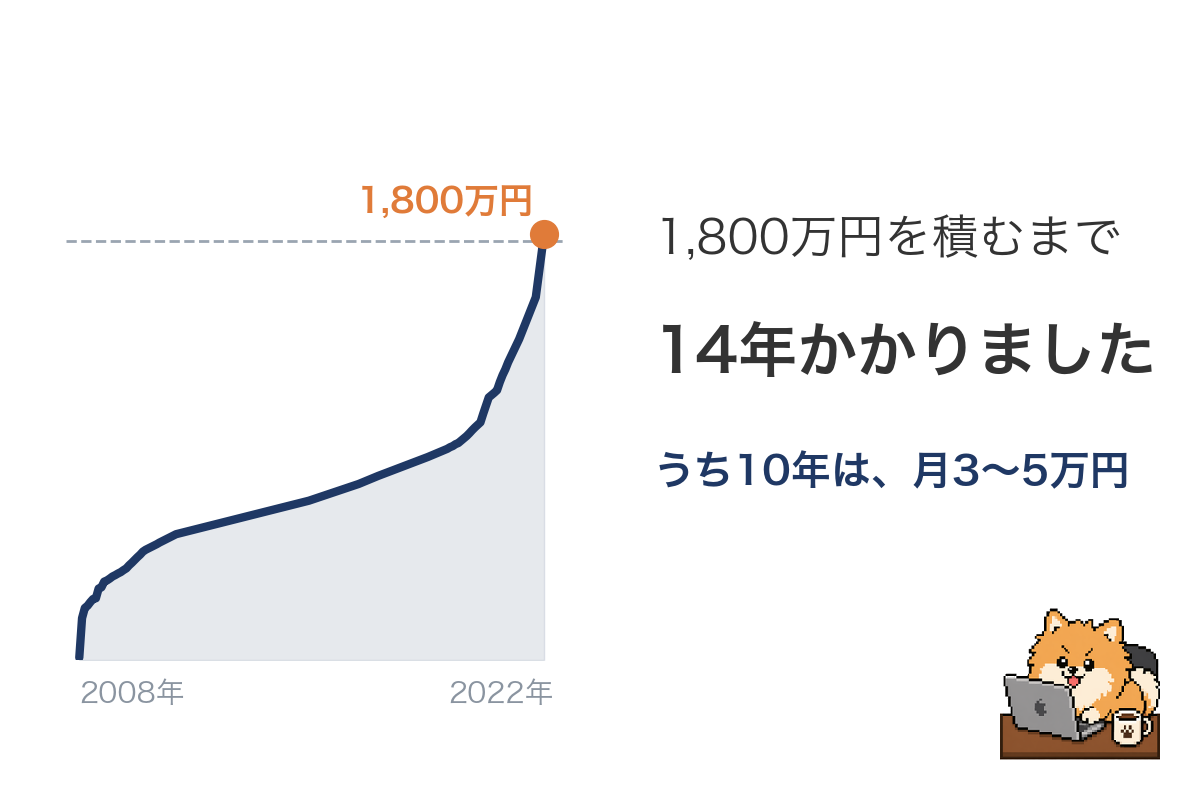
続きを読む →新NISAの生涯投資枠1,800万円を埋めるのに何年かかるのか。シミュレーションではなく、225ヶ月の入金記録から出しました。20代後半で始めて、届いたのは40代前半。平均は月10.8万円ですが、中央値は月4.5万円。169ヶ月の半分は月5万円未満でした。
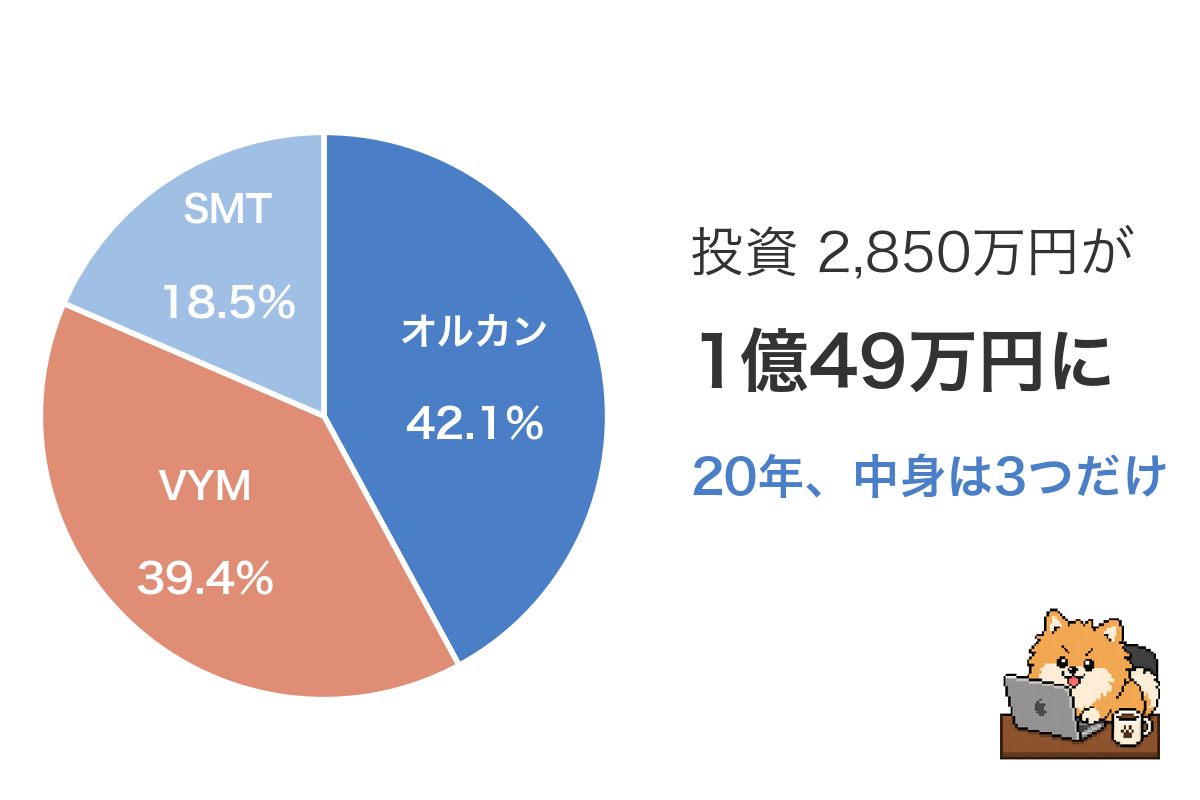
続きを読む →2026年5月22日、投資資産が1億円を超えました。元本は2,850万円、損益率252.6%です。中身はオルカン・VYM・SMT海外株式の3つだけ。円グラフで全部出します。ただし超えた瞬間には書きませんでした。3ヶ月待った理由も書いています。
続きを読む →