ビットコインで-27.9%。ポイント運用は、自分の下手さを教えてくれる装置でした
インデックス投資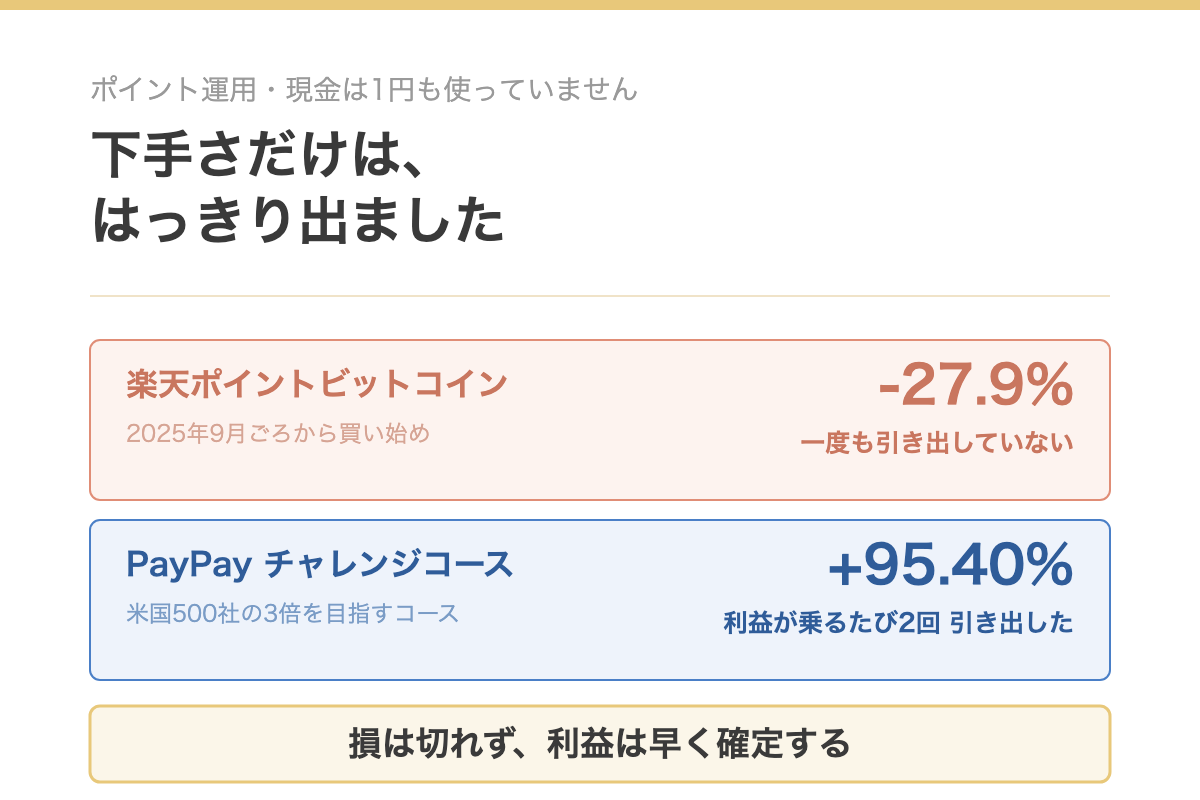
楽天ポイントビットコインは-11,662ポイント(-27.9%)。一方、PayPayの3倍レバレッジは+95.40%ですが、利益が乗るたびに2回引き出しています。損は切れず、利益は早く確定する。投資歴20年の自分の癖が、ポイントの画面にそのまま出ていました。
続きを読む →ただの会社員が20年間続けたインデックス投資の実績記録。eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)と米国ETF「VYM」を軸に、暴落も失敗も資産推移もすべて公開しています。
投資のモチベーションはほどほどです。
楽天ポイントビットコインは-11,662ポイント(-27.9%)。一方、PayPayの3倍レバレッジは+95.40%ですが、利益が乗るたびに2回引き出しています。損は切れず、利益は早く確定する。投資歴20年の自分の癖が、ポイントの画面にそのまま出ていました。
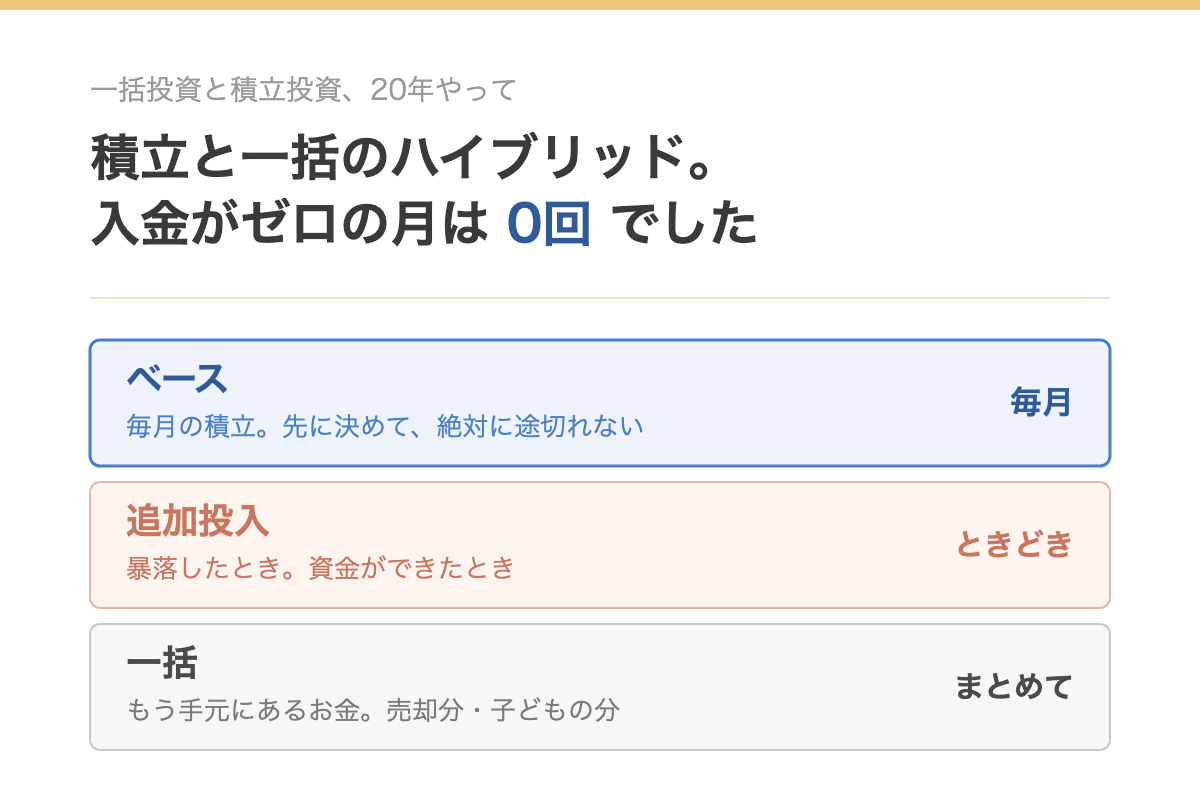
続きを読む →毎月のベースを先に決めて、必要なときに資金を追加する。20年の月次記録を見ると、月3万円から90万円まで振れていました。それでもゼロの月は一度もありません。自分の分は毎月、子どもの分は年始に一気に。理論より、続けられるかどうかで決まっていました。
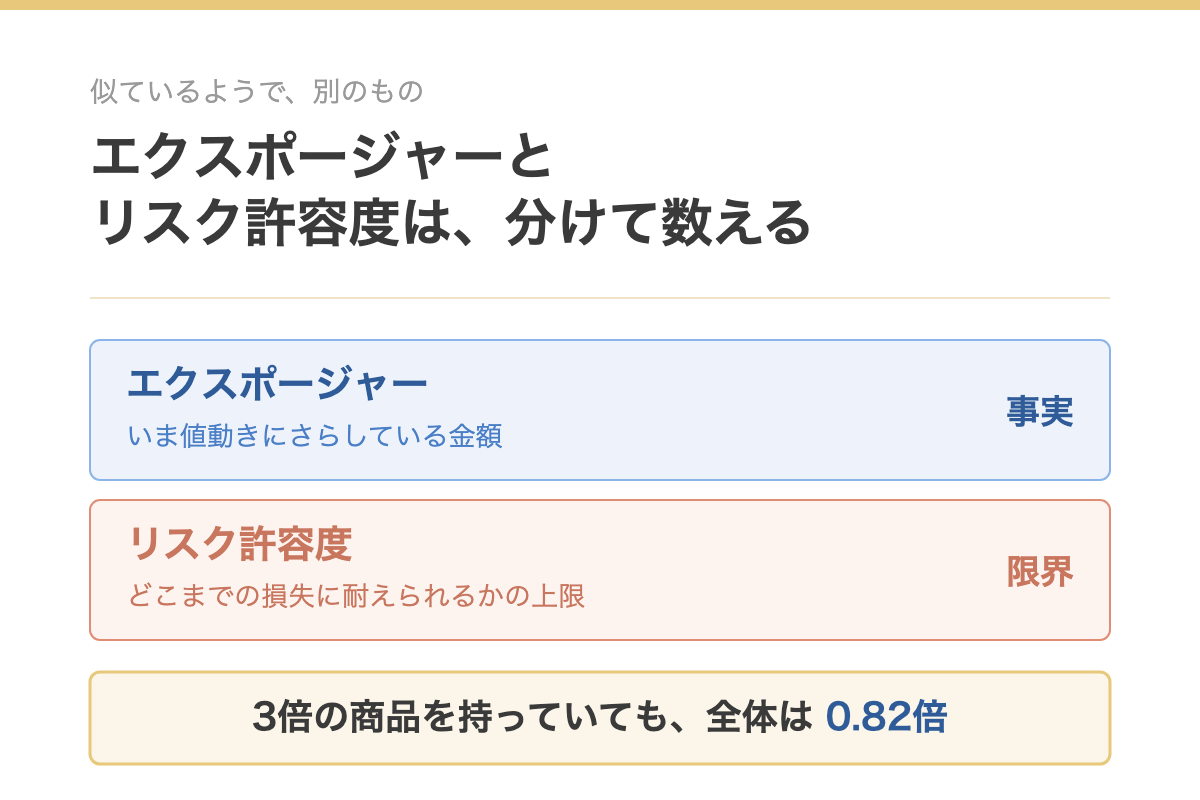
続きを読む →エクスポージャーは「いま値動きにさらしている金額」、リスク許容度は「どこまでの損失に耐えられるかの上限」。分けて考えると、自分がいまどれだけリスクを取っているかが数えられます。3倍レバレッジのETFを持っていた時期でも、全体では1倍を超えていませんでした。実額で確かめます。
続きを読む →ジュニアNISAの残高を持ったまま、2027年からのこどもNISAは使えるのか。16歳と14歳で計算したら、投資できる枠600万円は使い切れませんでした。ジュニアNISAは一部だけ取り崩せないことも分かりました。2026年8月時点の方針メモです。
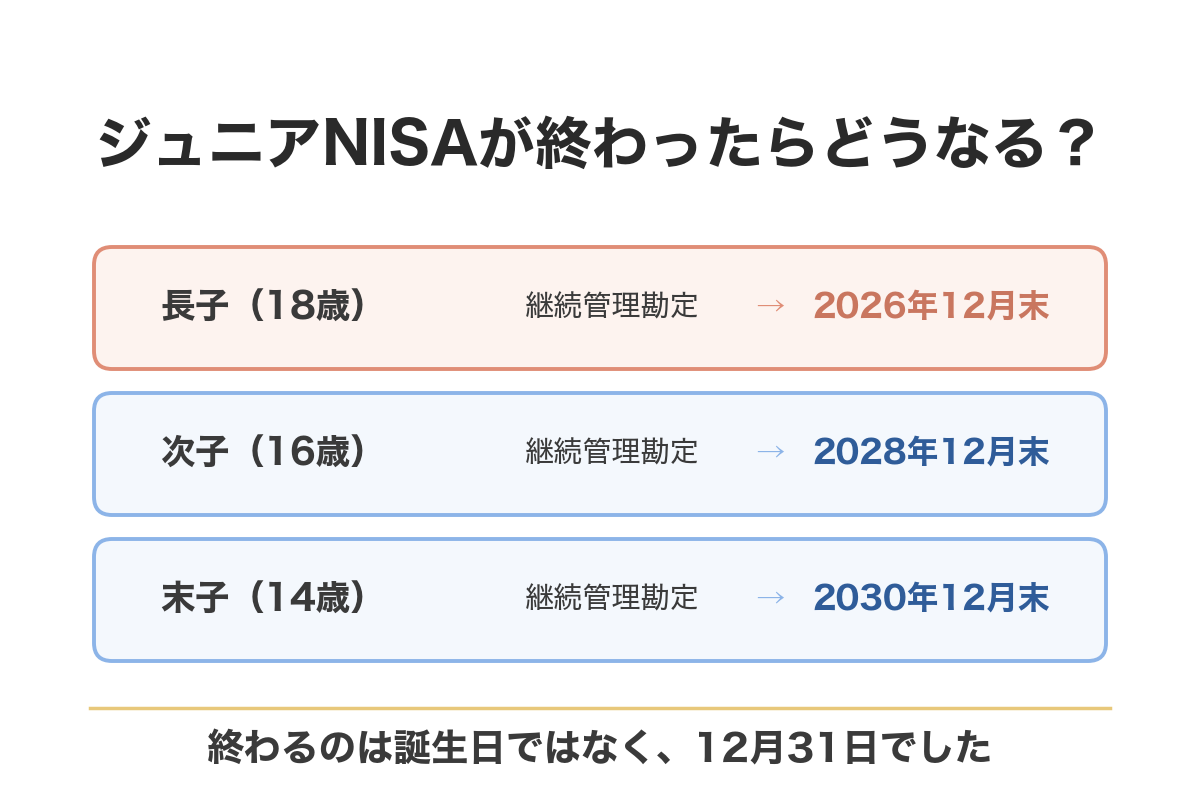
続きを読む →子ども3人のジュニアNISA、長子が今年で18歳になります。でも誕生日には何も起きませんでした。基準は1月1日時点の年齢だからです。特定口座への払い出し、取得価額のリセット、そして年明けすぐに売る理由。2026年8月時点のメモとして整理します。
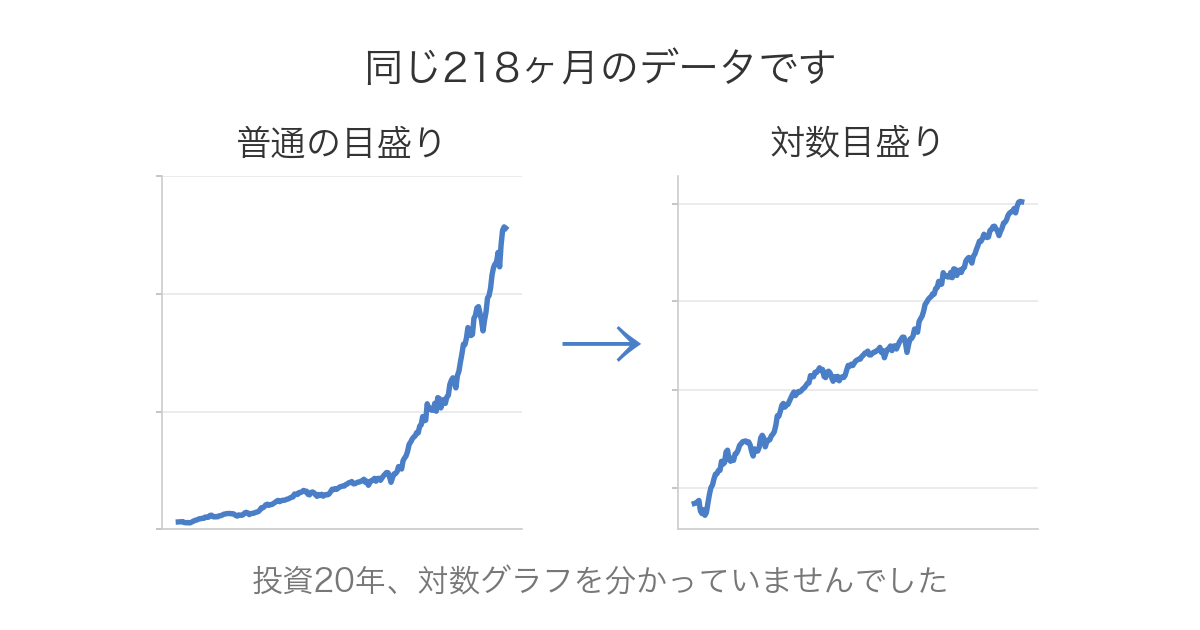
続きを読む →「対数ね、はいはい」で20年きました。よく見ていたS&P500のチャートが対数目盛りだと気づいて、自分の約220ヶ月分の資産推移を描き直したら、忘れていた54ヶ月の元本割れと、2,000万円までの遠さが見えてきました。
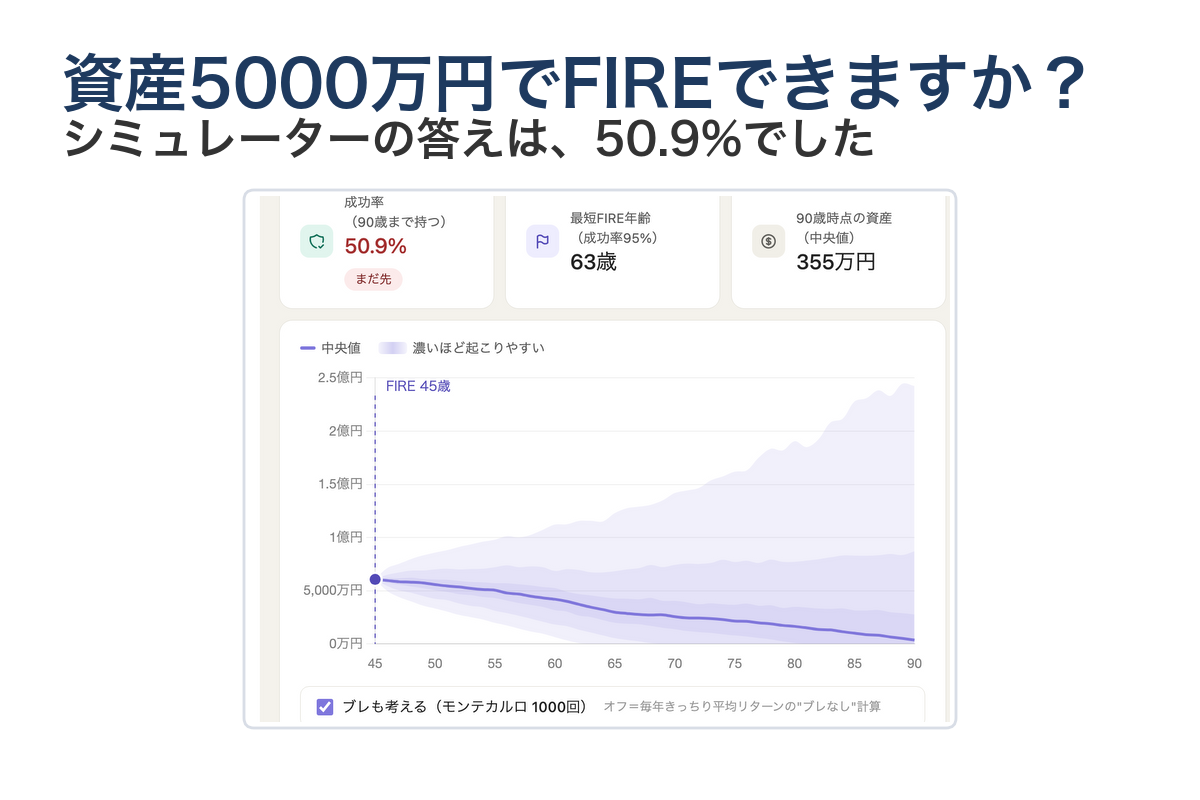
続きを読む →資産5000万円でFIREできるか。自作のFIREシミュレーターに3年前の自分の数字を入れたら、成功率50.9%と出ました。ほぼコイントスです。その3年後が今日なので、実際の運用記録で答え合わせをしました。925万円使って、資産は3,646万円増えていました。当たったのではなく、良い1本を引いただけだったという話です。
続きを読む →FIREできるか計算しようとしたら、資産の額だけじゃ足りませんでした。20年投資した会社員が、シミュレーションの前に集めた4つの道具(現在地・家計簿・未来の収入・未来の支出)を、チェックリストにまとめました。
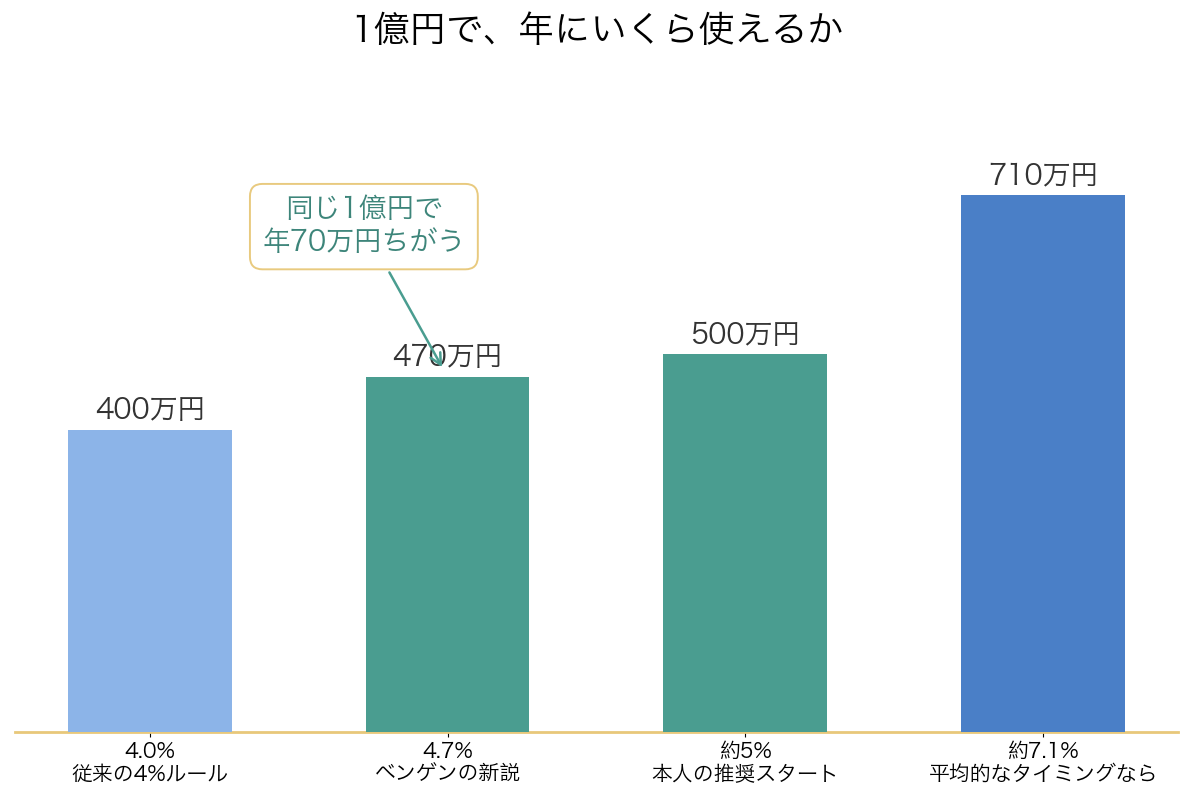
続きを読む →「4%ルール」の生みの親ベンゲンが、2025年の新刊で安全な取り崩し率を4.7%に上方修正。なぜ上げられたのか、最大の敵インフレ、2要因モデルまで。積立20年の会社員が、未読ながら海外の要約をもとに紹介します。
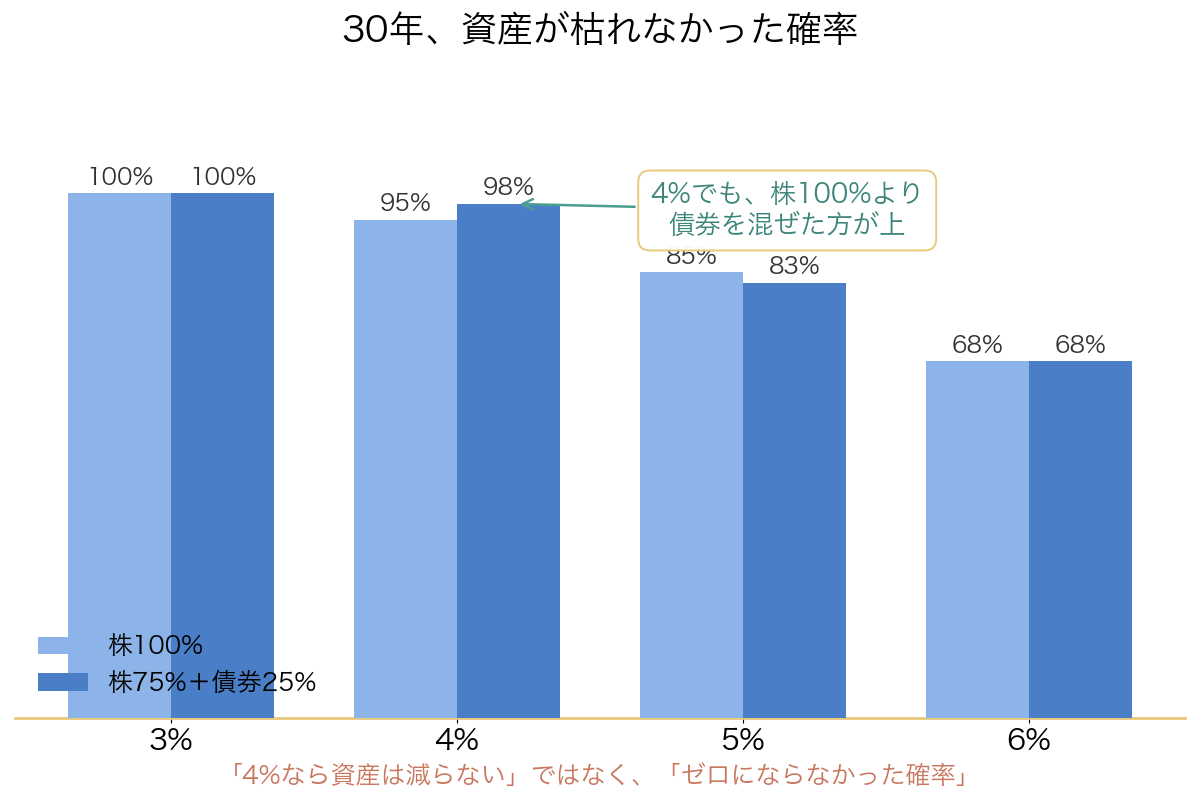
続きを読む →みんなが言う「4%ルール」、実は説明がバラバラ。本家ベンゲンとトリニティ・スタディの正体、定額と定率の違い、そして本当に大事な「株と債券の比率」を、20年投資してきた会社員が整理しました。
続きを読む →